Сложный процент: формула и примеры простыми словами
Почему 10 000 ₽ в месяц за 30 лет превращаются почти в 35 млн ₽, как посчитать сложный процент самому и что такое капитализация процентов.
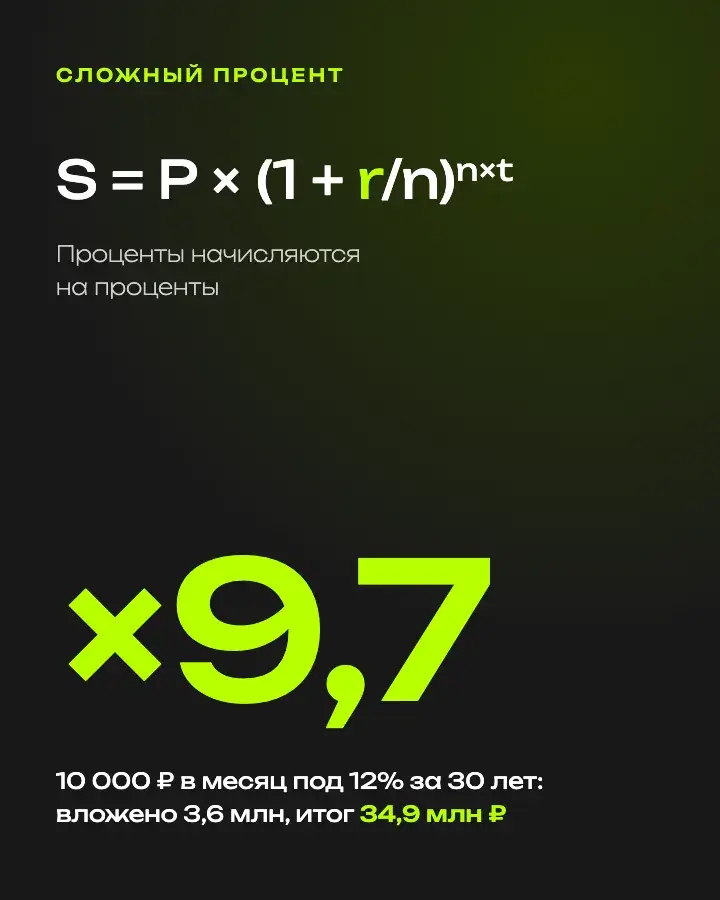
Механика у сложного процента простая. Вы получаете доход, не забираете его, и в следующем периоде проценты начисляются уже на большую сумму. Первые годы разница почти не видна. Через 10–20 лет она становится главной частью капитала.
- Сложный процент: проценты начисляются на вложенную сумму и на уже полученный доход.
- Формула: S = P × (1 + r/n)n×t. P это стартовая сумма, r годовая ставка, n число начислений в год, t срок в годах.
- 10 000 ₽ в месяц под 12% годовых за 30 лет дают около 34,9 млн ₽, хотя вложено всего 3,6 млн ₽.
- Чем чаще капитализация, тем больше итог. Срок влияет сильнее, чем размер взноса.
- Налоги, инфляция и снятие денег замедляют рост, их стоит учитывать в расчёте.
Не хотите считать вручную? Подставьте свою сумму, ставку и срок в калькулятор сложного процента с пополнением
Открыть калькуляторЧто такое сложный процент простыми словами
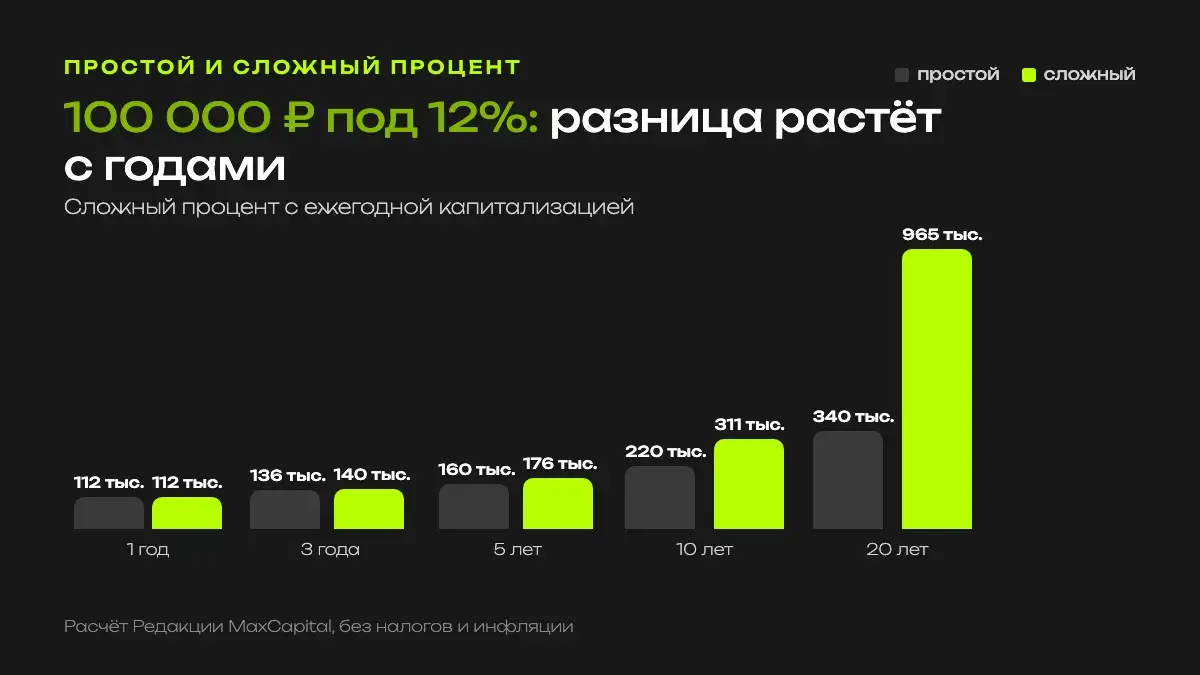
Возьмём 100 000 ₽ под 12% годовых. При простом проценте вы каждый год забираете 12 000 ₽ дохода, и сумма в работе не меняется. За 10 лет получится 220 000 ₽: ваши 100 тысяч и 120 тысяч дохода.
При сложном проценте доход остаётся внутри. Во второй год 12% начисляются уже на 112 000 ₽, в третий на 125 440 ₽, и так далее. За те же 10 лет набегает 310 585 ₽. Через 20 лет разница ещё заметнее: 340 000 ₽ против 964 629 ₽.
Доходность при этом считается так же, как для любого актива. Максим Петров объясняет это в одном из выпусков:
Мы берем денежный поток, делим на сумму вложений, умножаем на 100, получаем доходность.
Максим Петров, основатель MaxCapitalФормула сложного процента и как ей пользоваться
Для разового вложения формула такая:
- S это сумма в конце срока.
- P это стартовая сумма.
- r это годовая ставка в долях: 12% записываем как 0,12.
- n это сколько раз в год начисляются проценты: 12 для ежемесячной капитализации, 4 для ежеквартальной, 1 для ежегодной.
- t это срок в годах.
Пример. 100 000 ₽ под 12% годовых на 10 лет с ежемесячной капитализацией: 100 000 × (1 + 0,12/12)120 = 100 000 × 1,01120 ≈ 330 039 ₽.
Формула с ежемесячным пополнением
Если вы добавляете одинаковую сумму каждый месяц, к результату выше прибавляется вторая часть: PMT × ((1 + i)N − 1) / i. Здесь PMT это ежемесячный взнос, i месячная ставка (для 12% годовых это 0,01), N число месяцев.
10 000 ₽ в месяц под 12% на 10 лет: 10 000 × (1,01120 − 1) / 0,01 ≈ 2,30 млн ₽. Вложено 1,2 млн ₽, ещё 1,1 млн ₽ принесли проценты.
Считать степени в уме неудобно, поэтому проще открыть калькулятор сложного процента. Он считает по этой же формуле, помесячно, и показывает рост капитала по годам.
Сколько накопится при вашем взносе и сроке: расчёт с ежемесячным пополнением, налогом и инфляцией
Посчитать свой капиталКапитализация процентов: что это и на что влияет
Капитализация процентов означает, что начисленный доход прибавляется к сумме вклада или счёта, и дальше проценты идут уже на неё. Именно капитализация запускает сложный процент. Если проценты выплачивают на карту и вы их тратите, сложного процента нет.
Важно, как часто это происходит. Возьмём 1 млн ₽ под 12% годовых на 10 лет.
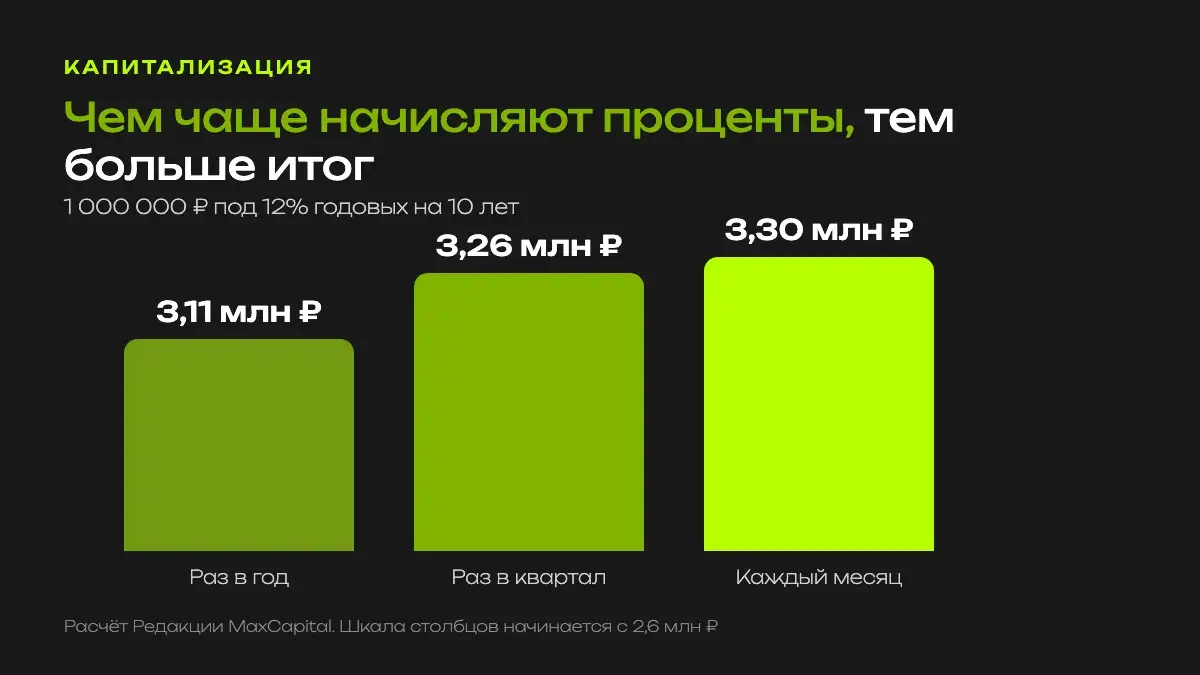
При одной и той же ставке ежемесячная капитализация даёт почти на 195 тысяч рублей больше ежегодной. Поэтому, сравнивая вклады, смотрите на эффективную ставку. Банки обязаны её указывать, и в ней уже учтена капитализация.
Правило 72: за сколько лет удвоятся деньги
Быстрая прикидка без калькулятора. Делим 72 на годовую ставку и получаем примерное число лет, за которое сумма удвоится.
Проверим: 1,12 в шестой степени даёт 1,97, то есть почти ровно в два раза. Правило работает для ставок примерно от 5% до 20%. При более высоких ставках оно немного занижает срок.
Время важнее суммы: пример двух инвесторов
Анна откладывает 10 000 ₽ в месяц с 25 до 35 лет, потом перестаёт пополнять счёт, но и не снимает деньги. Борис начинает в 35 и откладывает те же 10 000 ₽ в месяц до 65 лет. Ставка у обоих 12% годовых.
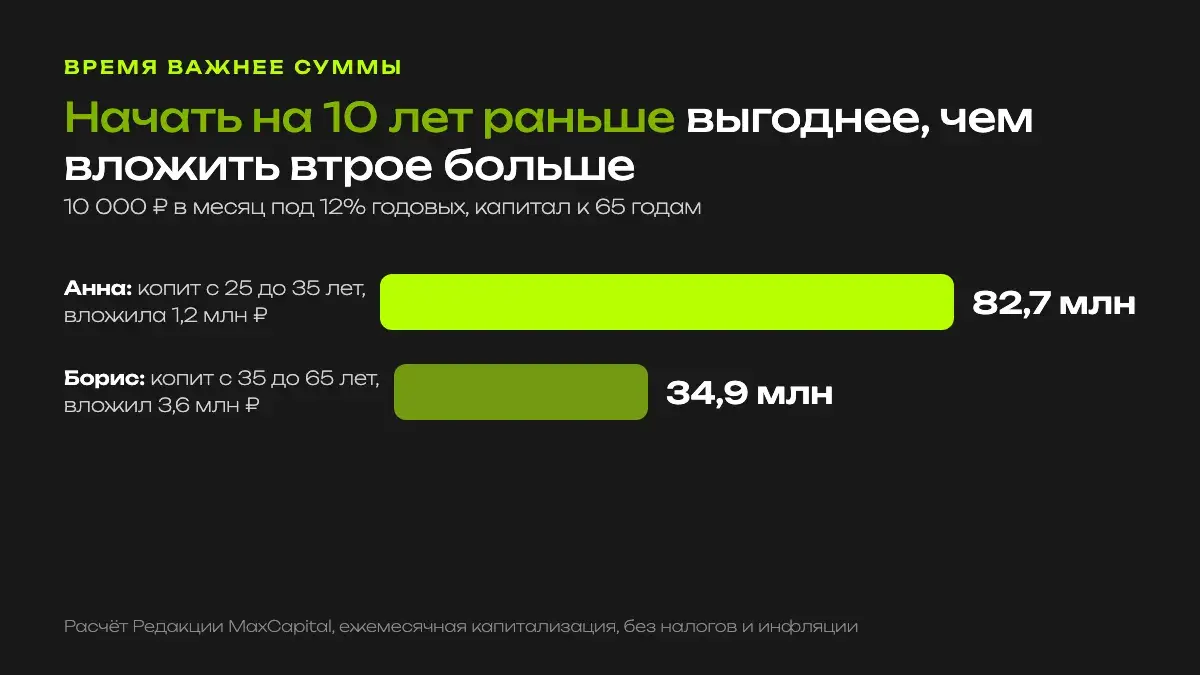
Анна вложила в три раза меньше, а к 65 годам у неё в 2,4 раза больше денег. Её первые взносы работали на 10 лет дольше, и эти 10 лет пришлись на самую мощную часть роста. Цифры условные: 12% на 40 лет никто не гарантирует. Но принцип верный, и он объясняет, почему начинать лучше с малой суммы сейчас, чем с большой потом. Как применить это к первому миллиону, разобрано в статье «Как накопить 1 000 000 ₽ быстрее».
Что тормозит сложный процент
Инфляция. Номинальные 12% при инфляции 6,8%, как на 19 октября 2026 года, дают реальную доходность около 4,9%. Именно она показывает, насколько вырастает покупательная способность денег.
Налоги. Купоны, дивиденды и проценты по вкладам облагаются НДФЛ. Если налог 13% удерживается со всего дохода, ставка 12% на деле работает как 10,4%. За 10 лет при взносе 10 000 ₽ в месяц это около 2,10 млн ₽ вместо 2,30 млн ₽.
Снятие денег. Любое изъятие обнуляет часть будущего роста. Поэтому сначала нужна подушка безопасности, а уже потом долгие вложения. Сколько держать в запасе и где, мы разбирали в статье «Подушка безопасности в 2026–2027».
Все три параметра можно включить в «Ещё параметрах» онлайн-калькулятора сложного процента и увидеть более приземлённую цифру.
Где работает сложный процент
Вклад с капитализацией. Самый простой вариант: банк сам прибавляет проценты к вкладу. Минус в том, что ставка действует только до конца срока. Что будет со ставками дальше, смотрите в статье «Прогноз ключевой ставки на 2026–2027».
Облигации с реинвестированием купонов. Купоны приходят на брокерский счёт, вы покупаете на них новые облигации. У облигаций с постоянным купоном доходность фиксируется на весь срок до погашения. С чего начать, рассказано в материале «Облигации для начинающих».
Акции с реинвестированием дивидендов. Доходность здесь не гарантирована, зато на длинном сроке растут и дивиденды, и цена бумаг. Поэтому результат по акциям сравнивают с индексом полной доходности, где дивиденды уже реинвестированы.
Подборка облигаций для реинвестирования
Команда Максима Петрова собрала облигации федерального займа с постоянным и с плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуВидео: ошибки начинающих инвесторов
Максим Петров о том, почему результат инвестиций нужно сравнивать с учётом реинвестированных дивидендов и какие ошибки съедают доходность.
Частые вопросы
Что такое сложный процент простыми словами?
Это начисление процентов и на вложенную сумму, и на уже полученный доход. Доход не забирают, он остаётся в работе, и каждый следующий период проценты идут на большую сумму.
Какая формула сложного процента?
S = P × (1 + r/n) в степени n×t, где P стартовая сумма, r годовая ставка в долях, n число начислений в год, t срок в годах. Для ежемесячных пополнений добавляется PMT × ((1 + i) в степени N − 1) / i.
Что такое капитализация процентов?
Это прибавление начисленных процентов к сумме вклада или счёта. После капитализации проценты начисляются уже на увеличенную сумму. Чем чаще капитализация, тем выше итоговый доход при той же ставке.
Сколько будет, если откладывать 10 000 ₽ в месяц?
Под 12% годовых с ежемесячной капитализацией около 2,3 млн ₽ через 10 лет, 9,9 млн ₽ через 20 лет и 34,9 млн ₽ через 30 лет. Это расчёт без налогов и инфляции.
Материал отражает мнение редакции и не является индивидуальной инвестиционной рекомендацией. Расчёты условные, без налогов и комиссий, если не указано иное. Доходность в будущем не гарантирована. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Как стать миллионером в 2026: инвестиции с нуля
Сколько откладывать в месяц, формула сложного процента и первый портфель новичка.
Как накопить 1 000 000 ₽ быстрее
Пять шагов к первому миллиону: горизонт, взнос, брокерский счёт и портфель.
Пенсия в России: как накопить самому
Что ждёт государственные пенсии и с чего начать собственный капитал к старости.