Облигации для начинающих: с чего начать в 2026–2027
Как прочитать облигацию в приложении брокера, посчитать свой первый доход на реальной бумаге и собрать первые шесть выпусков без лишнего риска.
Друзья, сейчас люди потихоньку забирают деньги с банковских депозитов, и на фондовом рынке в основном покупают облигации. Многие приходят туда впервые: ставка по вкладу перестала устраивать, кто-то рядом всё время говорит про облигации. А что это за зверь такой, как его выбрать и сколько он принесёт, понятно не всем. Давайте пройдём путь от первой карточки облигации в приложении до своего первого портфеля.
- Облигация это долговая расписка. Вы даёте деньги в долг и заранее знаете, сколько и когда вам заплатят.
- Всё, что нужно знать о выпуске, есть в карточке у брокера: номинал, купон, частота выплат, дата погашения.
- Доход считается в одну строку: годовые купоны делим на цену облигации. У ОФЗ 26230 на момент записи ролика выходило 13,1%.
- Цена облигации движется против ставки ЦБ. Ставка падает, облигации с постоянным купоном дорожают.
- Начинать стоит с двух видов ОФЗ, с постоянным и с переменным купоном, и минимум с шести выпусков.
Готовый список облигаций федерального займа для первого портфеля: бесплатная подборка от моей команды
Получить подборкуЧто такое облигации простыми словами
Облигация это долговое свидетельство. Компании, банку или государству нужны деньги. Можно взять кредит в банке, а можно выпустить облигации и занять у множества людей сразу. Покупая облигацию, вы становитесь кредитором: отдаёте деньги сейчас, а взамен получаете регулярные выплаты, купоны, и в конце срока назад тело облигации.
Чем облигация спокойнее акции? Размер денежного потока заранее определён. Вы до покупки знаете, сколько купонов и когда придёт, и в какой день вам вернут деньги. Почему кому-то дают в долг дешевле, а кому-то дороже, и зачем Газпрому облигации, если есть банки, я подробно разбирал в статье «ОФЗ или вклад».
Все это прописано в проспекте эмиссии.
Максим ПетровКак прочитать облигацию в приложении брокера
Откройте любую облигацию в приложении брокера. В карточке вы увидите несколько строк, и их достаточно, чтобы понять бумагу.
Купон бывает двух видов. Постоянный: вы заранее знаете каждую выплату до самого погашения. У облигаций федерального займа такие выпуски помечены ПД, постоянный доход. Переменный, или плавающий: размер выплаты привязан к меняющемуся показателю. Это может быть инфляция, ключевая ставка Центрального банка или ставка RUONIA. Такие ОФЗ помечены ПК.
Если в карточке есть оферта, колл- или пут-опцион, амортизация, такую бумагу новичку лучше пропустить. Что такое оферта и как с ней работать, есть в статье «Как выбрать облигации в 2026: 5 правил».
Вы не идете в вещи, которые не понимаете.
Максим ПетровСчитаем первый доход на реальной облигации
Возьмём облигацию федерального займа 26230, которую я разбирал в ролике. Это пример для расчёта, рекомендацией к покупке он не является. Купон платят два раза в год, по 38 рублей 39 копеек. За год приходит 76 рублей 78 копеек. Одна облигация на момент записи стоила 585 рублей 63 копейки.
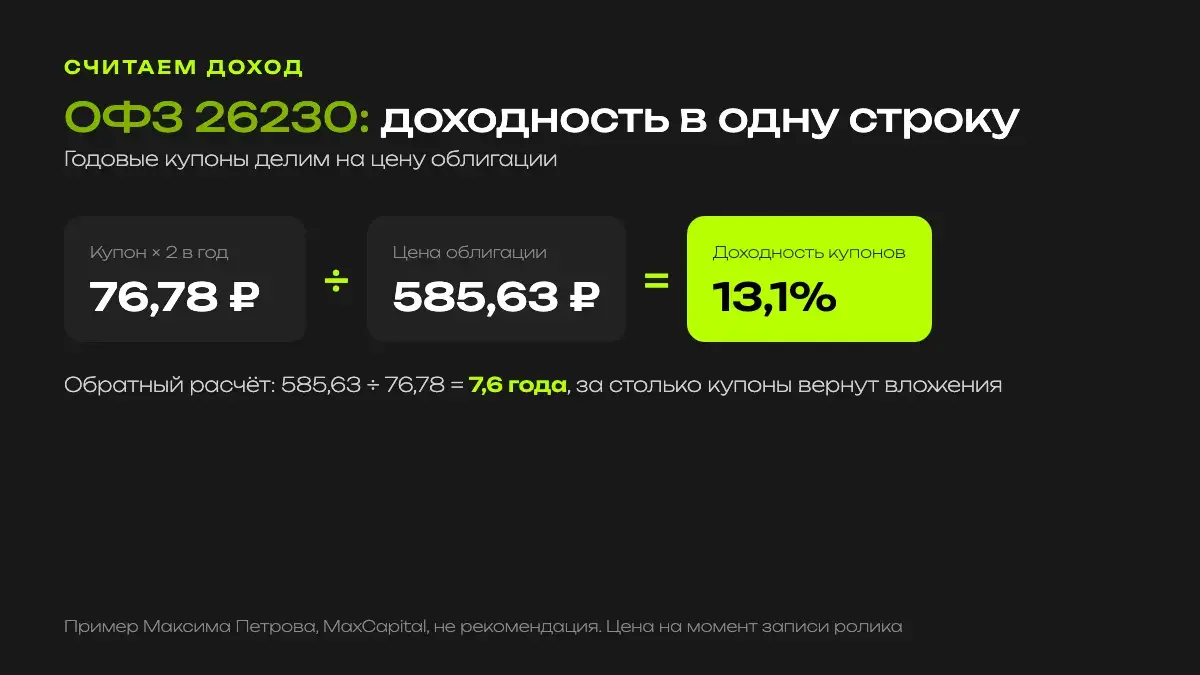
Простая математика: 76,78 делим на 585,63 и умножаем на 100. Получаем 13,1% годовых только на купонах. Можно посчитать и наоборот: 585,63 делим на 76,78, получаем 7,6. Столько лет купоны будут возвращать вложенные деньги. Для сравнения, квартира за 20 миллионов с арендой 90 тысяч в месяц возвращает деньги 18,5 лет.
Ещё одна деталь. Облигация стоит меньше номинала, а в дату погашения вам вернут номинал полностью. Разница между ценой покупки и номиналом это ещё один ваш доход сверху купонов, если вы держите бумагу до конца.
Почему цена облигации меняется
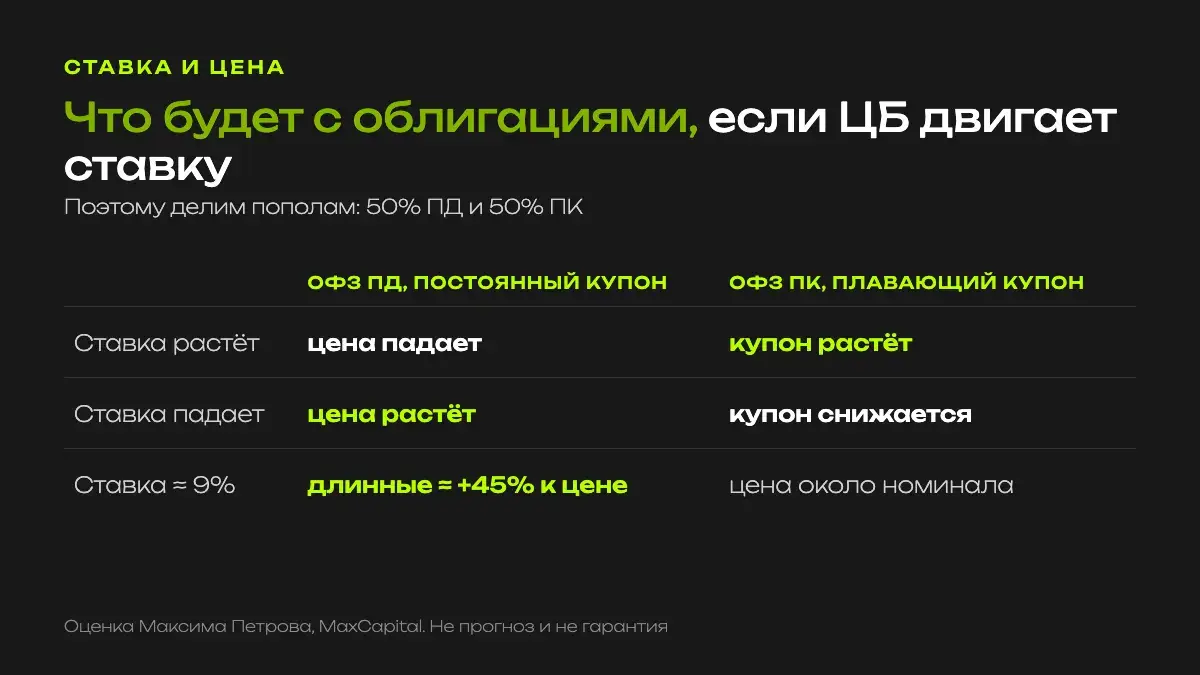
Облигацию можно продать в любой рабочий день, не дожидаясь погашения. Но цена на бирже не стоит на месте. Она движется против ключевой ставки. ЦБ повышает ставку, новые облигации выходят с более высоким купоном, и старые с низким купоном дешевеют. ЦБ снижает ставку, и старые облигации с высоким постоянным купоном дорожают.
По моей оценке, если ключевая ставка опустится примерно до 9%, длинные облигации федерального займа могут вырасти в цене примерно на 45%. Это моё мнение, гарантий тут нет, ставка может пойти и вверх. Поэтому я делю облигации пополам: 50% с плавающим купоном, 50% с постоянным. Если ставку поднимут, купон ПК вырастет вместе с ней. Если опустят, ПД вырастут в цене.
Подборка облигаций бесплатно
Мы с командой собрали облигации федерального займа с постоянным и с плавающим купоном, с которых удобно начать. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуСрок и доходность: чем жертвуете
У облигаций три параметра: доходность, надёжность и ликвидность. Все три сразу высокими не бывают. Хотите высокую доходность в надёжной бумаге, придётся взять длинный срок и держать её до погашения.
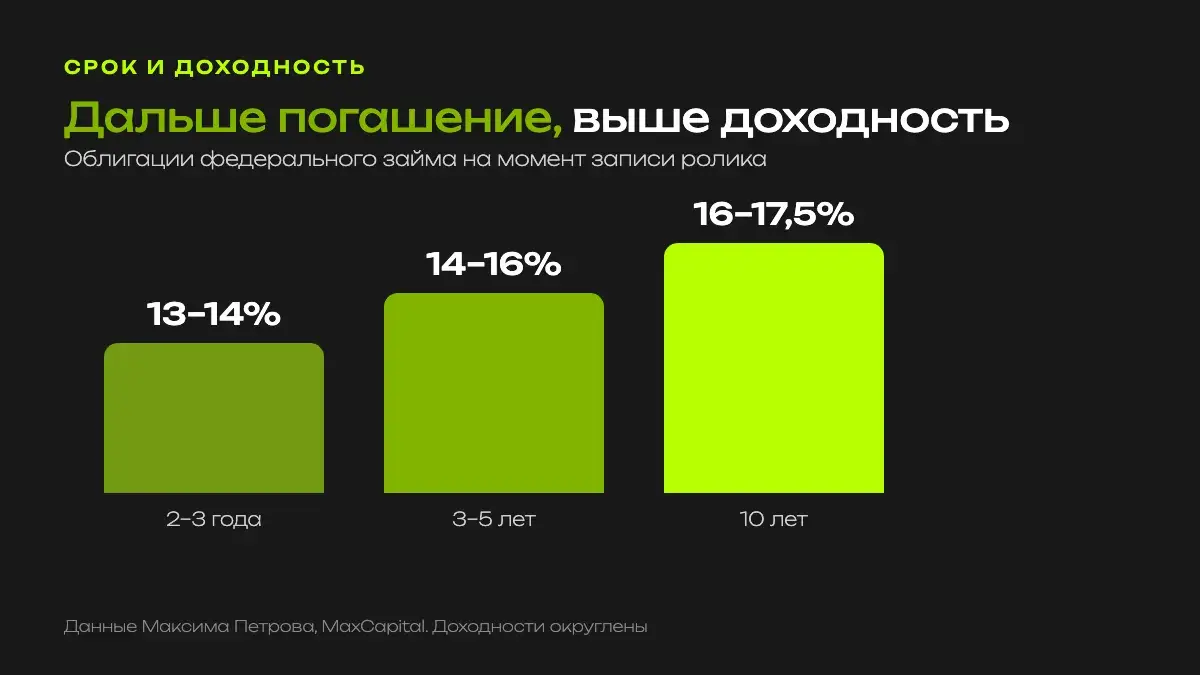
На момент записи моего ролика ОФЗ с погашением через 2–3 года давали около 13–14%, на 3–5 лет 14–16%, а десятилетние 16–17,5%. Чем дальше погашение, тем выше доходность, но тем сильнее цена реагирует на изменение ставки.
Первый портфель: шесть выпусков и два вида купона
Первое: только облигации федерального займа, ПД и ПК. Второе: не меньше шести выпусков. Даже если один выпуск платит купон каждый месяц, не складывайте в него всё. Третье: пополам постоянный и плавающий купон, о причинах я писал выше.
И главное правило. Если видите, что все облигации дают около 15%, а одна бац, 20%, у того же эмитента и на похожий срок, остановитесь. Высокая доходность почти всегда означает спрятанный риск. Один дефолт из шести выпусков может съесть весь годовой доход портфеля.
Облигации долгосрочно всегда имеют доходность ниже инфляции.
Максим ПетровЭто тоже нужно понимать. По классификации Уоррена Баффета облигации относятся к инструментам денежного рынка: надёжно, с малым риском и с малой доходностью. На отдельных отрезках, как сейчас, они дают больше инфляции. Но на длинной дистанции защищать деньги от инфляции лучше финансовыми активами, которые растут вместе с экономикой. Поэтому все деньги в облигации я не кладу. Как распределяю капитал целиком, я рассказал в статье «Куда вложить деньги в 2026–2027 году».
Сколько дадут купоны, если годами реинвестировать их в новые облигации: посчитайте сложный процент
Открыть калькуляторСмотрите полный разбор в видео
Ответы на частые вопросы
Что такое облигации простыми словами?
Это долговая расписка. Вы даёте деньги в долг государству, банку или компании, получаете регулярные купоны и в дату погашения возвращаете номинал.
С каких облигаций начать новичку?
С облигаций федерального займа двух видов: с постоянным купоном (ПД) и с переменным (ПК). Выпуски с офертой, опционами и амортизацией оставьте на потом. В портфеле держите не меньше шести выпусков.
Как посчитать доходность облигации?
Годовые купоны делим на цену облигации и умножаем на 100. У ОФЗ 26230 на момент записи ролика: 76,78 рубля делим на 585,63 рубля, получаем 13,1% только на купонах.
Можно ли потерять деньги на облигациях?
Да. Если продать облигацию с постоянным купоном после роста ставки, цена может быть ниже, чем при покупке. А компания может не расплатиться по долгу. Поэтому новичку лучше начинать с ОФЗ и делить деньги на несколько выпусков.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Цены и доходности даны на момент записи роликов и округлены, расчёты упрощённые, без налогов и комиссий. Цена облигаций снижается при росте ставки, эмитент может не выполнить обязательства, прошлая доходность не гарантирует будущей. Ссылки в статье ведут на бесплатные материалы MaxCapital.