Как накопить 1 000 000 ₽ быстрее: пошаговый план, сложный процент и 3 ошибки
Считаю, сколько откладывать в месяц, чтобы накопить миллион за 1, 2, 3 и 5 лет, как собрать портфель под свой возраст и какие ошибки съедают сложный процент.
Друзья, вопрос «как накопить первый миллион» я слышу чаще всех остальных. Можно ли сделать это быстрее, без сверхрисков, новичку и с небольшой зарплатой? Я считаю, что можно. Для этого нужны три вещи: сложный процент, финансовая дисциплина и нормально собранный портфель.
Ниже мой план по шагам с расчётами. Все суммы я пересчитал заново. Доходность 20% годовых, на которую я опираюсь, это моя оценка для длинного горизонта на момент записи ролика. Это ориентир, который может не сбыться, поэтому рядом я всегда показываю, что будет без неё.
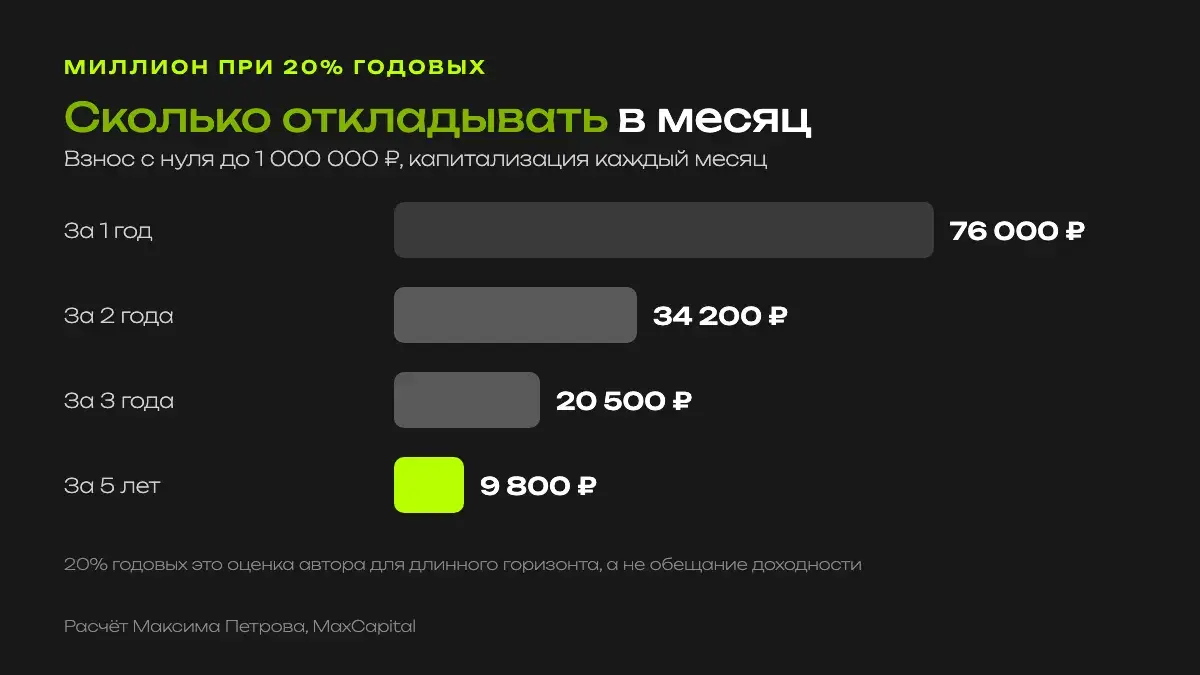
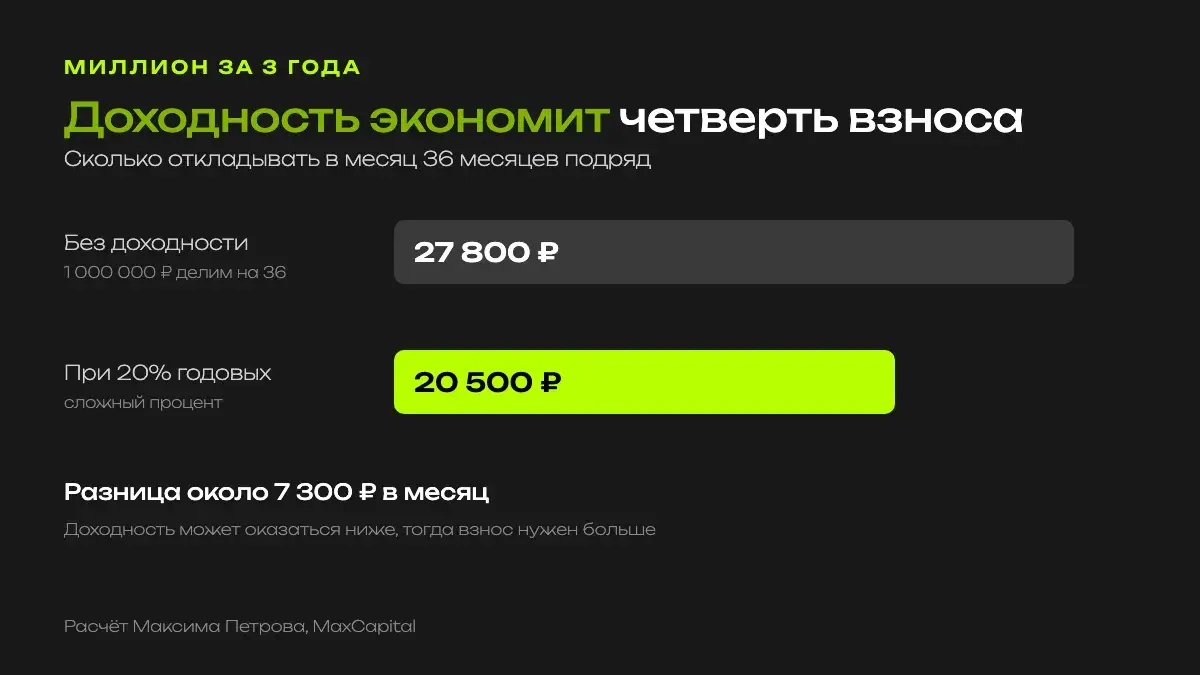
- При ориентире 20% годовых миллион за 3 года набирается взносами около 20 500 ₽ в месяц. Без доходности понадобится около 27 800 ₽.
- За 5 лет хватит примерно 9 800 ₽ в месяц, за год нужно около 76 000 ₽.
- Индивидуальный инвестиционный счёт с вычетом на взносы возвращает до 52 000 ₽ в год при взносе 400 000 ₽.
- Долю облигаций в портфеле удобно привязать к возрасту: в 20 лет 80/20, в 40 лет 60/40, в 50 лет 50/50.
- Три главные ошибки: паузы в пополнениях, ранний вывод денег и погоня за доходностью.
Не из чего откладывать каждый месяц? Бесплатный тест покажет, куда утекают деньги
Пройти тестСложный процент простыми словами
Сложный процент это капитализация: доход начисляется не только на вложенную сумму, но и на доход, который вы получили раньше. Сначала эффект кажется копеечным, потом становится взрывным.
Есть старая легенда. Создатель шахмат попросил у раджи награду: одно зерно на первую клетку доски, а на каждую следующую вдвое больше. На первых клетках это смешные числа. К 32-й клетке они уже огромные, а к 64-й астрономические. Так и работает экспонента.
Когда начинается магия
Важный момент: когда доход от капитала за год становится больше ваших взносов за год. Я пересчитал: при доходности 20% годовых это происходит примерно на четвёртый год регулярных пополнений. При более скромной доходности позже. А по-настоящему ощутимым эффект становится на горизонте 12–15 лет, поэтому я и прошу не забирать деньги раньше этого срока.
Свои цифры легко посчитать самому. Наберите в поиске «калькулятор сложного процента», подставьте срок, ожидаемую доходность и ежемесячный взнос.
Сначала сложный процент кажется копеечным. Потом он становится взрывным, если вы ему не мешаете.
Максим ПетровШаг 1. Горизонт и ежемесячный взнос
Сколько времени уйдёт на миллион, зависит от двух чисел: сколько вы откладываете и какую доходность получаете. Я посчитал взносы с нуля при ориентире 20% годовых и ежемесячной капитализации.
Для сравнения посчитаем три года без всякой доходности. 1 000 000 ₽ делим на 36 месяцев и получаем около 27 800 ₽ в месяц. Доходность 20% экономит вам примерно 7 300 ₽ в месяц, это четверть взноса.
В прошлой версии статьи здесь стоял депозит под 3,5%. Это была ошибка: ставки по вкладам на момент публикации были намного выше, и такое сравнение никому не помогает. Честнее сравнивать с нулём, то есть с деньгами, которые просто лежат.
Примеры под разный доход
- Зарплата 30 000 ₽. Откладываете 10%, то есть 3 000 ₽ в месяц. При доходности около 20% через 10 лет будет примерно 1,1 млн ₽.
- Старт с 1 000 ₽ в месяц. При 20% годовых миллион наберётся примерно за 15 лет.
- Семья с детьми, 10–15 тысяч в месяц. При ориентире 20% миллион получится примерно за 4–5 лет, при более низкой доходности дольше.
Шаг 2. Брокерский счёт и ИИС
Брокерский счёт сейчас открывается в приложении крупного брокера или банка за 5–10 минут. Первые шаги на бирже с нуля я подробно разбирал в статье «Как стать миллионером: инвестиции с нуля», здесь повторять не буду.
Отдельно про индивидуальный инвестиционный счёт. Вычет на взносы возвращает 13% от внесённой суммы, до 52 000 ₽ в год при взносе 400 000 ₽. Для меня это бесплатный ускоритель сложного процента, если вычет тоже вернуть в портфель.
Шаг 3. Портфель под возраст и риск
База для новичка это пассивный портфель: акции плюс облигации и, если хотите, фонды недвижимости (ЗПИФ). Акции дают рост, но сильнее качаются. Облигации федерального займа сглаживают просадки и платят купон.
Долю облигаций удобно привязать к возрасту. Простое правило: процент облигаций примерно равен вашему возрасту.
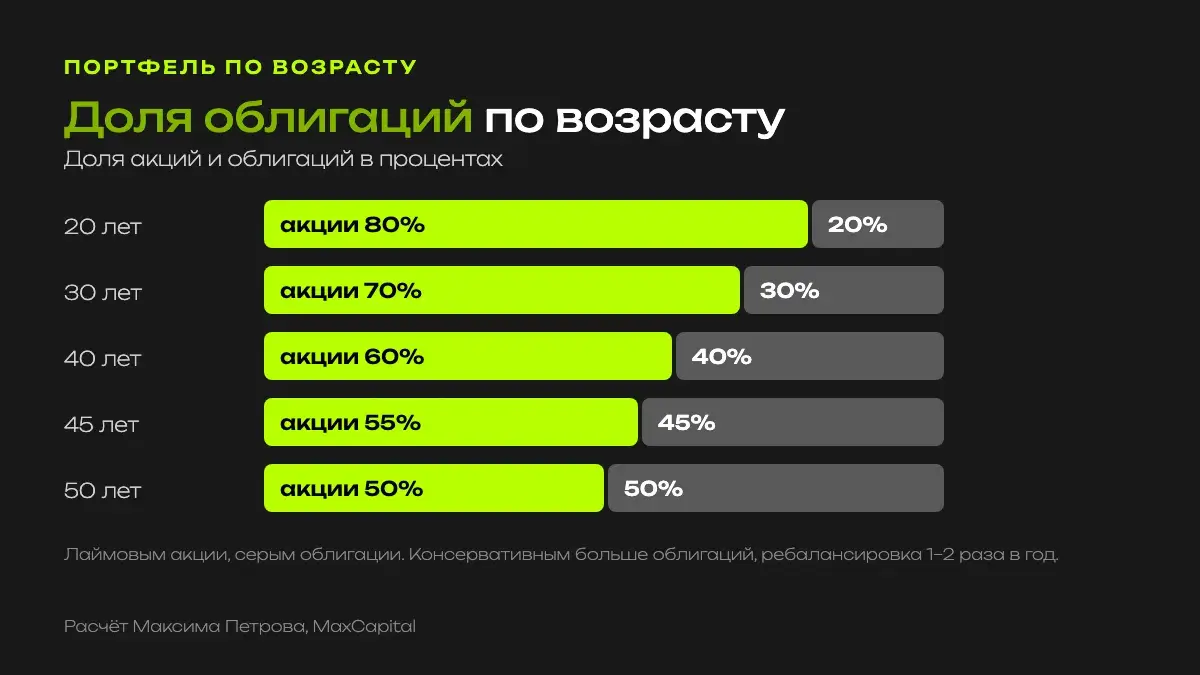
Если вы консервативны, сдвигайтесь в сторону облигаций: в 45 лет, например, 45/55 вместо 55/45. Раз или два в год делайте ребалансировку. Подросли акции, продали часть и докупили облигации, и наоборот. Так доли возвращаются к целевым, а вы по правилам покупаете то, что подешевело.
Для портфеля 80/20 подойдут фонды на широкий рынок акций России плюс облигационные фонды на ОФЗ. Облигации я бы брал с короткой и средней дюрацией, они устойчивее. Как отбирать отдельные выпуски, я писал в статье «Как выбрать облигации: 5 правил».
Шаги 4 и 5. Автоматизация и инструменты
Настройте автопополнение счёта на день зарплаты, 10–20% дохода. Это самый практичный ответ на вопрос, как накопить быстрее: деньги уходят в портфель раньше, чем вы успеете их потратить. Дивиденды, купоны и вычет по ИИС тоже возвращайте в портфель.
Где инвестировать новичку на практике:
- Биржевые фонды на индекс Мосбиржи. В приложении брокера найдите БПИФ на IMOEX, так вы покупаете сразу весь широкий рынок.
- Облигации федерального займа. Базовые госбумаги с понятным купоном и умеренным риском.
- Фонды недвижимости. Способ получать арендный поток с небольших сумм.
Почему я смотрю на рублёвые активы на длинный срок
На момент записи ролика моя оценка доходности рынка акций на ближайшее десятилетие была около 20% годовых. При такой доходности капитал удваивается примерно за 3,8 года, при 25% примерно за 3,1 года. Причины я видел в эффекте базы: рынок недооценён, давят санкции, крепкий рубль и низкие цены на нефть. Если часть этих факторов уйдёт, оценки могут вырасти.
Это не гарантия и не обещание. Я сам целюсь в 20–25% годовых на длинном горизонте, но опираюсь на дисциплину, диверсификацию и ребалансировку.
Подборка облигаций бесплатно
Облигационная часть портфеля держит его на просадках. Мы с командой собрали список выпусков с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуТри ошибки: почему вы топчетесь на месте
1. Паузы в пополнениях
Это главная ошибка. Пропустили месяц сегодня, а через 10–15 лет это минус десятки тысяч рублей. Например, 10 000 ₽, которые не попали в портфель под 20% годовых, через 10 лет недосчитаются примерно 62 000 ₽.
2. Ранний вывод денег
Забирая деньги раньше 12–15 лет, вы срезаете сложный процент как раз тогда, когда он начинает работать в полную силу.
3. Погоня за доходностью
Доходность берётся из риска. А реализованный риск это просадка капитала. Хуже всего финансовые пирамиды, которые маскируются под инвестиции. Признаки, по которым я их узнаю:
- обещают 5–10% в месяц и больше и называют это надёжным доходом;
- нет понятных лицензий и отчётности;
- агенты получают бонусы за то, что приводят друзей;
- деньги просят перевести на счета физических лиц или в иностранные офшоры.
Первый миллион складывается из регулярных взносов, реинвестирования и отсутствия пауз. Супердоходность тут не нужна.
Максим ПетровАкции или депозит: что лучше для накопления
Депозит защищает ликвидность, деньги можно забрать в любой момент. Но на длинном сроке он часто проигрывает инфляции. Для коротких целей и подушки безопасности подходят депозит и ОФЗ. Для целей на 5–10 лет и дольше я выбираю акции и фонды: бизнес растёт, платит дивиденды, а премия за риск на длинном горизонте вознаграждает терпение.
Поколение 40+ часто строит сбережения по принципу «бетон, золото, доллар». Так сложились убеждения после девяностых, гиперинфляции и дефолтов. Это защитные активы, но если опираться только на них, капитал почти не растёт. Мой подход шире: акции, облигации, наличность, золото и недвижимость через фонды. Недооценённые активы плюс дисциплина дают, по моей оценке, шанс на финансовую независимость за 15 лет. Как вклады и наличные проигрывают росту цен, я считал в статье «Куда вложить деньги при инфляции».
Как увеличить взнос
Часто взнос ускоряет дорогу к цели сильнее, чем доходность. Растите в карьере и договаривайтесь о зарплате, берите подработки, монетизируйте свою экспертизу консультациями. Каждые плюс 5 000 ₽ к ежемесячному взносу сокращают путь к миллиону на годы: при 20% годовых взнос 3 000 ₽ ведёт к цели около 9,5 года, а 8 000 ₽ примерно 5,7 года.
Когда первый миллион будет собран, следующая цель обычно пассивный доход. Сколько капитала для этого нужно, я посчитал в статье «Куда вложить деньги, чтобы получать 100 000 ₽ в месяц».
Смотрите полный разбор в видео
Ответы на частые вопросы
Сколько откладывать в месяц, чтобы накопить миллион за 3 года?
Без доходности около 27 800 ₽ в месяц. При ориентире 20% годовых около 20 500 ₽. Это расчёт, а не обещание: реальная доходность может оказаться ниже.
Что лучше для накопления: депозит или акции?
Для коротких целей и подушки подходят депозит и ОФЗ. Для целей на 5–10 лет и дольше акции и фонды с реинвестированием дивидендов. В итоге я бы собирал смешанный портфель с долей облигаций по возрасту.
Как не сорвать сложный процент?
Не делайте пауз в пополнениях, не выводите деньги раньше 12–15 лет, реинвестируйте купоны, дивиденды и вычет по ИИС, настройте автоматические взносы в день зарплаты.
Сколько акций и облигаций держать в 20, 30, 40 и 50 лет?
Ориентиры такие: в 20 лет 80/20, в 30 лет 70/30, в 40 лет 60/40, в 45 лет 55/45, в 50 лет 50/50. Консервативным инвесторам больше облигаций. Ребалансировка 1–2 раза в год.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Доходность 20% годовых в расчётах это оценка автора на момент записи ролика, а не прогноз с обещанием результата. Доходность в прошлом не означает такую же доходность в будущем, акции и облигации могут дешеветь. Условия ИИС и налоговых вычетов могут меняться. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Как стать миллионером в 2026
Инвестиции с нуля по шагам: с чего начать и как не потерять первые деньги.
100 000 ₽ в месяц с инвестиций
Какой капитал нужен для пассивного дохода в квартире, облигациях и акциях.
ТОП-3 расхода, которые приносят доход
На какие траты не жалко денег, если хотите больше зарабатывать и откладывать.