Что будет с пенсиями в России и как накопить на пенсию самостоятельно
Объясняю, почему доход на пенсии падает в пять раз, кому помогут государственные программы, а кому придётся рассчитывать только на себя, и с каких инструментов я бы начал копить на старость.
Представьте, что вы подписываете долгосрочный контракт с работодателем. Сейчас вам платят 100 000 ₽ в месяц, это хорошая средняя зарплата. Но в контракте есть пункт: через несколько лет ваша зарплата без всяких причин упадёт ровно в пять раз, до 20 000 ₽. Подпишете? Думаю, нет. Ни один разумный человек на такое не согласится.
А с пенсионной системой мы все такой контракт уже подписали. Человек выходит на пенсию и видит, что его доход упал на 80%. Ниже разберу, почему пенсии в России маленькие, стоит ли рассчитывать на государство и как накопить на пенсию самому, чтобы старость прошла в комфорте, а не в режиме выживания.
- При выходе на пенсию доход падает примерно в пять раз: со 100 000 ₽ зарплаты до 20 000 ₽ пенсии, то есть на 80%.
- Солидарная система работала, когда на одного пенсионера приходилось 3–5 работающих. Из-за демографической ямы работающих становится меньше.
- Государственные доплаты и программа долгосрочных сбережений заметно помогут тем, кто живёт на 40–50 тысяч в месяц. Для дохода выше среднего это капля в море.
- Сильнее всех пострадает средний класс: люди с доходом больше 2,4 млн ₽ в год, которые платят НДФЛ по ставке 15%.
- Мой подход: откладывать 10–15% дохода и распределять деньги между акциями, облигациями, фондами недвижимости и металлами.
Не получается откладывать даже 10% дохода? Бесплатный тест покажет, куда утекают деньги
Пройти тестДоход на пенсии: минус 80%
На нашем веку пенсионную систему реформировали уже не раз. Меняли базовую часть, вводили накопительную пенсию, придумывали баллы. Но суть от этого не поменялась: пенсия по отношению к зарплате остаётся маленькой.
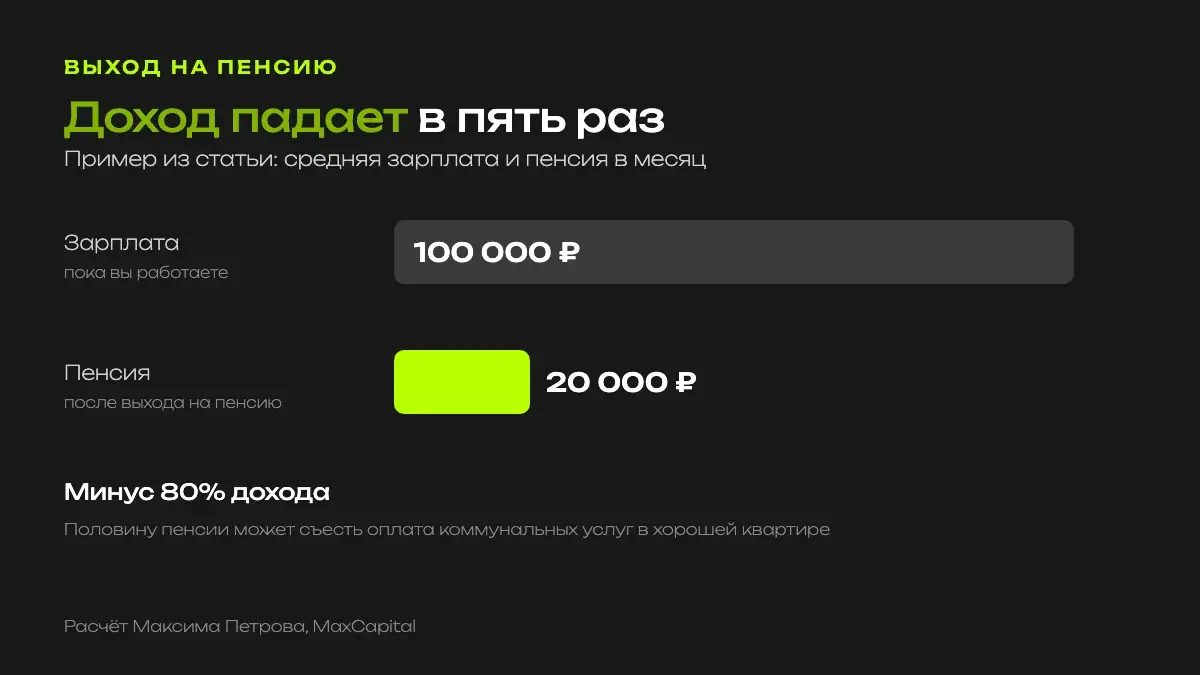
Как жить на 20 тысяч, если только коммунальные платежи за хорошую квартиру съедят половину этой суммы? А ещё нужны нормальные продукты, отдых и медицина, которая с возрастом требуется всё чаще. Что будет с пенсиями через 10–20 лет, сказать точно никто не может. Но математика системы, о которой ниже, не обещает, что будет лучше.
На работу, где зарплату через несколько лет срежут в пять раз, никто бы не пошёл. А на пенсию в таких условиях идут все.
Максим ПетровПочему пенсионная система трещит по швам
Демографическая яма
Раньше в стране работала солидарная система. Работающие платили взносы, а из этих денег платили пенсии старшему поколению. Работало это потому, что на одного пенсионера приходилось 3–5 работающих.
Сейчас мы получаем последствия тяжёлых периодов в истории: войн, кризисов девяностых. Возникла глубокая демографическая яма. Работающих на каждого пенсионера становится меньше, и через 15–20 лет, по моей оценке, соотношение станет ещё хуже.
Откуда государство берёт деньги на пенсии
Государство не печатает деньги из воздуха. Чтобы платить пенсии, у него есть три источника.
- Налоги с бизнеса и граждан.
- Дивиденды государственных компаний.
- Займы. Когда денег не хватает, бюджет уходит в дефицит, и государство занимает на рынке через облигации федерального займа. Дефицит, ОФЗ и налоги здесь тесно связаны.
Поэтому и повысили пенсионный возраст. Это вынужденная мера, чтобы снизить нагрузку на бюджет.
Спасут ли госпрограммы: кому выгодна ПДС
Сейчас активно рекламируют программу долгосрочных сбережений (ПДС) и софинансирование взносов государством. Кому это выгодно? Государство готово доплачивать тем, у кого доходы невысокие. Если вы привыкли жить на 40–50 тысяч в месяц, падение дохода в старости будет не таким заметным, и доплаты государства ощутимо помогут.
Если же вы зарабатываете выше среднего, государственные доплаты ваши потребности не закроют. На длинном горизонте при высоких расходах это капля в море, и рассчитывать придётся на собственные вложения.
Кто в зоне риска
Сильнее всех ударит по среднему классу и высококвалифицированным специалистам. Это люди с доходом больше 2,4 млн ₽ в год, те, кто платит НДФЛ по повышенной ставке 15%. У них разрыв между зарплатой и пенсией самый большой, а привычный уровень жизни самый дорогой.
Государство, по сути, прямо говорит: покупай реальные активы и заботься о себе сам. Инвестиции на пенсию перестали быть прихотью богатых. Для любого работающего человека это необходимость.
Куда вложить деньги на старость
Самый частый вопрос: куда вкладываться новичку, чтобы к пенсии был стабильный пассивный доход? Пройдусь по основным инструментам.
Золото и недвижимость
Эти активы понятны большинству. Плюсы: надёжность и осязаемость. Минус: высокий порог входа. Купить квартиру, откладывая по 5–10 тысяч в месяц, очень трудно. К тому же доходность от аренды часто едва покрывает инфляцию. Как вкладывать, когда цены растут, я разбирал в статье «Куда вложить деньги при инфляции».
Акции и облигации
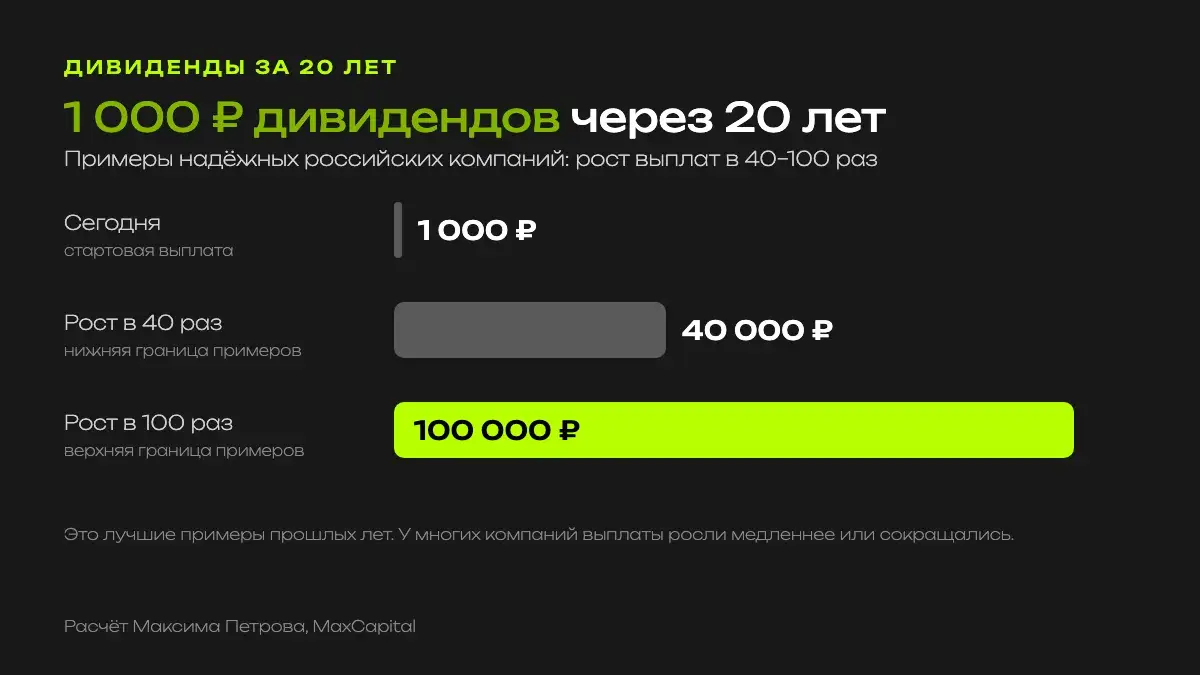
Это фондовый рынок. Здесь можно начать с маленьких сумм и покупать доли в крупнейших компаниях страны. По истории некоторых надёжных российских компаний видно, что дивиденды на отрезке 20 лет вырастали в 40–100 раз. Если такая компания платила вам 1 000 ₽ дивидендов, через пару десятилетий выплата могла стать 40 000–100 000 ₽.
Здесь важна оговорка. Это примеры лучших компаний за прошлые годы. У многих других дивиденды росли медленнее, сокращались или исчезали совсем, а прошлый рост ничего не обещает на будущее. Поэтому ставить всё на одну компанию я бы не стал.
Индексные фонды
Боитесь, что отдельная компания обанкротится? Для этого есть индексы: Доу Джонс, S&P 500, индекс Мосбиржи. Их состав регулярно пересматривают. Если компания слабеет, она выходит из индекса, а её место занимает другая, более сильная. Фонд на индекс Мосбиржи сейчас можно найти в приложении любого крупного банка или брокера.
Два правила: диверсификация и сложный процент
Диверсификация
Это правило «не клади все яйца в одну корзину». У вас не должно быть только золота или только квартиры. Я строю капитал на нескольких опорах: акции, облигации, фонды недвижимости, металлы. Если один инструмент просядет, остальные вытянут портфель.
Сложный процент
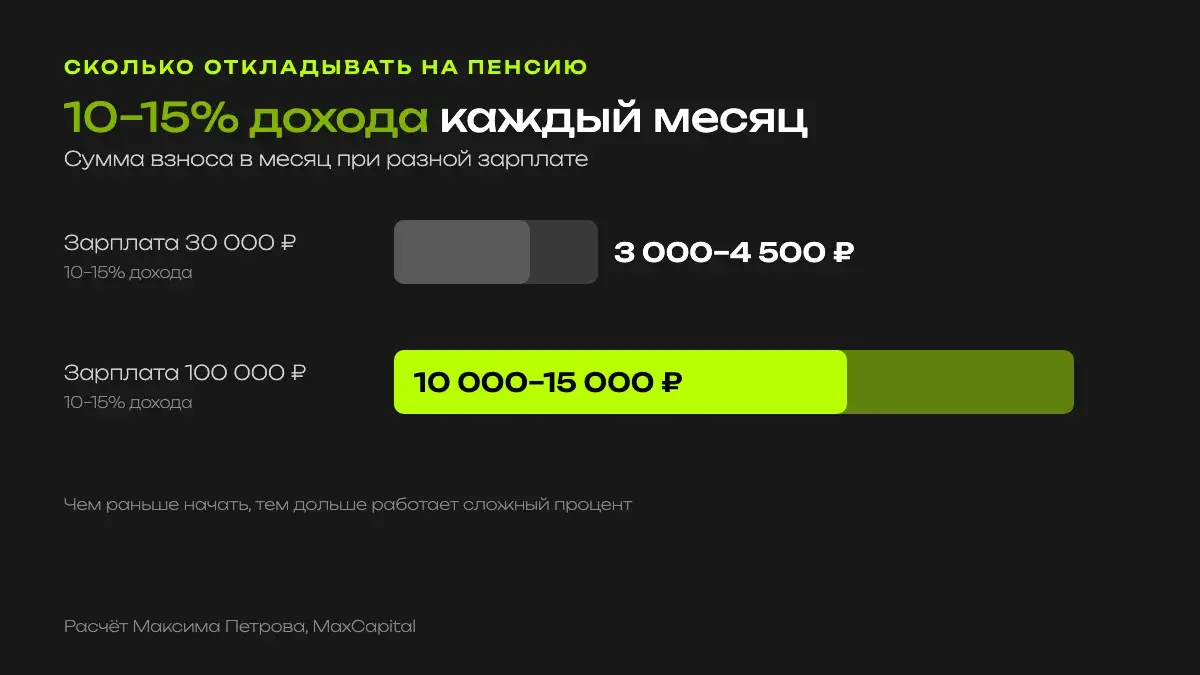
Время здесь главный союзник. Чем раньше вы начнёте откладывать хотя бы 10–15% дохода, тем дольше на вас будет работать сложный процент. При зарплате 100 000 ₽ это 10–15 тысяч в месяц, при зарплате 30 000 ₽ от 3 000 ₽.
На момент записи ролика я считал российский рынок сильно недооценённым: цены на активы были исторически низкими. Для долгосрочного вложения это, по моей оценке, хорошая точка входа. Но рынок может опуститься и ниже, поэтому покупать лучше регулярно, а не на все деньги сразу. Что тогда происходило с рынком, я писал в статье «Рынок акций рухнул: куда вкладывать».
Меня часто спрашивают: рынок сильно качает, стоит ли вообще туда идти? Я отвечаю так. На 20-летнем отрезке российские акции тогда даже не отыграли накопленную инфляцию. Для долгосрочного инвестора это сжатая пружина: покупая акции устойчивых компаний в такой момент, вы берёте их с большим дисконтом. А чтобы просадки не выбивали из колеи, рядом с акциями держите облигации и золото. Ни один класс активов не защищает от всего, но вместе они сглаживают удары.
Инвестиции похожи на пари Паскаля. Математически выгоднее верить в них и откладывать, чем ничего не делать и почти наверняка остаться в 65 лет у разбитого корыта.
Максим ПетровС чего начать уже в этом месяце
Спасение утопающих дело рук самих утопающих. Для пенсии эта фраза сейчас подходит как никогда. Чудо не случится, и начинать придётся самому. Я бы шёл так.
- Найдите в бюджете 10–15% дохода. Если кажется, что свободных денег нет, сначала посмотрите, куда они уходят. Про лишние траты я писал в статье «На что нельзя тратить деньги».
- Откладывайте эту сумму каждый месяц в день зарплаты, без пропусков.
- Делите деньги между акциями или индексным фондом, облигациями, фондами недвижимости и металлами.
- Купоны и дивиденды не тратьте, а докупайте на них активы.
Если у вас небольшая зарплата, это не повод отказаться от недвижимости в портфеле. Купить квартиру, откладывая 3 000 ₽ в месяц, невозможно. Но на бирже можно покупать паи закрытых фондов недвижимости (ЗПИФ) и получать долю дохода от сдачи крупных коммерческих или жилых объектов, имея на старте несколько тысяч рублей. Как дойти до первого миллиона, я расписал в статье «Как накопить миллион рублей быстрее».
Подборка облигаций бесплатно
Облигации в пенсионном портфеле дают регулярный купон и сглаживают просадки акций. Мы с командой собрали список выпусков с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуСмотрите полный разбор в видео
Ответы на частые вопросы
Что будет, если компания, чьи акции я купил, обанкротится до моей пенсии?
Такой риск есть: на горизонте в десятилетия многие компании уходят с рынка. Поэтому новичкам я советую начинать с индексных фондов. Индекс состоит из десятков крупных компаний, и если одна слабеет, её заменяют другой.
Стоит ли участвовать в программе долгосрочных сбережений?
ПДС может быть интересна людям с небольшими доходами, потому что государство софинансирует их взносы. Для среднего класса и тех, кто платит НДФЛ 15%, доплаты на длинном сроке будут каплей в море, им лучше рассчитывать на собственный портфель.
Могут ли в России отменить государственные пенсии?
Полностью вряд ли. Но из-за демографической ямы, по моей оценке, пенсии останутся на уровне базового минимума, примерно на оплату коммунальных услуг и самые простые продукты. Без своего капитала пенсия будет, а уровень жизни сильно упадёт.
Сколько откладывать на пенсию, если зарплата 30 000 ₽?
Ориентир 10–15% дохода, при зарплате 30 000 ₽ это от 3 000 ₽ в месяц. На такие суммы квартиру не купить, но можно покупать фонд на индекс, облигации и паи фондов недвижимости.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Компании и инструменты упомянуты как примеры. Оценка рынка дана на момент записи ролика. Рост дивидендов в прошлом не означает такой же рост в будущем, акции и облигации могут дешеветь, а компании могут сократить выплаты. Условия государственных программ и налогов могут меняться. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Как накопить 1 000 000 ₽ быстрее
Сколько откладывать в месяц, как собрать портфель и где теряется сложный процент.
100 000 ₽ в месяц с инвестиций
Какой капитал нужен для пассивного дохода в квартире, облигациях и акциях.
Куда вложить деньги при инфляции
Почему вклад и наличные проигрывают росту цен и какие активы его обгоняют.