Подушка безопасности в 2026–2027: сколько нужно и где хранить
Считаю, на сколько месяцев сейчас нужен запас, как проверить себя за 30 дней и почему подушку я бы держал в облигациях федерального займа.
Друзья, больше 70% населения России имеют накопления меньше 1 миллиона рублей. При этом многие уверены, что подушка у них есть: на карте лежит зарплата, на вкладе немного отложено. Подушка безопасности это деньги, на которые вы проживёте, если доход завтра пропадёт. Вопрос в том, сколько месяцев вы на них протянете и сколько месяцев может понадобиться в этот раз.
- Правило «6 месяцев расходов» родилось из прошлых кризисов. Сейчас я бы рассчитывал на год-два.
- Посчитать просто: месячные расходы плюс платежи по кредитам, умножить на 12 или на 24.
- Проверьте себя: проживите 30 дней на 30% от своего дохода. Это и есть ваш личный стресс-тест.
- Подушку я бы держал в облигациях федерального займа, половину с постоянным купоном и половину с плавающим, вместо депозита.
- В подушку не кладут акции, высокодоходные облигации и бумаги, устройство которых вы не понимаете.
Какие облигации федерального займа подойдут для подушки: бесплатная подборка от моей команды
Получить подборкуПочему 6 месяцев больше не хватает
В нормальных условиях всегда говорят: подушка должна быть на 6 месяцев ваших расходов. Почему именно шесть? Отматываем назад. Август 1998 года, дефолт, никто не может платить по обязательствам, и примерно полгода все пытаются понять, что произошло. Потом начинается рост. 2008 год, банкротство Lehman Brothers, нерезиденты вышли с рынка, нефть упала. Снова проходит около полугода, и всё разворачивается. К концу 2009 года акции на российском рынке выросли в 3 раза.
Вот это «залипание» на полгода и дало правило. Раньше его было достаточно. Сейчас условия другие: Россия отключена от дешёвых западных денег, ставка высокая, потому что высокая инфляция, бизнесу дорого перекредитоваться. Чем глубже падение, тем дольше из него выходить. А опыта пережидать кризис длиной в несколько лет у нас нет.
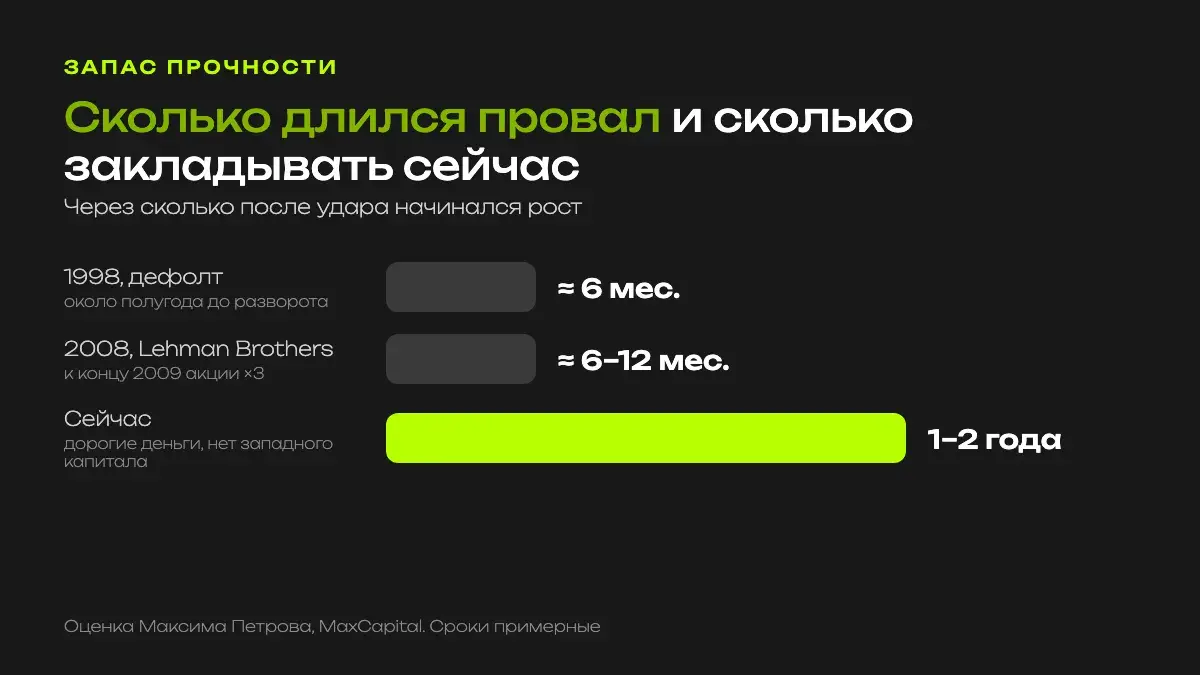
Сейчас 6 месяцев, это мало. Сейчас запас прочности нужно иметь на год вперед, на 2 года вперед.
Максим ПетровСколько нужно: считаем на ваших цифрах
Считаем от расходов, зарплата тут вторична. Возьмите всё, что уходит за месяц: еда, жильё, транспорт, связь, дети. Отдельно сложите платежи по кредитам и ипотеке: банк не будет ждать, пока вы найдёте новую работу. Эту сумму умножаем на число месяцев.
Кто-то скажет: «Максим, где я возьму 2,4 миллиона?» Окей, давайте посмотрим, откуда их можно взять. Первое: посмотрите на то, что у вас уже есть. Например, квартира стоит 20 миллионов, а рентный доход приносит 90 тысяч рублей в месяц. Такое себе. Может быть, тогда эту квартиру продать? Я сейчас продаю три объекта недвижимости, чтобы выйти в кэш и иметь запас прочности на продолжительное время.
Второе: начните откладывать прямо сейчас. 30% от дохода я советую направлять на накопления. Если денег мало и откладывать нечего, сначала найдите, куда они утекают и как поднять доход. Об этом я писал в статье «Как копить, если денег мало». Как быстро растёт запас при ежемесячном пополнении, посмотрите в калькуляторе сложного процента.
Посчитайте, за сколько месяцев вы соберёте подушку на год или два
Посчитать подушкуСтресс-тест на 30 дней
Цифры на бумаге это одно, прожить на них сложнее. Поэтому я предлагаю простую проверку. В 2009 году, когда начались проблемы с долгом Греции, Европейский центробанк проводил банкам так называемые стресс-тесты. Сделайте такой же себе.
Проживите следующие 30 дней, с момента, когда вы просмотрели данное видео, на 30% от своего дохода.
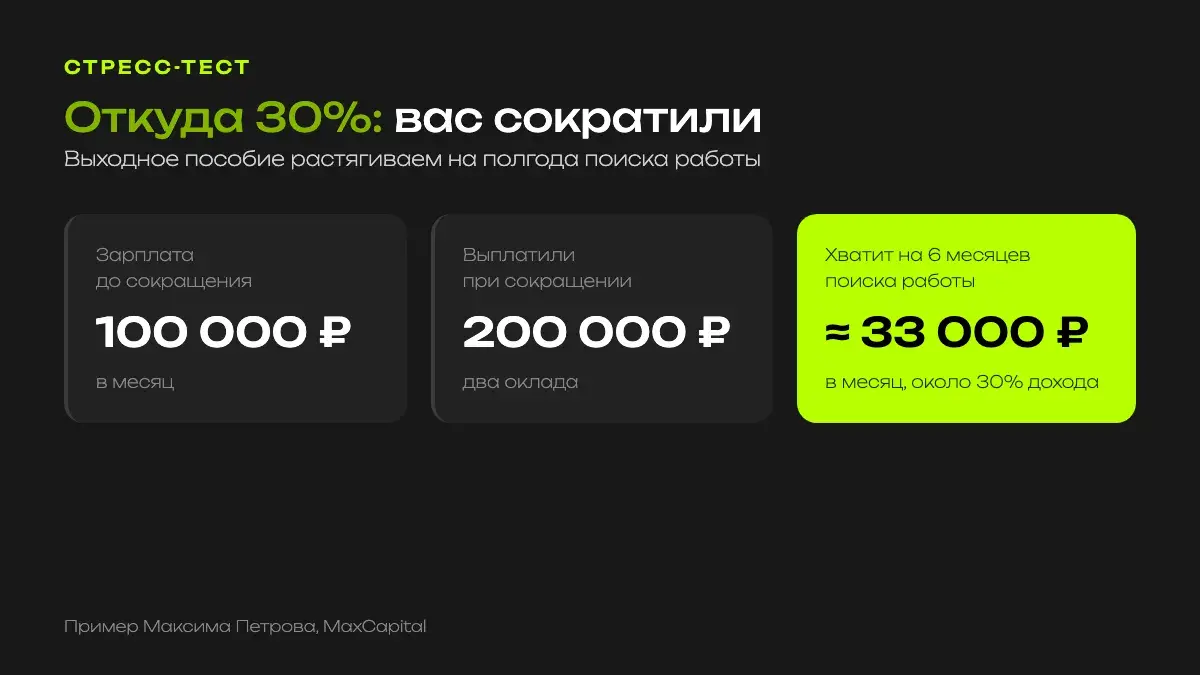
Максим ПетровОткуда 30%? Представьте: вас сокращают. Работодатель поступил по совести и выплатил два месячных оклада. Зарплата была 100 тысяч, на руках 200 тысяч. Сколько вы будете искать работу, вы не знаете, может быть, больше полугода. 200 тысяч делим на 6 месяцев, получаем около 33 тысяч в месяц, примерно треть дохода.
И второе задание, тоже бесплатное. Составьте резюме и разместите его на HeadHunter. Можно даже снизить ожидаемый доход на 20–30% от текущего. Посмотрите, сколько людей позовут вас на собеседование. Так вы поймёте, нужны ли вы сейчас рынку и сколько месяцев на самом деле может занять поиск.
Где хранить подушку: вклад или облигации
Подушка должна быть надёжной и ликвидной: деньги нужно быстро достать в любой момент и ничего при этом не потерять. Доходность здесь на третьем месте. Вклад кажется самым простым вариантом. Но у вклада есть срок: закроете раньше, потеряете проценты. А ставка по вкладам идёт за ключевой ставкой ЦБ, и при её снижении банк при пролонгации предложит вам уже меньше.
Я бы держал подушку в надёжных облигациях. Первый вид с фиксированным купоном, второй с плавающим. В облигациях федерального займа это ОФЗ ПД, постоянный доход, и ОФЗ ПК, переменный купон. У ПК купон привязан к меняющемуся показателю, например к ключевой ставке или ставке RUONIA. Если ЦБ будет повышать ставку, купон вырастет вместе с ней. Если будет снижать, ПД сохранит доходность, которую вы купили. Поэтому я делю пополам: 50% в бумаги с плавающим купоном, 50% с постоянным.
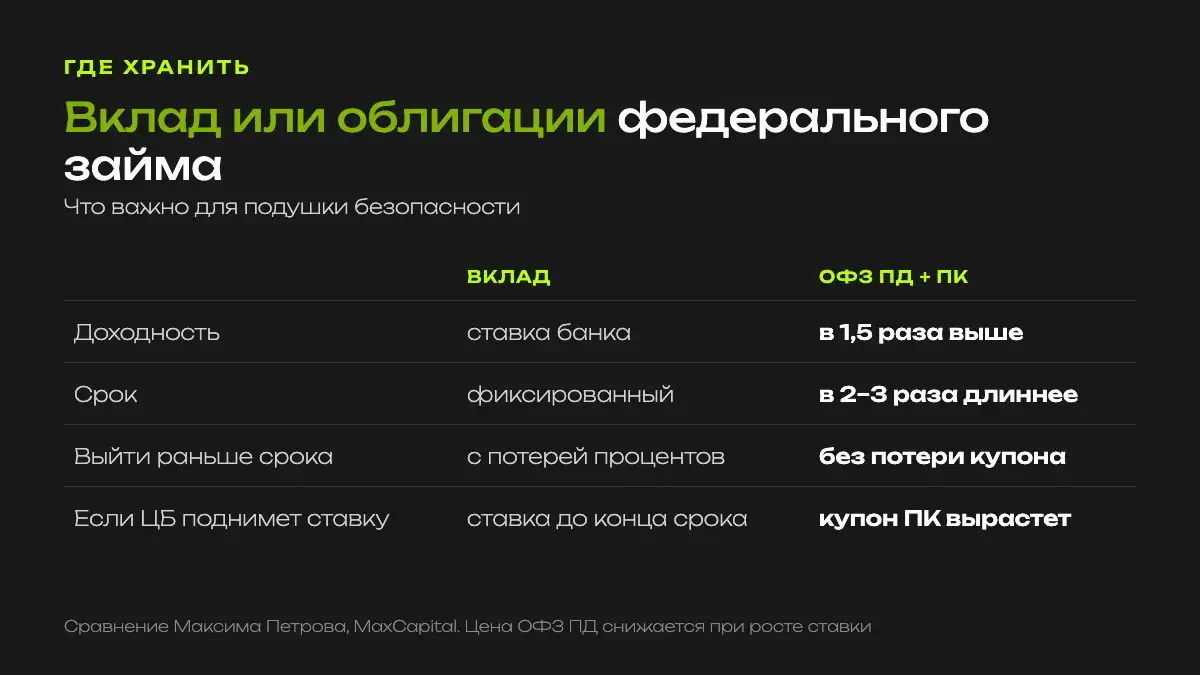
Возможность в любой момент выйти без потери процентов, потому что депозиты всегда привязаны к сроку.
Максим ПетровПро минус скажу сразу. Цена облигации с постоянным купоном падает, если ставка растёт. Продадите такую бумагу в неудачный момент, получите убыток. Поэтому для подушки берите короткие и средние выпуски: на момент записи моих роликов ОФЗ с погашением через 2–3 года давали около 13–14%. Как устроены облигации федерального займа и чем они отличаются от вклада, я подробно разбирал в статье «ОФЗ или вклад».
Подборка облигаций для подушки
Мы с командой отобрали облигации федерального займа с постоянным и с плавающим купоном, которые подходят для подушки безопасности. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуЧего не класть в подушку
Акции. Они могут упасть именно тогда, когда вам понадобятся деньги. В кризис рынок падает вместе с доходами людей, и продавать придётся на дне.
Высокодоходные облигации. Люди видят: все облигации дают 15%, а тут бац, 22%. Возьму-ка я её. За этой разницей прячется риск: молодая компания с низким кредитным рейтингом может не расплатиться. Для подушки такой риск не нужен совсем.
Всё, чего вы не понимаете. Облигации с офертой, с колл- и пут-опционом, амортизируемые выпуски. Для новичка у меня одно правило: вы не идёте в вещи, которые не понимаете. Начинайте с двух видов, ПД и ПК. Как отбирать бумаги, я разбирал в статье «Как выбрать облигации в 2026: 5 правил».
План на сегодня, три шага
Первое: выпишите месячные расходы и платежи по кредитам, умножьте на 12 и на 24. Это ваша цель по подушке. Второе: с сегодняшнего дня 30 дней живите на 30% дохода и разместите резюме на HeadHunter. Третье: всё, что получилось отложить, переводите в надёжные облигации, половину с постоянным купоном и половину с плавающим.
Если вы ждёте сокращений в своей отрасли, посмотрите полный план из пяти шагов в статье «Как подготовиться к кризису 2027». Подушка там первый шаг из пяти.
Что думаете, друзья? Сколько месяцев вы продержитесь на своей подушке прямо сейчас?
Смотрите полный разбор в видео
Ответы на частые вопросы
Сколько должно быть в подушке безопасности?
Классическое правило говорит о 6 месяцах расходов. Сейчас я бы рассчитывал на год-два: при расходах 100 тысяч в месяц это 1,2–2,4 млн ₽. В расходы включайте платежи по кредитам.
Где хранить подушку безопасности?
Я бы держал её в надёжных облигациях федерального займа: половину в ОФЗ с постоянным купоном, половину с плавающим. Их можно продать в любой рабочий день и не потерять накопленный купон.
Можно ли держать подушку на вкладе?
Можно, вклад надёжен. Минусы в сроке и ставке: при досрочном закрытии вы теряете проценты, а при снижении ключевой ставки новый вклад откроют уже под меньший процент.
Как понять, хватит ли моей подушки?
Проживите 30 дней на 30% дохода и разместите резюме на сайте вакансий. Так вы увидите, сколько реально тратите и сколько месяцев может занять поиск работы.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Доходности и ставки даны на момент записи роликов и округлены, расчёты упрощённые. Цена облигаций снижается при росте ставки, эмитент может не выполнить обязательства, прошлая доходность не гарантирует будущей. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Как подготовиться к кризису 2027
Пять шагов, если в отрасли грядут сокращения.
ОФЗ или вклад
Как работают облигации федерального займа и с чего начать новичку.
Как копить, если денег мало
Поднять доход через продукт, а не резать расходы.