Как стать миллионером в 2026: инвестиции с нуля по шагам
Показываю, сколько откладывать в месяц, чтобы накопить первый миллион, как работает сложный процент с формулой и примером, из чего собрать первый портфель и какие ошибки мешают новичкам.
Друзья, мне часто пишут: «Максим, с чего начать инвестиции с нуля, чтобы когда-нибудь стать миллионером?» И обычно ждут названия акции, которую надо купить завтра. Я начинаю с другого: с плана, с того, сколько вы откладываете каждый месяц, и с привычки делать это автоматически. Акции и облигации появляются уже потом.
Ниже мой план по шагам. Все расчёты я перепроверил, формулу сложного процента привожу целиком, чтобы вы могли подставить свои цифры.
- Начните с цели: какую сумму вы хотите иметь через год и через 5–10 лет.
- Базовая планка 10% дохода на инвестиции. В России я целюсь в 20–30%, потому что инфляция у нас выше.
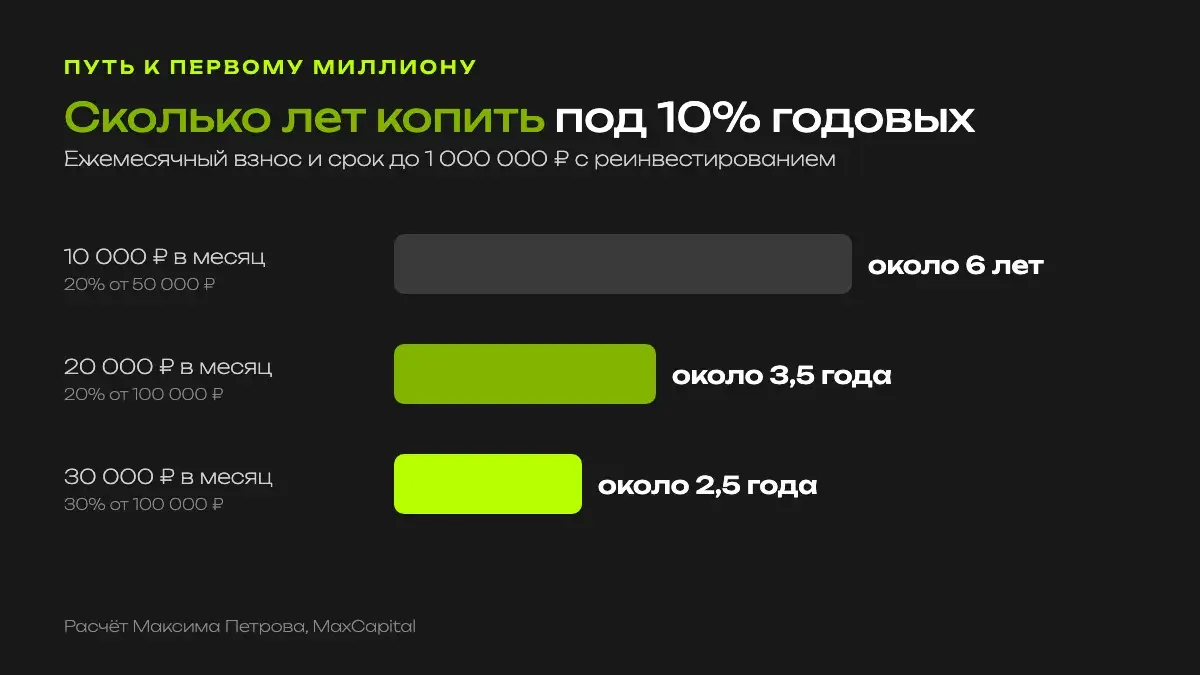
- При доходе 100 000 ₽ и взносах 20 000 ₽ в месяц под 10% годовых миллион набирается примерно за 3,5 года.
- Первый портфель простой: 60–70% в индексных фондах и облигациях федерального займа, 30–40% в дивидендных акциях.
- Спекуляции новичку не нужны: комиссии и эмоции съедают результат.
Не получается откладывать даже 10%? Бесплатный тест покажет, куда утекают деньги
Пройти тестШаг 1. Личный финансовый план: цели и «месяцы свободы»
Первый вопрос, который я задаю себе: какую сумму я хочу иметь через 12 месяцев? Второй: что будет через 5–10 лет? Для многих ориентиры здесь первый миллион, потом капитал 10 млн ₽. У кого-то психологическая цель 100 000 долларов. По моему опыту, примерно с такого рубежа сложный процент начинает заметно разгонять капитал.
Финансовая свобода для меня это свобода выбора. Лежать на диване и ничего не делать в мои планы не входит. Поэтому цели я оцифровываю: сколько пассивного дохода мне нужно, чтобы выбирать, где и сколько работать.
Каждый рубль, который вы откладываете, я называю купленным «месяцем свободы». Классическое правило: 10% дохода на инвестиции. В России инфляция выше, поэтому я целюсь в 20–30%. При доходе 100 000 ₽ это 10–30 тысяч в месяц.
Взносы я автоматизирую: автопополнение счёта в один и тот же день месяца. Норму сбережений фиксирую и не снижаю, даже когда хочется.
Шаг 2. Сложный процент: формула и пример
Сложный процент работает так: доход начисляется не только на ваши взносы, но и на уже полученный доход. Получается снежный ком. Прирост идёт по экспоненте, поэтому первые годы он почти незаметен, а потом ускоряется.
Формула для регулярных ежемесячных взносов выглядит так:
Капитал = взнос × ((1 + r/12)n − 1) / (r/12), где r это годовая доходность в долях (10% = 0,1), а n это число месяцев.
Пример. Вы откладываете 10 000 ₽ в месяц под 10% годовых и реинвестируете доход. Миллион набирается примерно через 6 лет. Из этого миллиона около 730 тысяч составят ваши взносы, около 270 тысяч принесёт доходность. Чем дольше срок, тем больше доля дохода в итоговой сумме. По моим наблюдениям, заметный рывок виден лет через 7–10, а в полную силу сложный процент работает ещё позже. Главное продержаться и не забирать деньги.
Сложный процент называют восьмым чудом света. Но работает он только на тех, кто годами держит дисциплину.
Максим ПетровРеинвестируйте дивиденды и купоны
Дивиденды, которые вы реинвестируете, увеличивают количество ваших активов. Спекуляции позицию, наоборот, подъедают. Во многих приложениях брокеров можно включить автопокупку фондов или акций на пришедшие выплаты. Доходность портфеля сравнивайте с инфляцией: важна именно реальная доходность.
Сколько откладывать, чтобы накопить 1 000 000 ₽
Я посчитал ежемесячный взнос для трёх вариантов: без доходности, под 10% и под 20% годовых с реинвестированием. Это упрощённый расчёт, налоги и комиссии в нём не учтены.
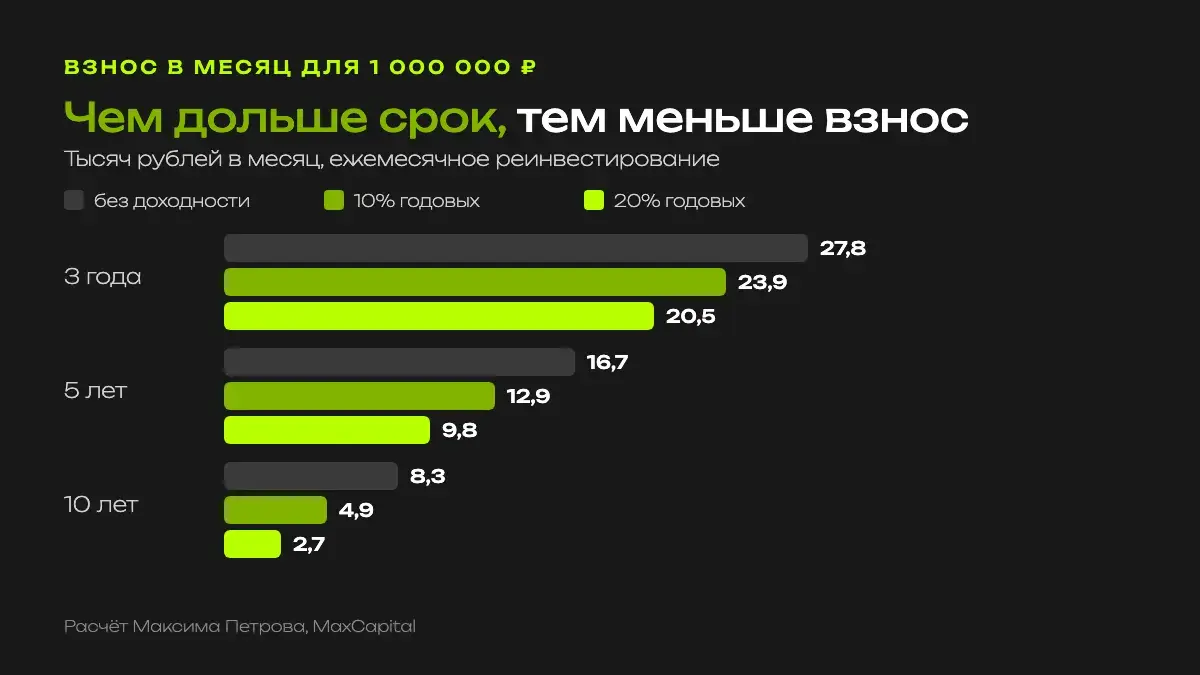
- Без доходности: за 1 год около 83 300 ₽ в месяц, за 3 года около 27 800 ₽, за 5 лет около 16 700 ₽, за 10 лет около 8 300 ₽.
- Под 10% годовых: за 3 года около 23 900 ₽, за 5 лет около 12 900 ₽, за 10 лет около 4 900 ₽.
- Под 20% годовых: за 3 года около 20 500 ₽, за 5 лет около 9 800 ₽, за 10 лет около 2 700 ₽.
Теперь от дохода. При зарплате 50 000 ₽ и взносах 20%, то есть 10 000 ₽ в месяц, под 10% годовых миллион набирается примерно за 6 лет. При зарплате 100 000 ₽ и взносах 20 000 ₽ под те же 10% выходит около 3,5 года. Если откладывать 30 000 ₽, срок сокращается примерно до 2,5 года.
Накопить миллион за год реально только при высоком доходе или если продать какой-то актив. Горизонт 3–5 лет реален, если откладывать 20–30% дохода и получать 8–15% годовых. Студенту или семье с детьми я советую начать хоть с 1 000–5 000 ₽ в месяц и повышать взнос вместе с доходом. Хотите минимальный риск? Берите больше облигаций федерального займа и депозитов и закладывайте срок подлиннее. Подробный разбор именно про первый миллион я делал в статье «Как накопить 1 000 000 ₽ быстрее».
Шаг 3. Увеличьте доход, чтобы больше инвестировать
Урезать расходы можно только до какого-то предела. Расти доходу ничто не мешает. Поэтому вложения в себя и в образование я считаю частью инвестиционного плана: какие навыки поднимают стоимость вашего часа, как монетизировать компетенции.
Ответственность и доход связаны напрямую. Берёте больше ответственности, растёт и заработок. Цель, к которой я призываю стремиться, повышать доход на 15–20% в год. Прокачивайте навыки с измеримым результатом и берите задачи, которые влияют на выручку или экономию компании. Если вы продаёте услуги, сделайте тарифы: быстро, дорого, качественно. Ускорение и ответственность за результат можно продавать как премиальную опцию.
Чем быстрее растёт доход, тем быстрее вы дойдёте до капитала 10 млн ₽ или 100 000 долларов. Какие траты помогают зарабатывать больше, я разбирал в статье «ТОП-3 расхода, которые приносят доход».
Шаг 4. Где инвестировать: первый портфель
На длинной дистанции акции обгоняют депозит, но и колеблются сильнее. Облигации федерального займа для консервативной части служат якорем в рублях, особенно на горизонте 2–5 лет. Депозит я оставляю для подушки и коротких целей.
Самый простой способ купить рынок целиком: биржевой фонд на индекс Мосбиржи. Индексная стратегия дешевле по комиссиям и надёжнее на старте, чем самостоятельный выбор акций. Дальше можно добавлять дивидендные голубые фишки с устойчивыми выплатами, а отдельные акции подбирать по мере опыта.
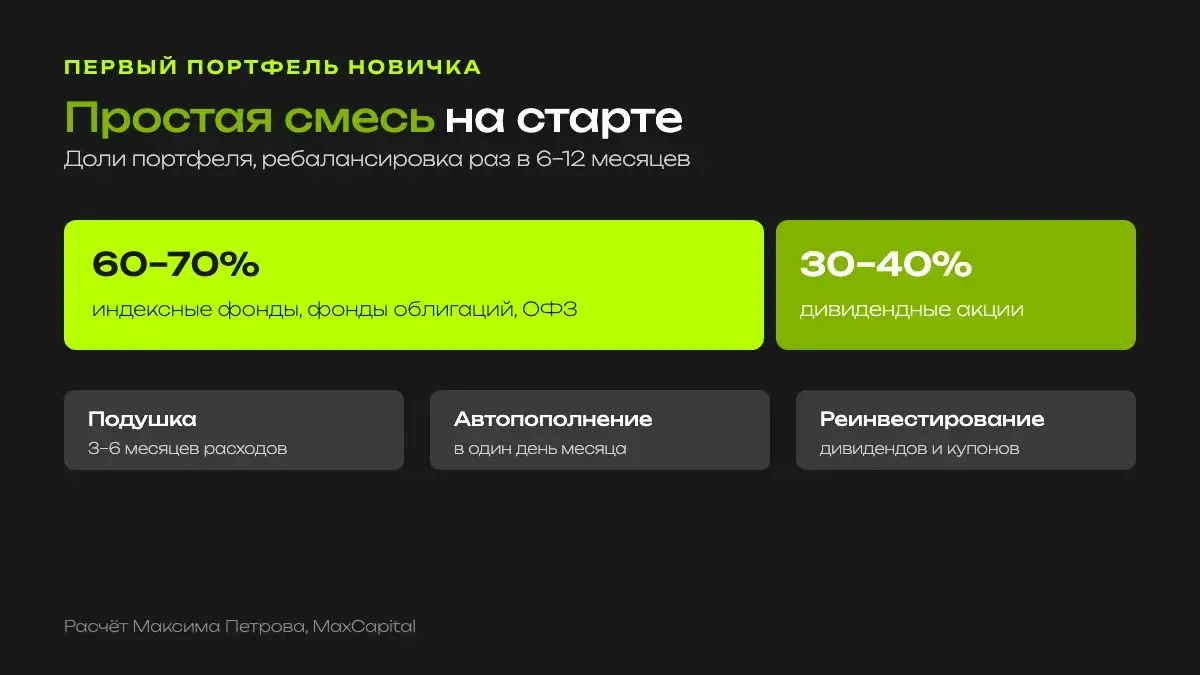
Моя схема для новичка: 60–70% в индексных фондах, фондах облигаций и ОФЗ, 30–40% в дивидендных акциях и отраслевых фондах. Раз в 6–12 месяцев ребалансировка. Не держите всё в одном активе, секторе или валюте. Как отбирать облигации и не нарваться на дефолт, я подробно писал в статье «Как выбрать облигации в 2026».
Валюта и золото для меня страховка. Двигатель капитала другой: бизнес, то есть акции и фонды. Валюта не платит ни дивидендов, ни купонов, а заработок на курсе доллара я отношу к спекуляциям.
Подборка облигаций бесплатно
Для консервативной части портфеля мы с командой собрали список облигаций, которые можно покупать прямо сейчас: выпуски с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуПлан на первый миллион: по порядку
- Соберите подушку безопасности на 3–6 месяцев расходов на депозите или в коротких ОФЗ.
- Откройте брокерский счёт онлайн, это занимает 5–10 минут. Подумайте об индивидуальном инвестиционном счёте: налоговый вычет типа А ускоряет путь к миллиону.
- Включите автопополнение каждый месяц. Выбирайте приложение, где есть автопополнение, фонды, понятные отчёты и низкие комиссии.
- Соберите портфель: 60–70% индексные фонды и ОФЗ, 30–40% дивидендные акции.
- Реинвестируйте дивиденды и купоны, настройте автопокупку.
- Раз в 6–12 месяцев делайте ребалансировку и сверяйтесь с планом.
- Растите доход и уберите себе доступ к «быстрым тратам», чтобы не сорваться.
Спекуляции зависят от толпы и эмоций рынка. Инвестиции зависят от денежного потока бизнеса. Я выбираю второе.
Максим ПетровПочему новичок топчется на месте
Когда человек говорит мне, что не может накопить миллион, причина почти всегда одна из этих. Нет плана и автоматизации, взносы делаются, когда «останется». Погоня за доходностью и лишний риск. Нет диверсификации, инвестиции путаются со спекуляциями.
Отдельная история это трейдинг. Брокер зарабатывает на вашей активности: чем чаще вы покупаете и продаёте, тем больше комиссий. Добавьте эмоции и кредитное плечо, и счёт быстро сливается. Ядро портфеля я собираю из фондов, облигаций и дивидендных акций, «идеям на неделю» там места нет. Чтобы снизить комиссии, выбирайте фонды с низкой платой за управление, делайте ребалансировку реже и крупнее и пользуйтесь автопополнением. В брокерском отчёте смотрите три вещи: комиссии, оборот и налоги.
Про движение FIRE меня тоже спрашивают. Я иду к цели на горизонте 15–20 лет и стараюсь не срываться с дисциплины. Ранний старт и регулярные взносы решают больше, чем возраст, к которому вы хотите успеть.
Смотрите полный разбор в видео
В ролике я по шагам рассказываю, с какой суммы стартовать и какие ошибки не делать.
Ответы на частые вопросы
С какой суммы начать инвестировать с нуля?
Хоть с 1 000–5 000 ₽ в месяц. Важнее регулярное автопополнение и реинвестирование дивидендов. Чем раньше начнёте, тем сильнее сработает сложный процент.
Сколько откладывать в месяц при доходе 50 000 или 100 000 ₽?
Базовая планка 10%, это 5 000 или 10 000 ₽. В России я целюсь в 20–30%: 10 000–15 000 ₽ с дохода 50 000 ₽ и 20 000–30 000 ₽ с дохода 100 000 ₽.
За сколько можно накопить миллион?
При взносах 10 000 ₽ в месяц под 10% годовых примерно за 6 лет, при 20 000 ₽ примерно за 3,5 года. Без доходности за 3 года нужно откладывать около 27 800 ₽ в месяц.
Акции или облигации на старте?
На старте я предлагаю простую смесь: биржевой фонд на индекс Мосбиржи и облигации федерального займа. Консервативному инвестору стоит взять больше ОФЗ и фондов облигаций. Отдельные акции добавляйте по мере опыта.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Расчёты упрощённые: доходность 10% и 20% годовых взята для примера, налоги и комиссии не учтены. Прошлая доходность не обещает такой же в будущем, акции и облигации могут дешеветь. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Как накопить 1 000 000 ₽ быстрее
Пошаговый план к первому миллиону и то, как сложный процент сокращает срок.
Как выбрать облигации в 2026: 5 правил без дефолта
Купон, оферта и доходность к погашению простыми словами, фильтр ВДО и проверка эмитента.
100 000 ₽ в месяц с инвестиций
Какой капитал нужен для пассивного дохода 100 тысяч в месяц и куда его вложить.