Прогноз ключевой ставки на 2026–2027 годы
ЦБ второй раз подряд оставил ставку на 14% и поднял свой прогноз на 2027 год. Разбираем, что это значит в цифрах, когда ждать снижения и как поведут себя вклады.
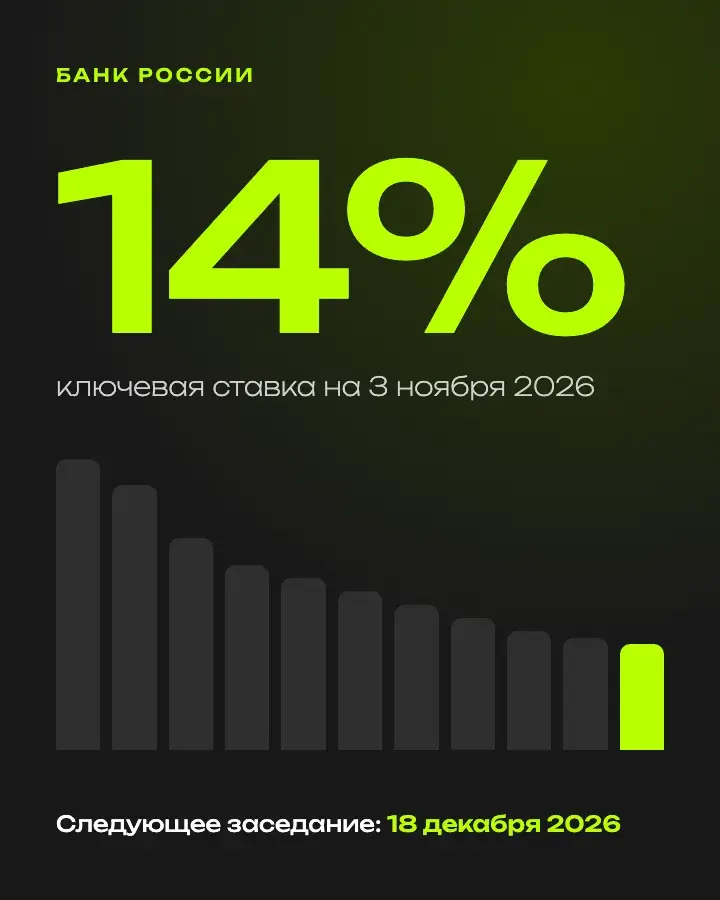
23 октября 2026 года совет директоров Банка России сохранил ключевую ставку на уровне 14% годовых. Рынок такого решения в целом ждал. Важнее оказалось другое: регулятор пересмотрел среднесрочный прогноз, и по нему деньги в 2027 году останутся дороже, чем обещали летом. Для вкладчика это хорошая новость на короткой дистанции. Для того, кто хочет зафиксировать высокую доходность надолго, это повод не откладывать решение.
- Ключевая ставка 14%. Её держат с конца июля 2026 года, следующее заседание 18 декабря.
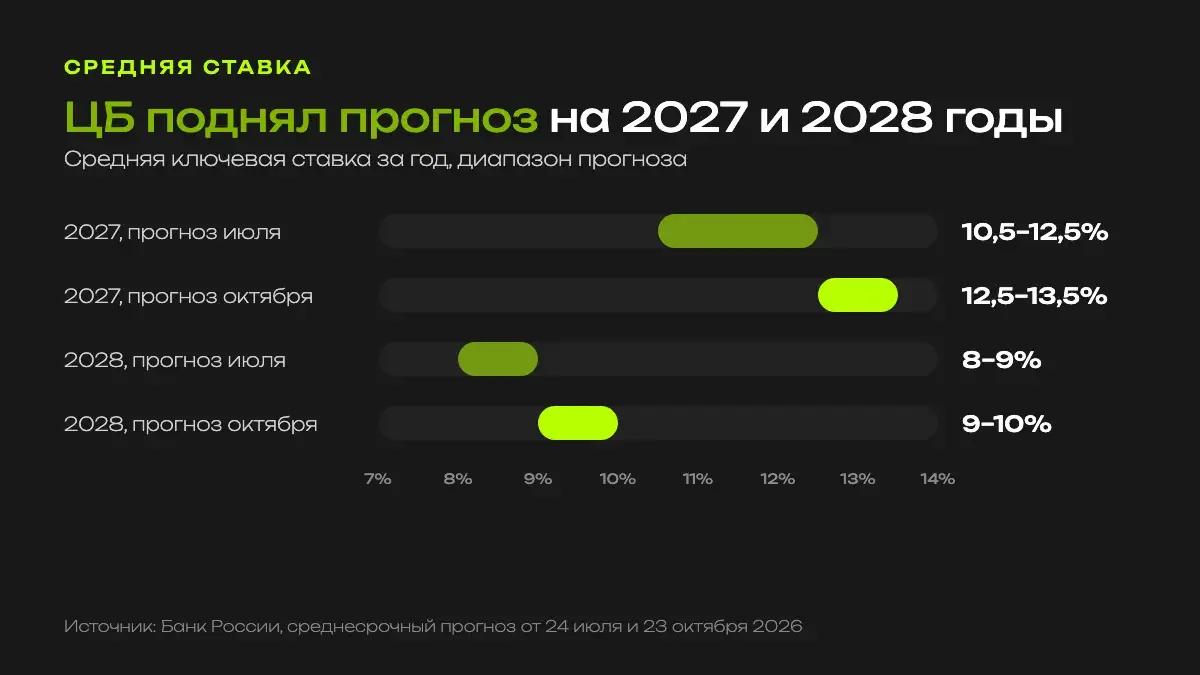
- Средняя ставка на 2027 год по прогнозу ЦБ теперь 12,5–13,5%. В июле было 10,5–12,5%.
- Опрошенные «Известиями» аналитики ждут первого снижения в феврале 2027 года, на 0,25 п.п. Базовый сценарий на конец 2027 года: около 13%.
- Банки уже снижают ставки по длинным вкладам. Вклад больше чем на год в октябре давал в среднем 11,75%.
Подборка облигаций федерального займа, на которых можно зафиксировать доходность до снижения ставки
Получить подборкуГде ставка сейчас и как мы сюда пришли
До июня 2025 года ключевая ставка держалась на 21%. Потом ЦБ начал снижать её почти на каждом заседании: 20% в июне, 18% в июле, 17% в сентябре 2025 года. Дальше шаги стали мельче. В 2026 году ставка опускалась по 0,25–0,5 п.п. и в июле дошла до 14%.
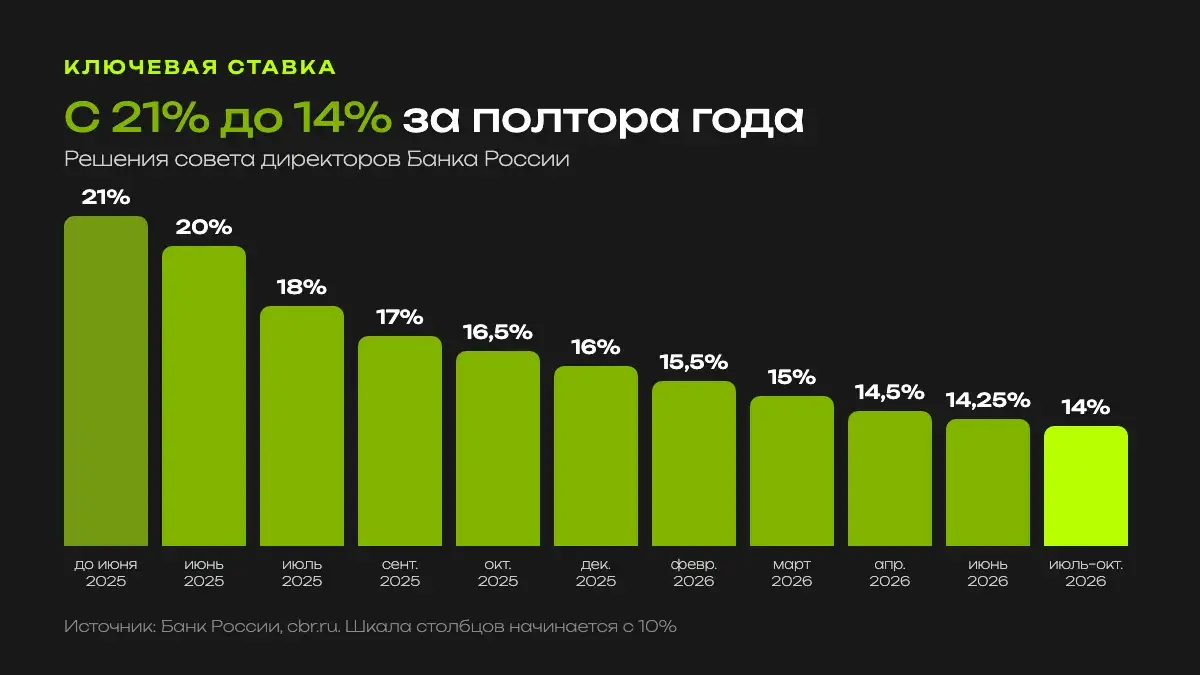
В сентябре и октябре 2026 года ставку не трогали. Причина в инфляции: на 19 октября она была 6,8% в годовом выражении, а ЦБ поднял прогноз на 2026 год с 6–7% до 7,1–7,6%. Пока цены растут быстрее плана, снижать стоимость денег регулятору не с руки.
Что сказал ЦБ 23 октября
Главное в октябрьском решении спрятано в прогнозе. Банк России публикует его в виде средней ключевой ставки за год. На 2027 год диапазон теперь 12,5–13,5%, в июле он был 10,5–12,5%. На 2028 год прогноз тоже вырос: с 8–9% до 9–10%.
Возвращение инфляции к цели 4% ЦБ по-прежнему ждёт в 2027 году. Устойчивые показатели инфляции регулятор оценивает в 5–6%, и это выше цели. Отсюда осторожность: если снижать ставку быстро, инфляция может развернуться обратно.
Подробнее о мотивах решения станет известно 5 ноября, когда ЦБ опубликует резюме обсуждения ключевой ставки. Там видно, какие варианты рассматривал совет директоров и насколько единым было решение.
Как читать среднюю ставку за год
Средняя ставка за год и ставка на конец года это разные цифры. Если весь 2027 год просидеть на 14%, средняя будет 14%. Если в феврале начать снижать понемногу и к декабрю дойти до 12%, средняя окажется где-то около 13%.
Поэтому диапазон 12,5–13,5% на деле означает медленное снижение. Резких шагов по 1–2 п.п., как летом 2025 года, ЦБ в базовом сценарии не закладывает. Ставка на конец 2027 года при таком прогнозе может оказаться ближе к 12%, чем к 10%.
Чего ждут аналитики в 2027 году
«Известия» опросили экспертов после октябрьского заседания. Большинство не ждёт снижения в декабре. Первый шаг они видят в феврале 2027 года, и скорее всего на 0,25 п.п. Часть аналитиков допускает перенос на март.
Сценарии на конец 2027 года выглядят так:
Прогнозы ставки ошибаются часто. В июле 2026 года и ЦБ, и большинство аналитиков рисовали более быстрое снижение. Поэтому разумно смотреть на диапазон сценариев и проверять, как ваш план переживёт каждый из них.
Что будет с вкладами
Банки снижают ставки заранее, ещё до решений ЦБ. Это видно по срокам. В октябре 2026 года средние ставки по рублёвым вкладам до 90 дней были 12,55%, на 91–180 дней 12,88%, на срок от 181 дня до года 12,77%. А вклад больше чем на год давал всего 11,75%.
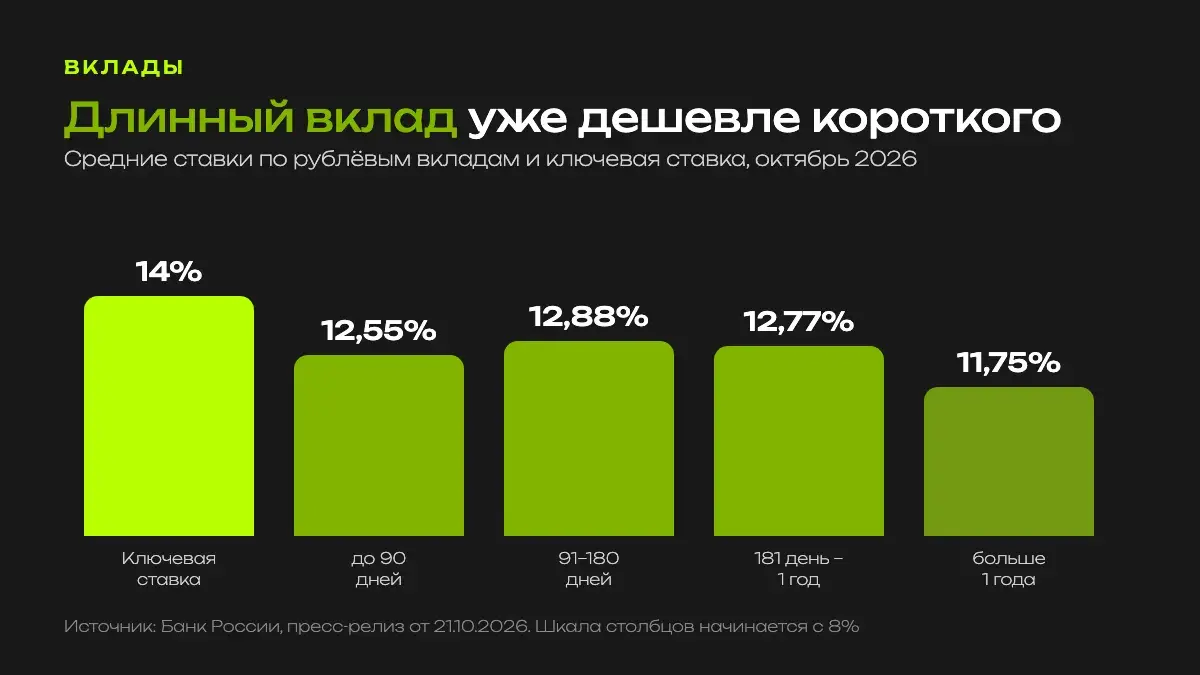
Банк не хочет платить 13% два года, если через год сам будет занимать дешевле. Средняя максимальная ставка в десяти крупнейших банках в третьей декаде октября была 13,09%. По мере снижения ключевой ставки эта цифра пойдёт вниз, и новые вклады будут открываться уже под меньший процент.
Вкладчику стоит помнить про срок. Короткий вклад выгоден, пока ставка высокая. Когда он закончится, деньги придётся размещать заново, уже по новым условиям. Что сейчас происходит с деньгами на депозитах и куда они могут пойти, мы разбирали в статье «Куда пойдут 70 трлн с депозитов».
Зафиксировать доходность до снижения ставки
Команда Максима Петрова собрала облигации федерального займа с постоянным и с плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуЧто делать вкладчику в 2026–2027 годах
Ставка вклада действует до конца срока, потом её нужно искать заново. У облигации с постоянным купоном доходность фиксируется в момент покупки на весь срок до погашения. Если ставка в 2027–2028 годах пойдёт вниз, как ждёт ЦБ, разница между этими двумя инструментами станет заметной.
Сейчас можно купить облигации с доходностью порядка 15% годовых и эту доходность зафиксировать для себя на 10 лет.
Максим Петров, основатель MaxCapitalУ облигаций есть и обратная сторона. Если ставку поднимут, как в рисковом сценарии, цена облигаций с постоянным купоном упадёт. Держать бумагу до погашения это не мешает, а вот продать её раньше срока можно будет с убытком. Поэтому часть денег разумно держать в облигациях с плавающим купоном: их доход идёт вслед за ключевой ставкой.
Если вы только начинаете, сравнение вклада и облигаций по шагам есть в статье «ОФЗ или вклад», а с чего начать покупать первые облигации, рассказано в материале «Облигации для начинающих».
А вы как считаете: ЦБ начнёт снижать ставку уже в феврале или подождёт до весны?
Видео: ОФЗ или вклад
Максим Петров разбирает, как работают облигации федерального займа и чем они отличаются от вклада, когда ставка начинает снижаться.
Частые вопросы
Какая ключевая ставка сейчас?
14% годовых. 23 октября 2026 года Банк России оставил её без изменений. Следующее заседание по ставке пройдёт 18 декабря 2026 года.
Когда ЦБ снизит ключевую ставку?
Большинство опрошенных «Известиями» аналитиков ждут первого снижения в феврале 2027 года, на 0,25 п.п. Часть экспертов допускает перенос на март. Решение зависит от инфляции, которая пока выше прогноза.
Какой будет ключевая ставка в 2027 году?
По прогнозу Банка России от 23 октября 2026 года средняя ставка в 2027 году составит 12,5–13,5%. Базовый сценарий аналитиков на конец 2027 года около 13%, оптимистичный 11–12%, рисковый 15–16%.
Что будет со ставками по вкладам?
Они уже снижаются, быстрее всего на длинных сроках. В октябре 2026 года вклад больше чем на год давал в среднем 11,75%, а короткие вклады около 12,5–12,9%. По мере снижения ключевой ставки новые вклады будут открываться под меньший процент.
Источники
Банк России: решения по ключевой ставке
Банк России: пресс-релиз от 23 октября 2026 года
Банк России: среднесрочный прогноз
Банк России: ставки по вкладам, 21 октября 2026 года
Сравни: как изменился прогноз ЦБ на 2027 год
«Известия» через Mail.ru: опрос экспертов о ставке
«Ведомости»: ставки по вкладам в крупнейших банках
Редакция MaxCapital собрала эти данные из открытых публикаций Банка России и СМИ на 3 ноября 2026 года. Это не индивидуальная инвестиционная рекомендация. Прогнозы ставки могут не сбыться. Цена облигаций снижается при росте ставки, эмитент может не выполнить обязательства, прошлая доходность не гарантирует будущей. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Куда пойдут 70 трлн с депозитов
Куда могут уйти деньги, которые сейчас лежат на банковских депозитах.
ОФЗ или вклад
Как работают облигации федерального займа и что выбрать вместо вклада.
Что происходит с ОФЗ
Почему падают облигации федерального займа и что делать.