Правило 72: за сколько лет удвоятся деньги
Как прикинуть срок удвоения без калькулятора, где правило ошибается и как с его помощью увидеть, что инфляция делает с накоплениями.
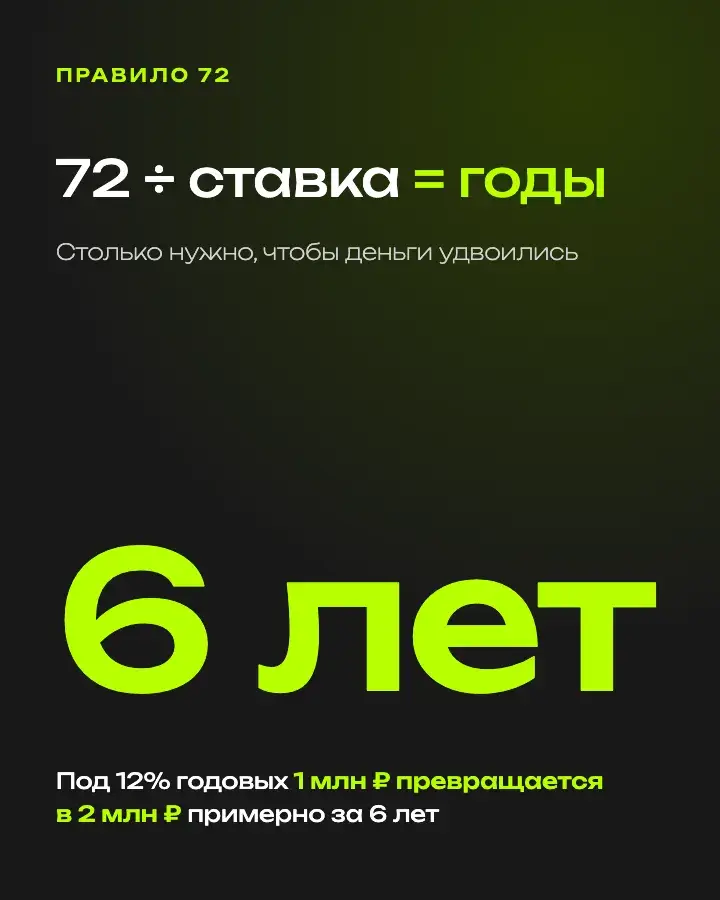
Правило 72 отвечает на один вопрос: за сколько лет сумма вырастет вдвое при данной ставке. Делим 72 на годовую доходность в процентах. Под 12% годовых деньги удвоятся примерно за 6 лет, под 8% за 9 лет.
- Срок удвоения в годах = 72 / ставка в процентах.
- Правило работает со сложным процентом: доход должен оставаться в работе.
- Для ставок от 6% до 20% ошибка не больше трёх месяцев.
- Рост в 3 раза: 114 / ставка. Рост в 4 раза: 144 / ставка.
- Для инфляции то же самое: при 6,8% в год цены удваиваются примерно за 10,6 года.
Правило работает для разового вложения. С ежемесячными пополнениями точный результат покажет калькулятор
Открыть калькуляторТаблица: срок удвоения по правилу 72 и точно
| Ставка | По правилу 72 | Точный расчёт |
|---|---|---|
| 4% | 18,0 года | 17,7 года |
| 6% | 12,0 года | 11,9 года |
| 8% | 9,0 года | 9,0 года |
| 10% | 7,2 года | 7,3 года |
| 12% | 6,0 года | 6,1 года |
| 14% | 5,1 года | 5,3 года |
| 16% | 4,5 года | 4,7 года |
| 20% | 3,6 года | 3,8 года |
| 24% | 3,0 года | 3,2 года |
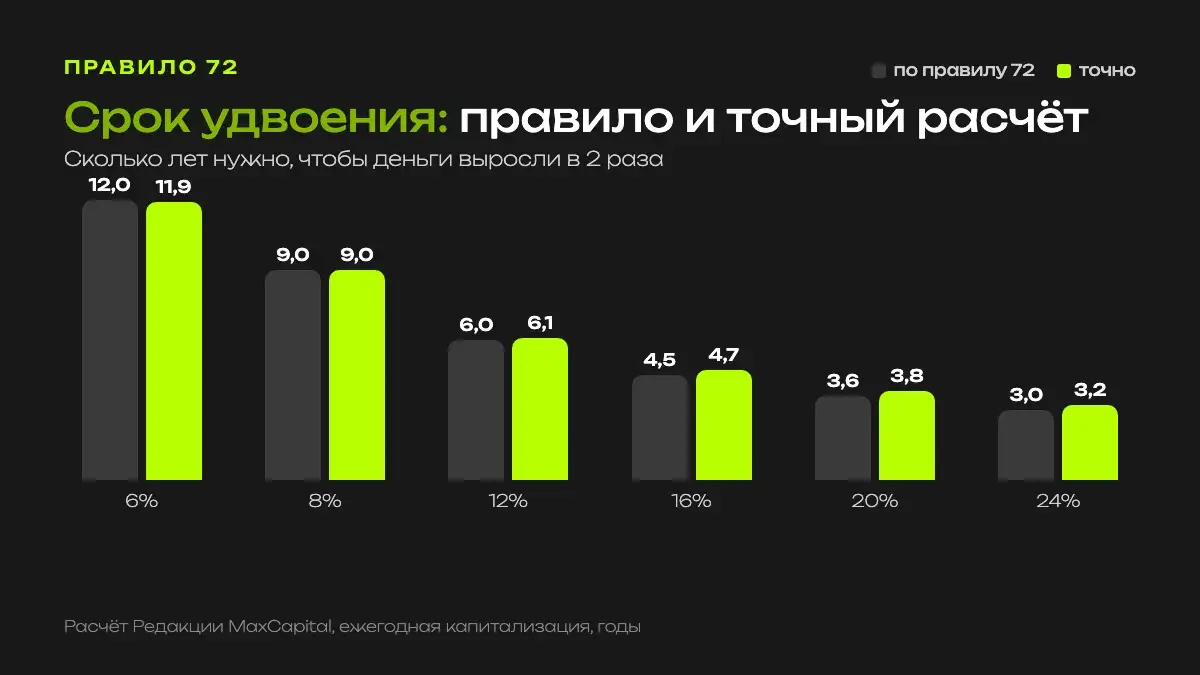
Точный срок считается через логарифм: ln 2 / ln(1 + ставка), с ежегодной капитализацией. Правило 72 нужно, чтобы не делать этого в уме, и для обычных ставок по вкладам и облигациям оно почти не ошибается.
Сколько удвоений вы успеете
Правило удобно, чтобы увидеть горизонт целиком. Под 12% годовых деньги удваиваются каждые 6 лет. За 30 лет это 5 удвоений: 1 млн ₽ по правилу превращается в 2, 4, 8, 16 и 32 млн ₽.
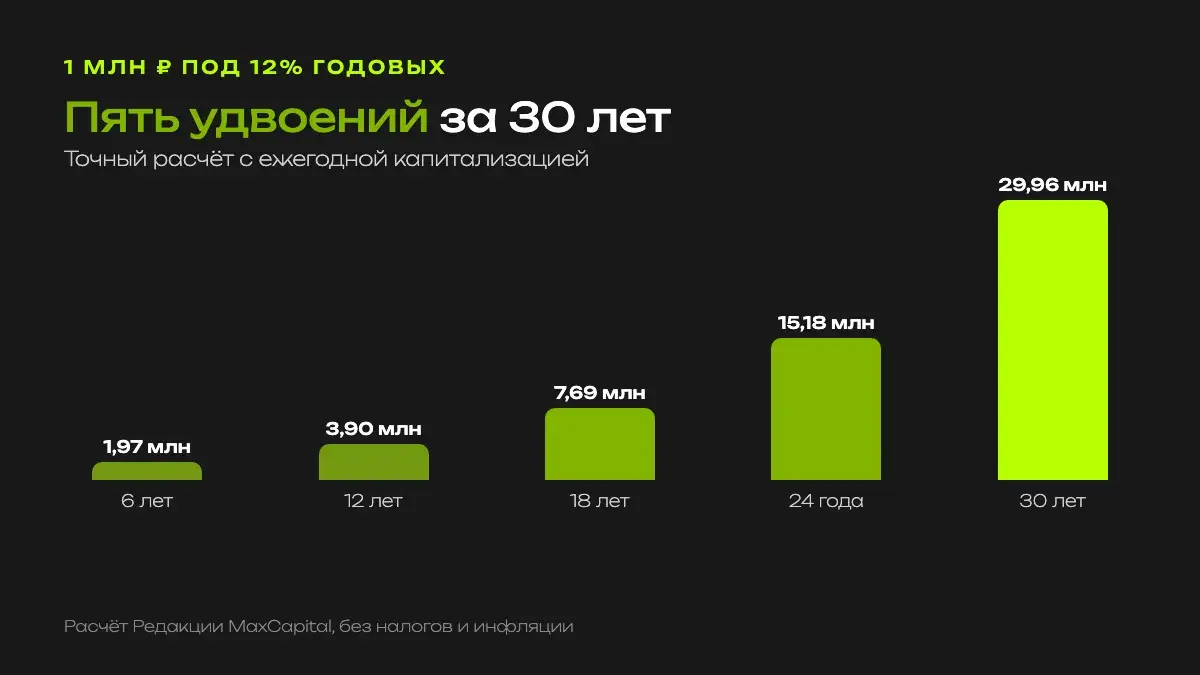
Точный расчёт даёт чуть меньше: 29,96 млн ₽ через 30 лет. Для прикидки в уме ошибка в 7% на тридцатилетнем горизонте вполне нормальна.
Главное здесь в другом. Последнее удвоение, с 24-го по 30-й год, добавляет почти 15 млн ₽. Первое добавило 1 млн ₽. Поэтому так важно начать раньше, подробнее об этом в статье «Сложный процент: формула и примеры простыми словами».
Где правило 72 ошибается
Правило лучше всего работает при ставках около 8%. Чем дальше от этого значения, тем больше ошибка. При 4% правило даёт 18 лет, точный ответ 17,7. При 24% правило даёт 3 года, точный ответ 3,2 года. Для высоких ставок точнее делить на 76–78, для низких на 70.
Правила 114 и 144
Чтобы узнать срок утроения, делим 114 на ставку. Под 12% деньги вырастут втрое примерно за 9,5 года, точный ответ 9,7. Рост в четыре раза: 144 делим на ставку, под 12% это 12 лет.
Пополнения ломают правило
Правило 72 считает разовое вложение. Если вы каждый месяц добавляете деньги, прикидка в уме уже не поможет. Здесь нужен калькулятор сложного процента: выберите режим «Итоговый капитал» и задайте пополнение. Сколько накопится при 10 000 ₽ в месяц, мы посчитали в статье «10 000 ₽ в месяц: сколько будет через 10, 20 и 30 лет».
Посчитайте, когда удвоится ваш капитал с ежемесячными пополнениями
Посчитать в калькулятореПравило 72 и инфляция: когда деньги подешевеют вдвое
Правило работает и в обратную сторону. Делим 72 на инфляцию и получаем срок, за который цены вырастут вдвое, а покупательная способность денег без дохода упадёт в два раза.
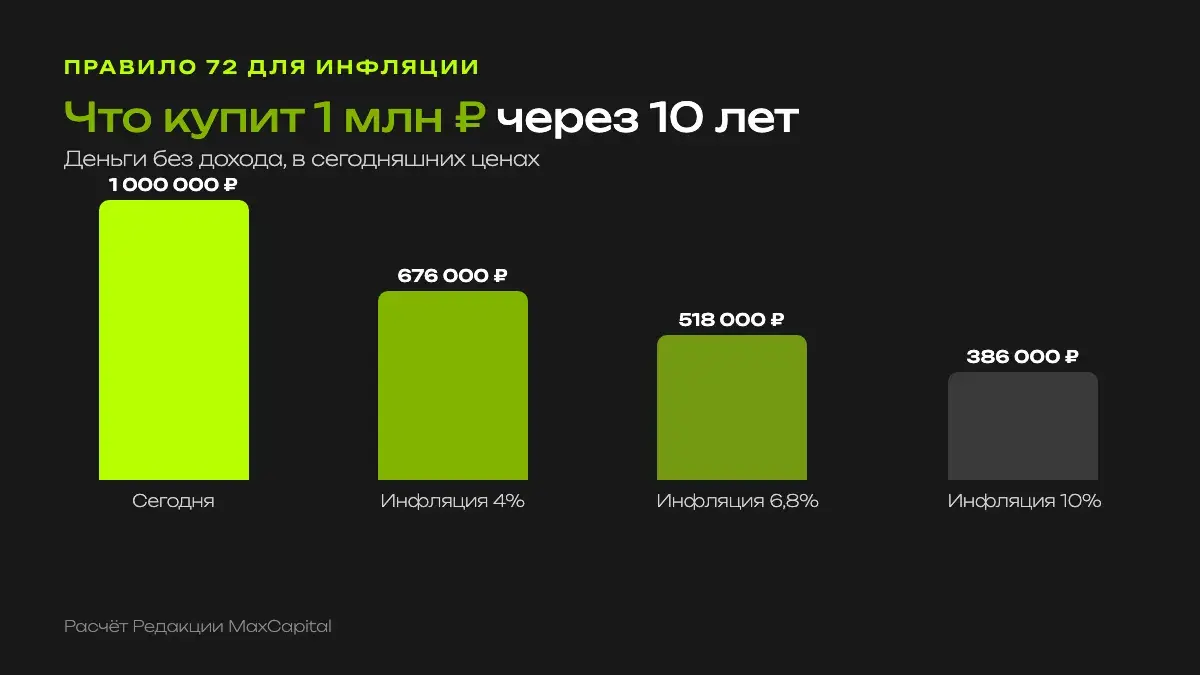
На 19 октября 2026 года инфляция 6,8%. По правилу 72 цены удвоятся за 10,6 года. Через 10 лет 1 млн ₽, который лежит без дохода, купит столько же, сколько сегодня 518 000 ₽.
Максим Петров говорит об этом прямо:
Инфляция съедает наше накопление, недвижимость стареет, автомобиль тоже стареет, амортизируется.
Максим Петров, основатель MaxCapitalПоэтому в правило 72 стоит подставлять реальную доходность, то есть за вычетом инфляции. При 12% доходности и 6,8% инфляции реальная доходность около 4,9%, и покупательная способность денег удваивается примерно за 15 лет. Как выбрать вклад, который хотя бы обгоняет инфляцию, разобрали в статье «Вклад с капитализацией».
Как пользоваться правилом на практике
- Сравнить предложения. Вклад под 12% удваивает деньги за 6 лет, под 8% за 9 лет. Три года разницы на каждом удвоении.
- Проверить обещание. Чтобы удвоить деньги за 2 года, нужно около 41% годовых. Без большого риска такой доходности не бывает, и это повод насторожиться.
- Оценить цель. До пенсии 30 лет? При 12% это пять удвоений, при 8% чуть больше трёх.
Правило 72 работает лучше, когда ставка известна заранее. Так устроены облигации федерального займа с постоянным купоном: доходность фиксируется до погашения. С чего начать, рассказано в материале «Облигации для начинающих».
Подборка ОФЗ с известной доходностью
Команда Максима Петрова собрала облигации федерального займа с постоянным и с плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуВидео: как инфляция забирает деньги
Максим Петров о том, что делать с накоплениями, когда цены растут быстрее процентов по вкладу.
Частые вопросы
Что такое правило 72?
Это способ быстро оценить, за сколько лет удвоятся деньги: 72 делят на годовую доходность в процентах. Под 12% это примерно 6 лет.
За сколько лет удвоятся деньги под 10% годовых?
По правилу 72 за 7,2 года. Точный расчёт с ежегодной капитализацией даёт 7,3 года.
Насколько точно правило 72?
Для ставок от 6% до 20% ошибка не больше трёх месяцев. При высоких ставках точнее делить на 76–78.
Как применить правило 72 к инфляции?
Разделите 72 на инфляцию. При 6,8% цены удвоятся примерно за 10,6 года, и за это время сбережения без дохода потеряют половину покупательной способности.
Материал отражает мнение редакции и не является индивидуальной инвестиционной рекомендацией. Расчёты условные, без налогов и комиссий, если не указано иное. Доходность в будущем не гарантирована. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Сложный процент: формула и примеры простыми словами
Формула, капитализация процентов, правило 72 и пример двух инвесторов.
Куда вложить деньги при инфляции
Почему вклад и наличные проигрывают росту цен и какие активы его обгоняют.
Как стать миллионером в 2026: инвестиции с нуля
Сколько откладывать в месяц, формула сложного процента и первый портфель новичка.