Куда вложить деньги при инфляции в 2026 году: кто богатеет, когда растут цены
Объясняю, почему при стагфляции ставка ЦБ не спасает сбережения, кто стоит на другой стороне роста цен и как перейти в эту сторону с небольших сумм.
Друзья, в конце лета 2026 года стала понятна одна неприятная вещь: страна скатывается в стагфляцию. Это самая болезненная ситуация из возможных. Экономика падает, а инфляция при этом продолжает расти. Каждый из нас это уже почувствовал на себе: за своё время мы получаем всё меньше благ. В этой статье разберу, кому такая ситуация выгодна и что сделать, чтобы оказаться на его стороне.
- При стагфляции рост цен нельзя погасить повышением ставки. Ставку можно поднять хоть до 30%, хоть до 50%, а цены всё равно будут расти.
- Когда большинство теряет от инфляции, на другой стороне сделки кто-то зарабатывает. Это собственники бизнеса, которые закладывают инфляцию в цену своего продукта.
- Депозиты, наличные рубли и наличная валюта на длинной дистанции от инфляции не защищают. Защищают финансовые активы в капитале.
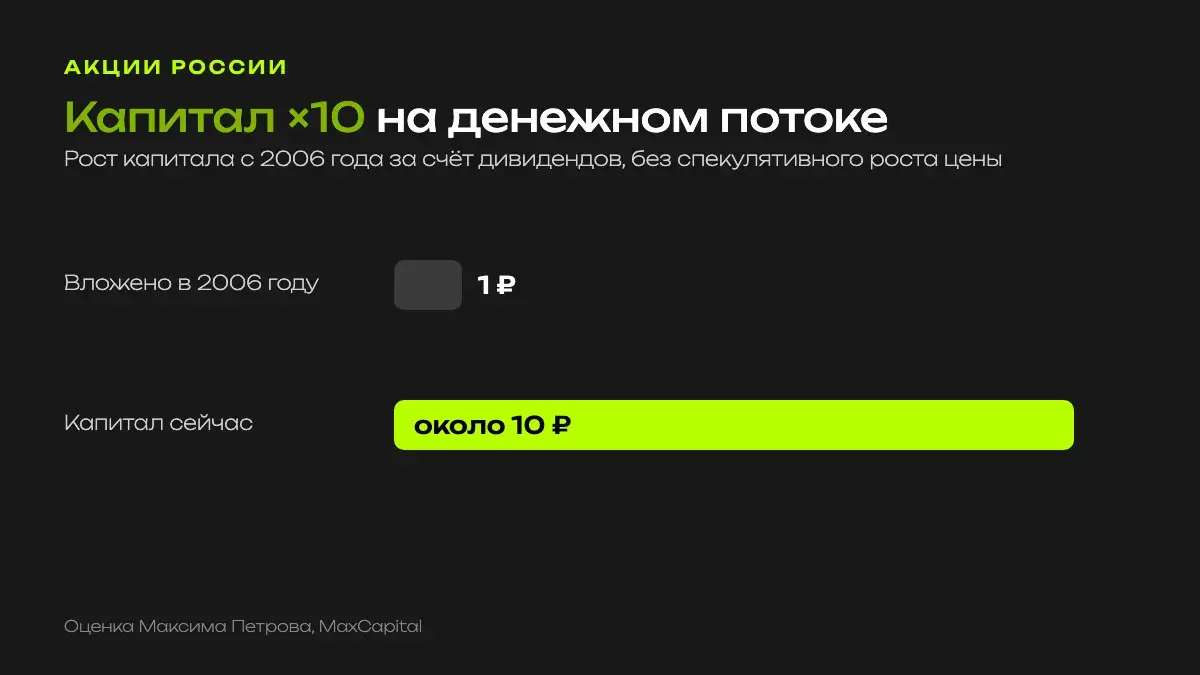
- Денежный поток от российских акций с 2006 года позволил увеличить капитал примерно в 10 раз.
С чего начать, если денег на инвестиции не хватает: бесплатный тест «Куда утекают ваши деньги»
Пройти тестСтагфляция: почему ставка ЦБ не останавливает рост цен
Стагфляция означает, что одновременно идут спад в экономике и рост цен. Обычно с инфляцией борются ставкой: деньги дорожают, люди меньше берут в кредит и меньше тратят, спрос остывает. Это работает, когда цены разгоняет спрос.
При стагфляции рост цен идёт со стороны предложения. Бизнесу дорожают сырьё, логистика, аренда, налоги. Если в этот момент поднять ставку, кредиты для производителей тоже подорожают, и эти проценты в итоге окажутся в цене товара. Поэтому повышением ставки такую инфляцию не погасить.
Вы можете поднять ставку хоть до 30, хоть до 50 процентов. Инфляцию в стагфляции повышением ставки вы не погасите.
Максим ПетровКак это выглядит в обычной жизни
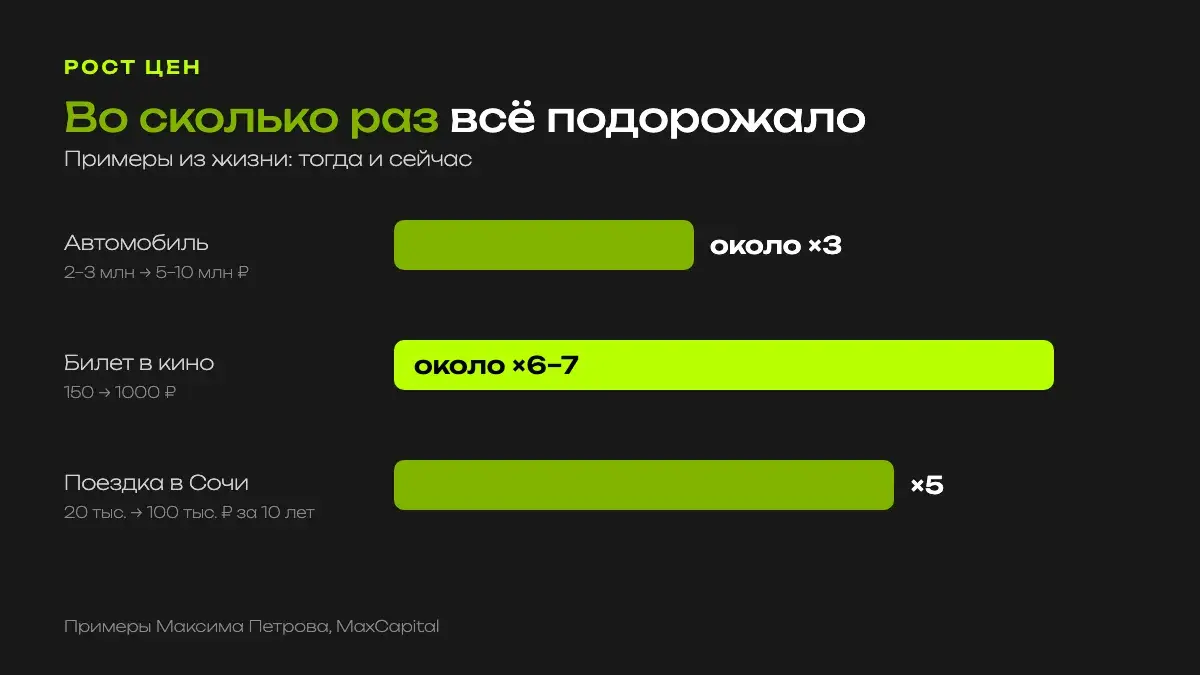
Нам не нравится покупать автомобиль за 5–10 млн ₽, который вчера стоил 2–3 млн. Не нравится отдавать тысячу рублей за билет в кино, когда помнишь, что когда-то ходил за 150. И уж точно не нравится, что поездка в Сочи на одного человека сейчас обходится примерно в 100 тысяч, если хочется нормально отдохнуть. Лет десять назад на неё хватало 20 тысяч.
Время дешевеет: одни будут быстро беднеть, другие богатеть
Когда растут цены, дешевеет наше время. Продав час своей работы, мы можем купить на эти деньги всё меньше. Именно поэтому, на мой взгляд, в ближайшие 3–5 лет мы войдём в ситуацию, где одни люди будут очень быстро богатеть, а другие так же быстро беднеть. Причиной станет высокая инфляция.
Но в экономике у каждой сделки две стороны. Если большинству людей от роста цен плохо, значит, есть те, кому от этого хорошо. Давайте разберёмся, кто это, и тогда станет понятно, почему в России выгодно инвестировать.
Кто зарабатывает на инфляции: пример с суши
Я часто привожу простой пример. В 2003 году порция суши «Филадельфия» в «Якитории» стоила 100 рублей, и для меня это было очень дорого: я тогда получал 2000 рублей в месяц. Сейчас та же порция стоит 900–1000 рублей.
Кто-то скажет: если бы в 2003 году я купил суши за 100 рублей, а сегодня продал за 1000, я бы заработал. Это не инвестиция. Суши подорожали вместе со всей линейкой товаров в нашей экономике.
Теперь посмотрим на того, кто суши продаёт. В 2003 году ресторатор, скорее всего, зарабатывал с порции около 30% чистой прибыли. Продавая её сегодня за 1000 рублей, он, скорее всего, по-прежнему зарабатывает свои 30%. Только тогда это было 30 рублей с порции, а сейчас 300. С этой прибыли он открывает новые рестораны в Казани, Уфе, Воронеже, Краснодаре, и его бизнес растёт.
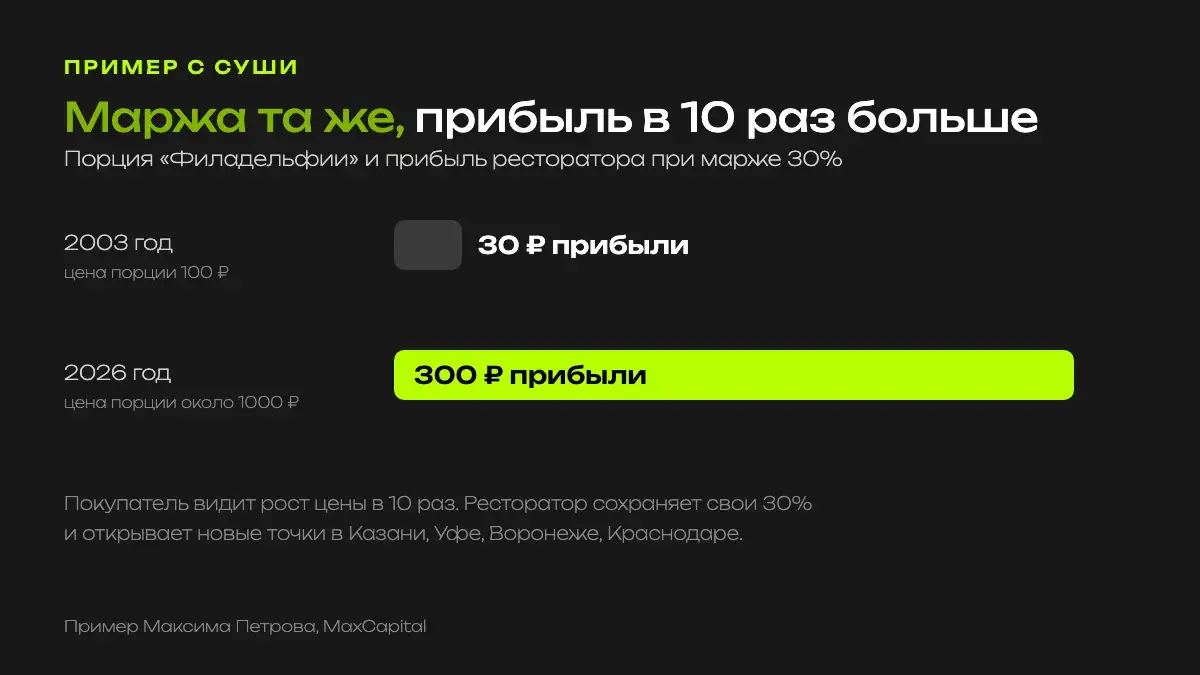
На обратной стороне роста цен стоят собственники бизнеса, которые могут заложить инфляцию в стоимость своего продукта.
Максим ПетровБизнесы, от которых никто не откажется
Будет инфляция 3%, 10% или 30%, люди будут беднеть и продавать своё время дешевле. Но от некоторых вещей отказаться не сможет никто:
- мобильная связь;
- электроэнергия;
- теплоснабжение квартиры;
- банковские услуги.
Такие компании перекладывают инфляционные издержки в цену своего продукта. И продают его с прибылью, потому что это коммерческие предприятия. Их денежный поток впитывает в себя и инфляцию, и ту самую маржу, как у ресторатора в 2003 и в 2026 году.
Строить свой бизнес или купить долю в готовом
Заработать в России на самом деле несложно: низкая база, слабые сервисы. Найди потребность, которая не закрыта, сделай продукт, и ты сможешь зарабатывать. Но дальше придётся постоянно защищаться от инфляции и конкурентов, следить, чтобы продукт не устарел, а повышение цен не отпугнуло покупателей.
Поэтому вариантов два: стать предпринимателем самому или покупать доли в готовом бизнесе через акции. Фондовый рынок в последние годы почти не вырос в цене, но денежный поток от всех акций на российском рынке с 2006 года позволил увеличить капитал примерно в 10 раз. Это именно инвестиционная составляющая, без спекулятивного роста.
Почему депозиты и наличные не спасают от инфляции
Итак, почему в России выгодно инвестировать. Высокая инфляция приводит к высокой марже бизнеса. Чистая прибыль компании индексируется вместе с инфляцией, а сверху бизнес держит маржу порядка 20%. Заниматься делом с меньшей маржой здесь невыгодно: в конце лета 2026 года длинные облигации федерального займа давали около 15% годовых на 10 лет без всяких забот с бизнесом.
А вот банковские депозиты, наличные рубли и наличная валюта на длинной дистанции от инфляции не спасают. Процент по вкладу фиксированный, а цены в магазине растут быстрее. Доллар под подушкой не платит ни купонов, ни дивидендов. От инфляции защищают финансовые активы в вашем капитале: акции бизнесов, которые индексируют цены, и облигации.
Куда утекают ваши деньги
Если кажется, что на финансовые активы денег не остаётся, начните с теста. Он покажет, на какие фоновые привычки уходит доход, и поможет освободить первый небольшой ручеёк для инвестиций.
Пройти тест бесплатноС чего начать, если все деньги уходят на жизнь
Многие жалуются, что их труд дешевеет, а богаче они не становятся, потому что денег на покупку активов просто не остаётся. Я считаю, что дело чаще в утечках, которые не видны в бюджете. Для этого мы с командой и сделали тест: сначала выясните, куда утекают деньги, потом начните маленьким ручейком покупать финансовые активы.
Через три, четыре, пять лет вы заметите, что инфляция вас почти перестала беспокоить. Мне сейчас она не страшна, и я хочу, чтобы так было и у вас.
Как пережить стагфляцию с капиталом, я подробно разбирал в статье «Что делать с деньгами при стагфляции». Почему деньги с депозитов будут уходить на рынок, писал в материале «Куда пойдут 70 трлн с депозитов». А как выбрать надёжные облигации для первой части портфеля, рассказывал в статье «Как выбрать облигации в 2026: 5 правил».
Подборка надёжных облигаций бесплатно
Когда появятся первые свободные деньги, их можно направить в облигации. Мы с командой собрали список отборных выпусков с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуСмотрите полный разбор в видео
Ответы на частые вопросы
Куда вложить деньги при инфляции в 2026 году?
В финансовые активы: акции компаний, которые могут повышать цены вместе с инфляцией (связь, энергетика, теплоснабжение, банки), и облигации. Депозиты и наличные на длинной дистанции отстают от роста цен.
Почему повышение ставки ЦБ не помогает при стагфляции?
Потому что цены разгоняют издержки бизнеса. Высокая ставка делает дороже кредиты для производителей, и они закладывают эти проценты в цену товаров.
Кто зарабатывает на инфляции?
Собственники бизнеса, которые перекладывают рост издержек в цену продукта и сохраняют свою маржу. Пример: ресторатор зарабатывал 30% с порции суши и за 100 рублей, и за 1000.
Защищает ли наличный доллар от инфляции?
На длинной дистанции нет. Наличные доллары не приносят ни купонов, ни дивидендов, и их покупательная способность тоже снижается.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходность в будущем, инвестиции связаны с риском потери части средств. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Что делать с деньгами при стагфляции
Как сохранить капитал, когда экономика стоит, а цены продолжают расти.
Куда пойдут 70 трлн с депозитов
Почему деньги со вкладов будут перетекать в акции и облигации при снижении ставки.
Как подготовиться к кризису 2027: 5 шагов, если грядут сокращения
Почему я жду волну увольнений и как собрать запас прочности на 1–2 года.