10 000 ₽ в месяц: сколько будет через 10, 20 и 30 лет
Таблица по годам и ставкам, когда проценты начинают приносить больше вашего взноса и что меняется, если каждый год поднимать сумму.
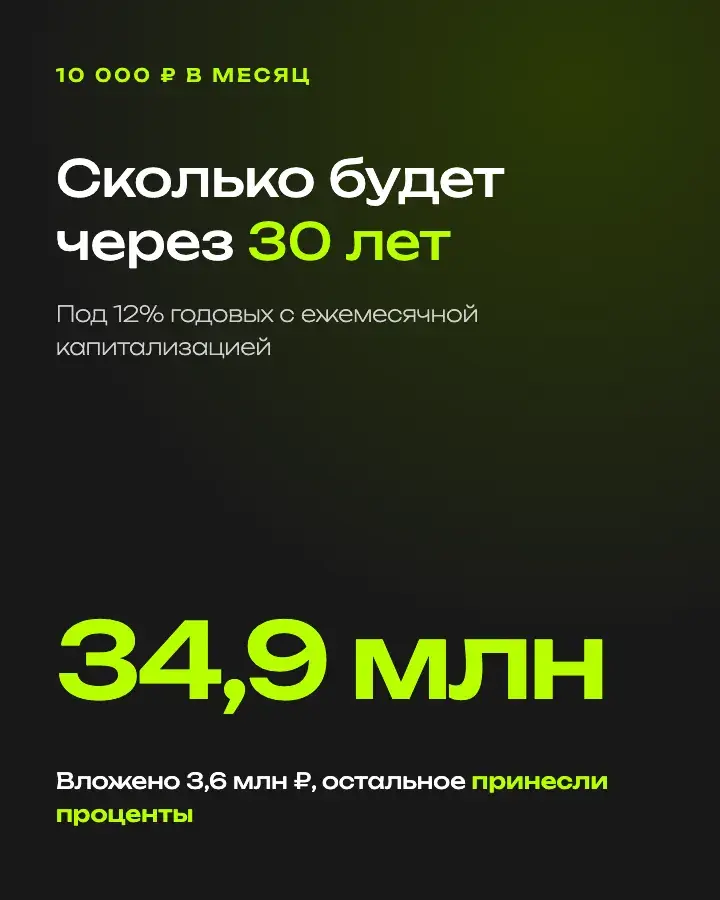
10 000 ₽ в месяц это 120 000 ₽ в год. Если складывать их в конверт, за 30 лет наберётся 3,6 млн ₽. Если вкладывать под 12% годовых и не забирать доход, выйдет почти 35 млн ₽. Ниже расчёт по годам и ставкам. Все цифры посчитаны по той же формуле, что в нашем калькуляторе.
- Под 12% годовых: 2,30 млн ₽ через 10 лет, 9,89 млн ₽ через 20 лет, 34,95 млн ₽ через 30 лет.
- Своих денег в этих суммах 1,2, 2,4 и 3,6 млн ₽. Остальное принесли проценты.
- Примерно через 6 лет проценты за месяц сравняются с самим взносом.
- Если поднимать взнос на 10% каждый год, за 30 лет получится около 87,5 млн ₽.
- В сегодняшних деньгах и с учётом инфляции 30-летний итог скромнее: около 8,1 млн ₽.
Подставьте свою сумму, ставку и срок, и калькулятор посчитает итог с ежемесячными пополнениями
Посчитать свой вариантТаблица: сколько накопится при 10 000 ₽ в месяц
Условия: стартовой суммы нет, 10 000 ₽ добавляем в конце каждого месяца, проценты начисляются ежемесячно. Налог и инфляцию пока не учитываем, о них ниже.
| Срок | Вложено | Под 8% | Под 12% | Под 16% |
|---|---|---|---|---|
| 5 лет | 0,6 млн ₽ | 0,73 млн ₽ | 0,82 млн ₽ | 0,91 млн ₽ |
| 10 лет | 1,2 млн ₽ | 1,83 млн ₽ | 2,30 млн ₽ | 2,93 млн ₽ |
| 15 лет | 1,8 млн ₽ | 3,46 млн ₽ | 5,00 млн ₽ | 7,39 млн ₽ |
| 20 лет | 2,4 млн ₽ | 5,89 млн ₽ | 9,89 млн ₽ | 17,26 млн ₽ |
| 25 лет | 3,0 млн ₽ | 9,51 млн ₽ | 18,79 млн ₽ | 39,13 млн ₽ |
| 30 лет | 3,6 млн ₽ | 14,90 млн ₽ | 34,95 млн ₽ | 87,54 млн ₽ |
Почему такие ставки. 8% это осторожный сценарий на случай, если ставки в экономике сильно снизятся. 12% близко к тому, что осенью 2026 года платили короткие вклады: в среднем 12,5–12,9% годовых. 16% это оптимистичный вариант, который без риска не получить.
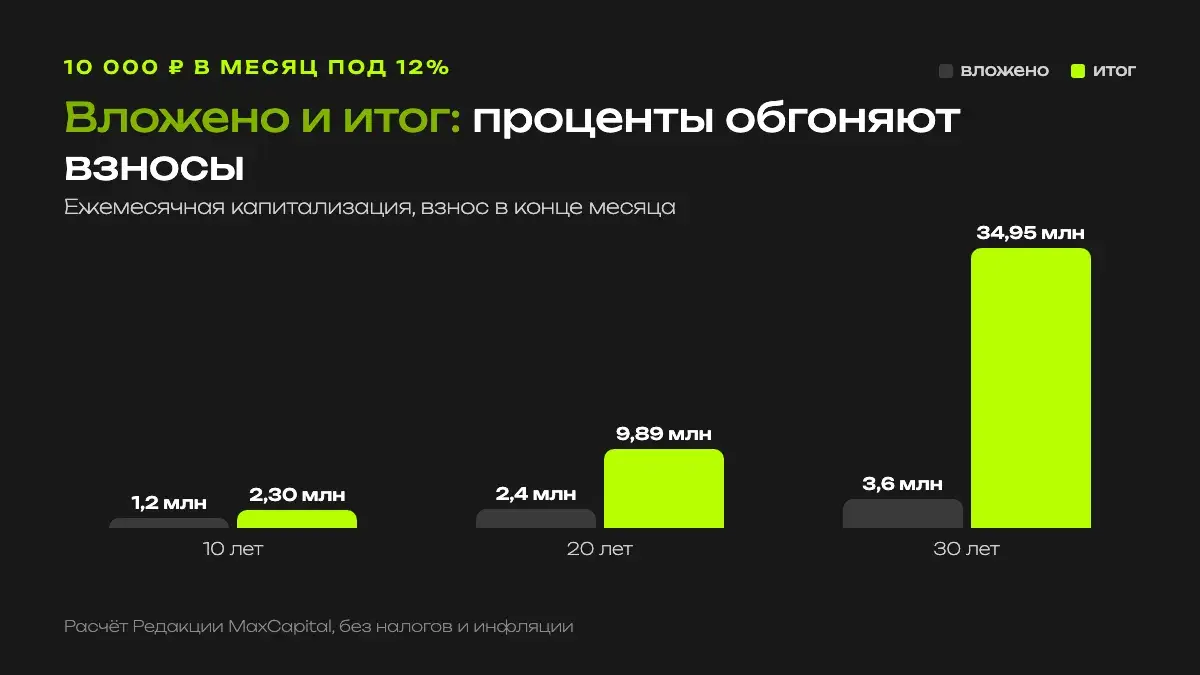
Первые 10 лет доход примерно равен вашим взносам. Потом проценты уходят в отрыв: за 30 лет вы вкладываете 3,6 млн ₽, а ещё 31,35 млн ₽ приносят проценты.
Когда проценты обгонят ваш взнос
Полезная точка для мотивации: месяц, в который проценты становятся больше суммы, что вы откладываете сами. При 12% годовых и ежемесячной капитализации месячная ставка 1%. Значит, проценты дадут 10 000 ₽ в месяц, когда на счёте будет 1 млн ₽. До него вы дойдёте на 71-м месяце, то есть чуть меньше чем за 6 лет.
С этого момента счёт растёт быстрее, чем вы его пополняете. Как дойти до первого миллиона быстрее, мы разбирали в статье «Как накопить 1 000 000 ₽ быстрее».
Сколько лет до миллиона при вашем взносе? Выберите в калькуляторе режим «Итоговый капитал»
Открыть калькуляторСтавка решает: 8, 12 или 16% за 30 лет
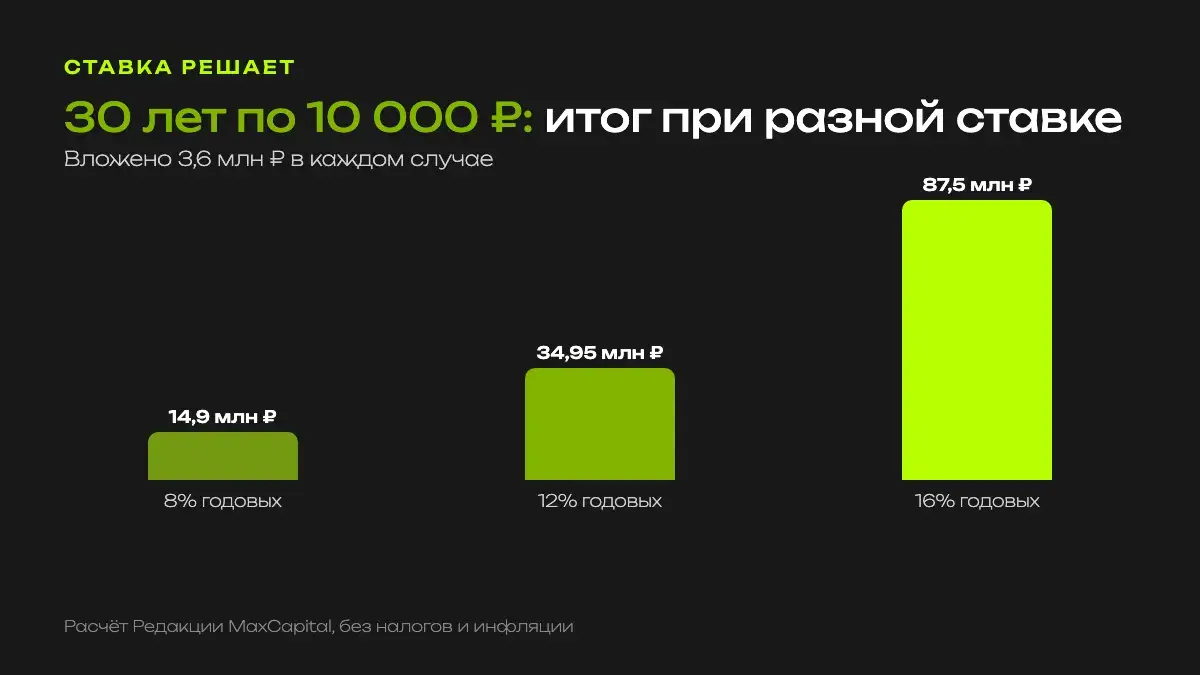
Разница в 4 процентных пункта за 30 лет дала итог больше чем в два раза: 14,9 млн ₽ против 34,95 млн ₽. Ставку стоит выбирать так же внимательно, как сумму взноса. Но помните, что высокая доходность всегда идёт вместе с риском.
Почему так происходит и как устроена сама формула, разобрано в статье «Сложный процент: формула и примеры простыми словами».
Если поднимать взнос каждый год
Доходы обычно растут, и всю жизнь откладывать одни и те же 10 000 ₽ странно. Посчитаем вариант, где взнос раз в год становится больше на 5% или на 10%. Ставка та же, 12% годовых.
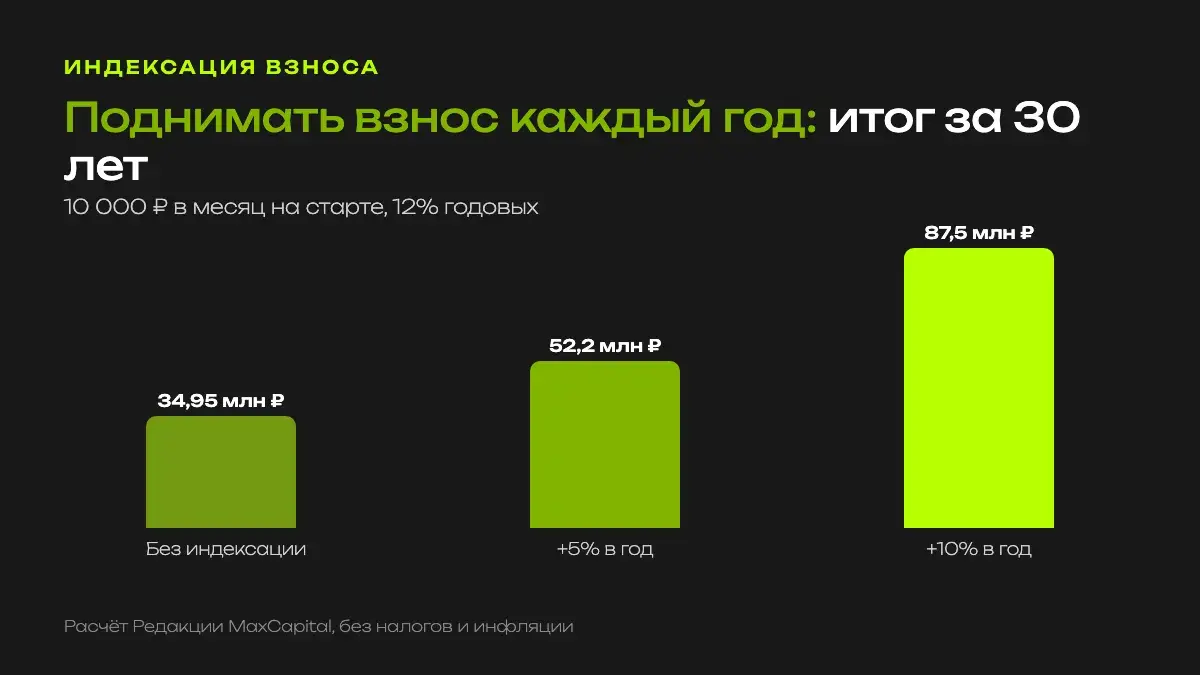
При росте взноса на 10% в год за 30 лет вы вложите 19,7 млн ₽, а на счёте будет около 87,5 млн ₽. При 5% в год выйдет 52,2 млн ₽. В калькуляторе это параметр ежегодной индексации пополнений в «Ещё параметрах».
Сумма взноса влияет на итог пропорционально. 5 000 ₽ в месяц дадут за 30 лет 17,5 млн ₽, 20 000 ₽ дадут 69,9 млн ₽. А стартовые 100 000 ₽ добавят к 30-летнему итогу ещё 3,6 млн ₽.
Сравните свои варианты: с индексацией и без, со стартовой суммой и без неё
Посчитать в калькулятореВ реальных деньгах: налог и инфляция
Через 30 лет 35 млн ₽ будут стоить заметно меньше, чем сегодня. На 19 октября 2026 года инфляция 6,8% годовых. При доходности 12% реальная доходность около 4,9% в год.
Если считать по реальной ставке и поднимать взнос вместе с ценами, 10 000 ₽ в месяц за 30 лет дают около 8,1 млн ₽ в сегодняшних деньгах. Это в 2,3 раза больше вложенных 3,6 млн ₽, так что смысл копить никуда не делся.
Налог тоже забирает часть результата. Если 13% удерживать со всего дохода каждый год, ставка 12% работает как 10,44%, и за 30 лет выйдет 24,8 млн ₽ вместо 34,95 млн ₽. Снизить налог помогают индивидуальный инвестиционный счёт и льгота за долгое владение ценными бумагами.
Налог и инфляцию можно включить в «Ещё параметрах» калькулятора сложного процента и увидеть свою цифру.
Куда откладывать 10 000 ₽ в месяц
Сначала подушка безопасности. Запас на 3–6 месяцев расходов нужен, чтобы в первый же трудный месяц не снимать деньги с долгого счёта. Как её собрать и где держать, есть в статье «Подушка безопасности в 2026–2027».
Доход должен оставаться в работе. На вкладе это капитализация процентов, на брокерском счёте реинвестирование купонов и дивидендов. Как сравнивать вклады и считать эффективную ставку, разобрали в статье «Вклад с капитализацией».
Ставку можно зафиксировать на годы. У облигаций федерального займа с постоянным купоном доходность известна заранее до самого погашения, а сроки бывают 10 лет и больше. С чего начать, рассказано в материале «Облигации для начинающих».
Подборка ОФЗ для ежемесячных вложений
Команда Максима Петрова собрала облигации федерального займа с постоянным и с плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуВидео: как копить даже с маленькой зарплатой
Максим Петров о том, куда незаметно уходят деньги и с чего начать откладывать, если доход небольшой.
Частые вопросы
Сколько будет, если откладывать 10 000 ₽ в месяц 10 лет?
Под 12% годовых с ежемесячной капитализацией около 2,30 млн ₽, из них 1,2 млн ₽ ваши взносы. Под 8% около 1,83 млн ₽, под 16% около 2,93 млн ₽.
Сколько будет через 20 лет?
При 12% годовых около 9,89 млн ₽. Вложено 2,4 млн ₽, остальное проценты.
Сколько будет через 30 лет?
При 12% годовых около 34,95 млн ₽ при взносах 3,6 млн ₽. С учётом инфляции 6,8% это около 8,1 млн ₽ в сегодняшних деньгах.
Когда проценты станут больше взноса?
При 12% годовых проценты за месяц достигнут 10 000 ₽, когда на счёте будет 1 млн ₽. Это примерно 6 лет регулярных взносов.
Материал отражает мнение редакции и не является индивидуальной инвестиционной рекомендацией. Расчёты условные, без налогов и комиссий, если не указано иное. Доходность в будущем не гарантирована. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Сложный процент: формула и примеры простыми словами
Формула, капитализация процентов, правило 72 и пример двух инвесторов.
Как накопить 1 000 000 ₽ быстрее
Пять шагов к первому миллиону: горизонт, взнос, брокерский счёт и портфель.
100 000 ₽ в месяц с инвестиций
Какой капитал нужен для пассивного дохода в квартире, облигациях и акциях.