Вклад с капитализацией: как посчитать и что выгоднее в 2026–2027
Пример расчёта на 1 млн ₽, эффективная ставка вместо рекламной, сравнение с выплатой процентов на карту и налог на доход по вкладам.
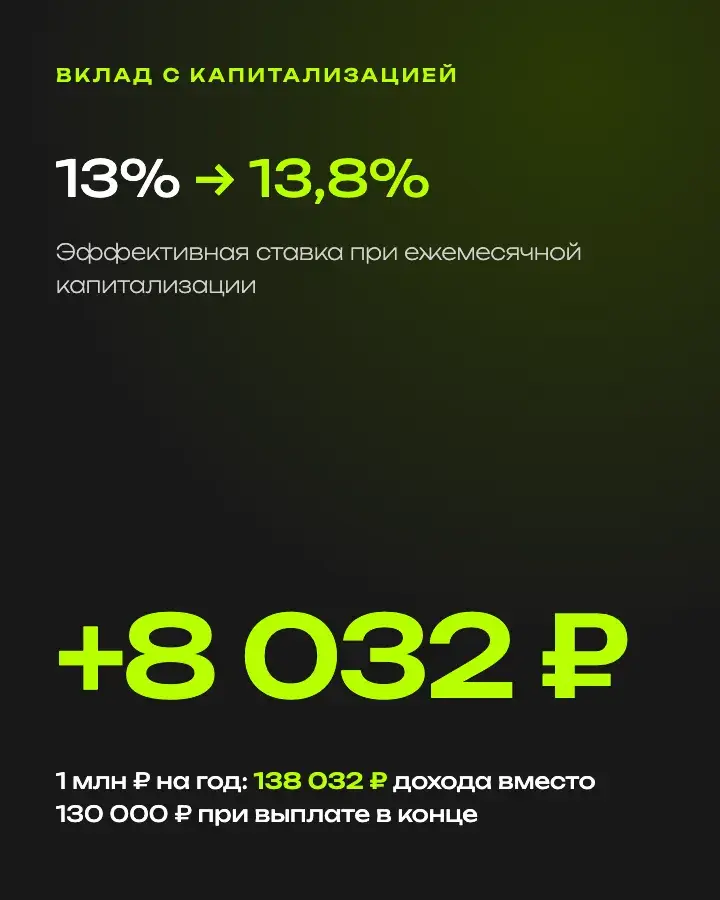
У вклада с капитализацией проценты прибавляются к сумме вклада, на карту они не уходят. В следующем месяце доход начисляется уже на большую сумму. За один год разница небольшая, за три года это десятки тысяч рублей с каждого миллиона.
- 1 млн ₽ на год под 13% с ежемесячной капитализацией приносит 138 032 ₽. С выплатой в конце срока 130 000 ₽.
- Сравнивайте вклады по эффективной ставке, в ней уже учтена капитализация. 13% с ежемесячной капитализацией равны 13,8% годовых.
- За три года капитализация добавляет около 84 000 ₽ на каждый миллион.
- Капитализированные проценты считаются доходом сразу. Если за год они выше необлагаемого лимита, с них платят НДФЛ.
- Длинный вклад фиксирует ставку, но закрыть его досрочно обычно можно только с потерей процентов.
Посчитайте свой вклад: сумма, ставка, срок и частота капитализации
Открыть калькуляторКак посчитать вклад с капитализацией
Нужны сумма вклада, годовая ставка, срок и то, как часто банк прибавляет проценты. Для ежемесячной капитализации годовую ставку делим на 12 и возводим в степень по числу месяцев.
Пример. 1 000 000 ₽ под 13% годовых на 1 год: 1 000 000 × (1 + 0,13/12)12 ≈ 1 138 032 ₽. Доход 138 032 ₽.
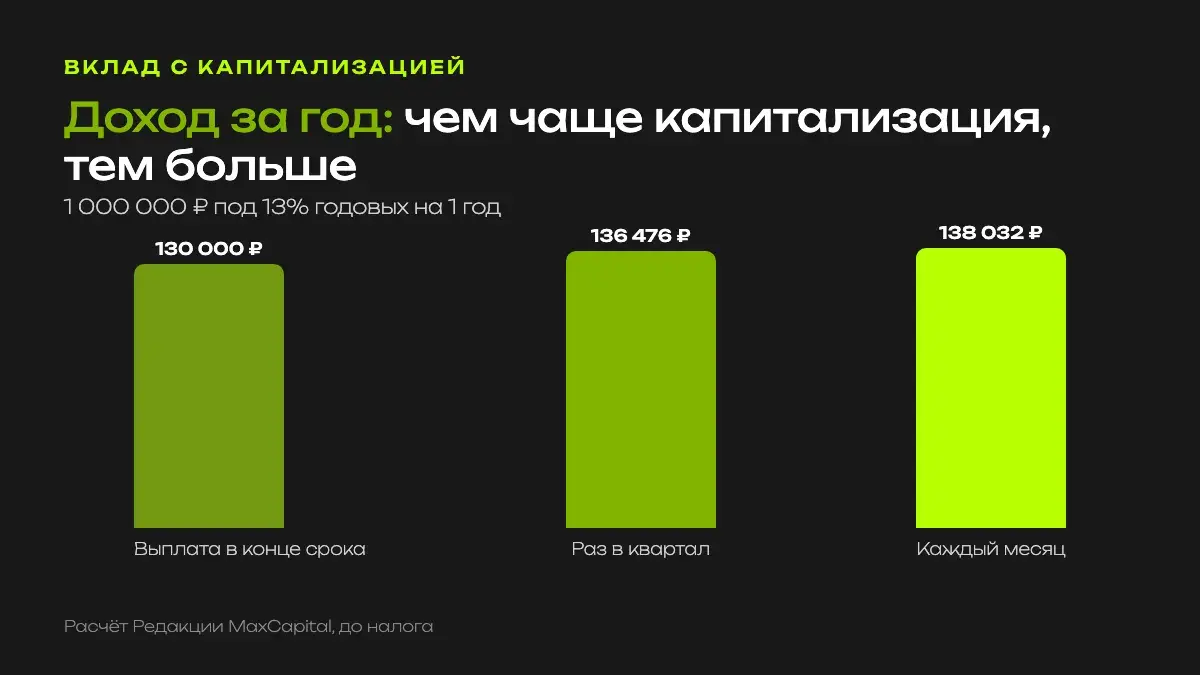
С капитализацией раз в квартал вышло бы 136 476 ₽, с выплатой процентов в конце срока 130 000 ₽. Чем чаще банк прибавляет проценты к вкладу, тем больше итог при той же ставке. Откуда берётся формула и как она работает с пополнениями, разобрано в статье «Сложный процент: формула и примеры».
Возводить в степень вручную неудобно. В калькуляторе сложного процента можно выбрать ежемесячную, ежеквартальную или ежегодную капитализацию и сразу увидеть доход.
Эффективная ставка: на что смотреть при выборе вклада
В рекламе банки обычно пишут номинальную ставку. Эффективная показывает, сколько вы на самом деле получите за год с учётом капитализации. Её часто указывают в условиях вклада, а если нет, её легко посчитать.
| Номинальная ставка | Ежемесячная капитализация | Ежеквартальная |
|---|---|---|
| 10% | 10,47% | 10,38% |
| 12% | 12,68% | 12,55% |
| 13% | 13,80% | 13,65% |
| 14% | 14,93% | 14,75% |
| 16% | 17,23% | 16,99% |
Пример выбора. Один банк даёт 13,5% с выплатой в конце года, другой 13% с ежемесячной капитализацией. На бумаге выгоднее первый, по эффективной ставке второй: 13,8% против 13,5%.
Сравните два вклада с разной ставкой и капитализацией за пару секунд
Сравнить в калькулятореКапитализация или выплата на карту
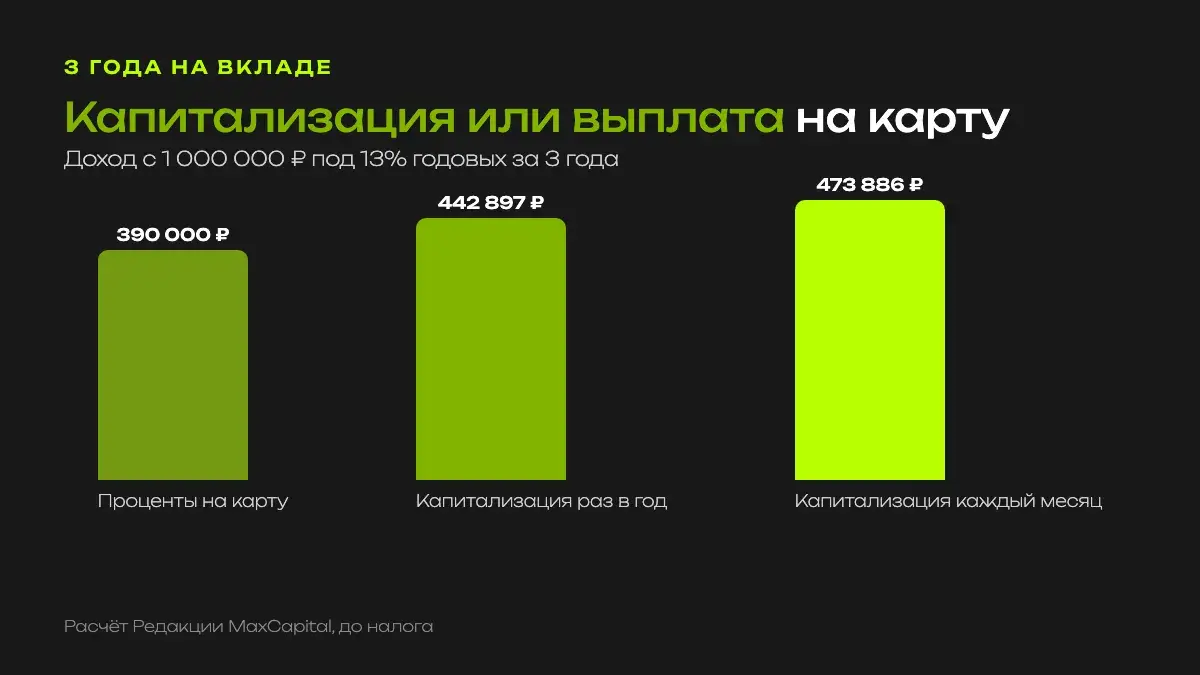
1 млн ₽ на 3 года под 13%. Если проценты каждый месяц уходят на карту, за три года вы получите 390 000 ₽. С капитализацией раз в год 442 897 ₽, с ежемесячной 473 886 ₽. Разница с выплатой на карту почти 84 000 ₽.
Выплата на карту удобна, если вы живёте на эти проценты. Если деньги копятся, выбирайте капитализацию. Проценты, которые приходят на карту, почти всегда растворяются в текущих тратах.
У вклада есть и минус, о котором вспоминают поздно. Говоря о том, чем облигации удобнее вклада, Максим Петров отмечает:
Возможность в любой момент выйти без потери процентов, потому что депозиты всегда привязаны к сроку.
Максим Петров, основатель MaxCapitalНалог на проценты по вкладам
Проценты по вкладам облагаются НДФЛ, если за год их сумма выше необлагаемого лимита. Лимит считается так: 1 млн ₽ умножаем на максимальную ключевую ставку на 1-е число месяцев этого года.
Для вклада с капитализацией важна деталь: проценты считаются доходом в момент капитализации, даже если вы их не снимали.
Пример при лимите 140 000 ₽, так выйдет, если максимальная ставка за год была 14%. Вклад 1 млн ₽ под 13% с ежемесячной капитализацией приносит 138 032 ₽ за год, налога нет. Вклад 3 млн ₽ приносит 414 096 ₽. Облагается 274 096 ₽, налог по ставке 13% составит 35 632 ₽.
Банк сам налог не удерживает. Налоговая присылает уведомление, и заплатить нужно до 1 декабря следующего года.
Включите налог в «Ещё параметрах» калькулятора и посмотрите доход после НДФЛ
Посчитать доход после налогаЧто выгоднее в 2026–2027
23 октября 2026 года Банк России сохранил ключевую ставку на уровне 14%. Средние ставки по рублёвым вкладам выглядят так:
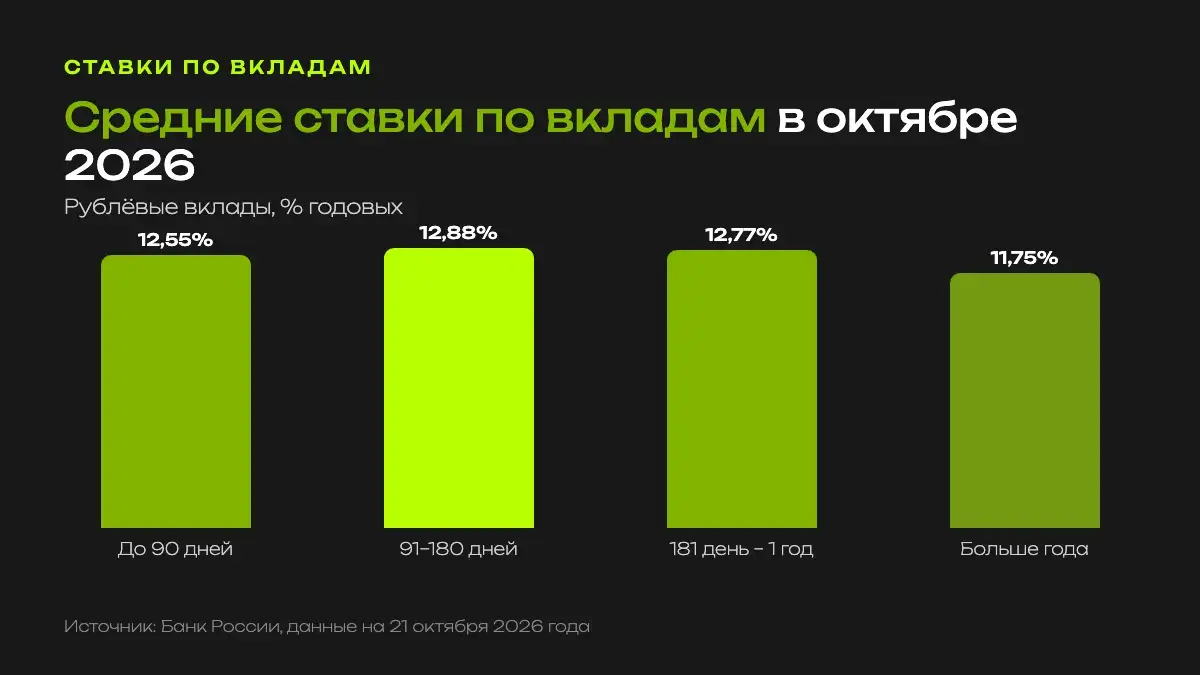
Короткие вклады платят больше длинных. Так банки показывают, что ждут снижения ставок: по прогнозу ЦБ средняя ключевая ставка в 2027 году будет 12,5–13,5%.
Отсюда выбор. Короткий вклад даёт ставку повыше сейчас, но через полгода деньги придётся перекладывать под меньший процент. Длинный вклад фиксирует ставку пониже, зато на весь срок. Подробно про прогноз в статье «Прогноз ключевой ставки на 2026–2027».
Есть третий путь: облигации федерального займа с постоянным купоном. Доходность фиксируется до погашения, а продать бумаги можно в любой торговый день по рыночной цене. Чем ОФЗ отличаются от вклада, разобрано в статье «ОФЗ или вклад».
Подборка ОФЗ вместо длинного вклада
Команда Максима Петрова собрала облигации федерального займа с постоянным и с плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуВидео: что будет с 70 трлн рублей на вкладах
Максим Петров о том, почему деньги на вкладах проигрывают инфляции и куда они могут пойти, когда ставки начнут снижаться.
Частые вопросы
Как посчитать вклад с капитализацией?
Для ежемесячной капитализации: сумма × (1 + ставка / 12) в степени числа месяцев. 1 млн ₽ под 13% на год дают 1 138 032 ₽.
Что выгоднее: вклад с капитализацией или с выплатой процентов?
Если вы не тратите проценты, выгоднее капитализация. 1 млн ₽ на 3 года под 13% с ежемесячной капитализацией приносит 473 886 ₽ против 390 000 ₽ при выплате на карту.
Что такое эффективная ставка по вкладу?
Это годовая доходность с учётом капитализации. При номинальных 13% и ежемесячной капитализации эффективная ставка 13,8%.
Облагаются ли налогом проценты по вкладу с капитализацией?
Да, если сумма процентов за год выше необлагаемого лимита: 1 млн ₽ × максимальная ключевая ставка на 1-е число месяцев года. Капитализированные проценты считаются доходом в момент начисления.
Материал отражает мнение редакции и не является индивидуальной инвестиционной рекомендацией. Расчёты условные, без налогов и комиссий, если не указано иное. Доходность в будущем не гарантирована. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Сложный процент: формула и примеры простыми словами
Формула, капитализация процентов, правило 72 и пример двух инвесторов.
Куда пойдут 70 трлн с депозитов
Куда могут уйти деньги, которые сейчас лежат на банковских депозитах.
Куда вложить деньги при инфляции
Почему вклад и наличные проигрывают росту цен и какие активы его обгоняют.