Куда вложить деньги в 2026–2027 году: вклад, ОФЗ, акции или квартира
Прохожу по всем инструментам, которые есть у частного инвестора в России, считаю их на цифрах и рассказываю, в каком порядке раскладываю деньги я сам.
Друзья, вопрос «куда вложить деньги» мне задают чаще любого другого. Ставки по вкладам пошли вниз, рынок акций с начала 2026 года падает, квартиры стоят дорого, а ипотека ещё дороже. Люди смотрят на всё это и не понимают, куда идти. Я не буду называть одну волшебную бумагу. Я пройду по каждому инструменту, посчитаю его в рублях и скажу, как поступаю сам. Выводы вы сделаете сами.
- Сначала подушка безопасности, потом доходность. Сейчас я бы держал запас прочности на 1–2 года расходов, и держал бы его в надёжных облигациях федерального займа.
- Ставки по вкладам снижаются вслед за инфляцией. В облигации доходность можно зафиксировать на годы вперёд: на момент записи роликов длинные ОФЗ давали 16–17,5%.
- Российские акции стоят дёшево: Сбербанк в ценах 2006 года около 47 ₽. Но рынок может упасть ещё, поэтому брать акции стоит только на длинный срок.
- Квартира под аренду приносит 4–5% годовых и окупается около 18 лет. Резкого роста цен на жильё я не жду.
- Я бы делил деньги между облигациями, акциями и фондами недвижимости, чем ставить всё на один инструмент.
Какие облигации федерального займа можно рассматривать вместо вклада: бесплатная подборка от моей команды
Получить подборкуШаг первый: подушка безопасности на 1–2 года
Прежде чем искать доходность, ответьте себе на вопрос: что будет, если завтра доход пропадёт? Классическое правило говорит о подушке на 6 месяцев расходов. Откуда взялись полгода? В 1998 году после дефолта примерно полгода все пытались понять, что произошло, и только потом начался рост. После банкротства Lehman Brothers в 2008 году было похожее «залипание».
Сейчас ситуация другая. Деньги в экономике дорогие, дешёвых западных денег нет, основным заказчиком стало государство. Я жду волну сокращений, и спад может затянуться. Поэтому я бы рассчитывал на запас прочности в 1–2 года. Подробно про это я писал в статье «Как подготовиться к кризису 2027».
Где держать подушку? Я бы держал её в надёжных облигациях федерального займа, с фиксированным и с плавающим купоном, вместо депозита. Их можно быстро продать, а купон приходит, пока деньги лежат.
Когда происходит кризис, в этом случае ликвидность очень важна.
Максим ПетровВклад: спокойно, но ставка уйдёт вниз
Банковский вклад понятен всем: положил, получил процент, ничего не делаешь. На момент записи моих роликов вклады давали 12–14% годовых. Проблема в том, что ставка по вкладу привязана к ключевой ставке. Инфляция снижается, ЦБ снижает ставку, и банк при следующей пролонгации предложит вам уже меньше.
Люди это чувствуют. По статистике деньги потихоньку уходят с депозитов: кто-то в наличные, кто-то на фондовый рынок, и там покупают в основном облигации. Куда в целом могут пойти деньги с банковских счетов при снижении ставки, я разбирал в статье «Куда пойдут 70 трлн с депозитов».
Сейчас можно купить облигации с доходностью порядка 15% годовых и эту доходность зафиксировать для себя на 10 лет.
Максим ПетровОблигации федерального займа: зафиксировать доходность
Облигация это долговая расписка. Вы даёте деньги в долг государству или компании и заранее знаете, сколько и когда вам заплатят. Самый надёжный заёмщик для меня государство: оно соберёт налоги, а в крайнем случае деньги напечатает Центральный банк.
Запомните одну вещь. У облигации три параметра: доходность, надёжность и ликвидность. Все три высокими одновременно не бывают. Хотите высокую доходность в надёжной бумаге, придётся пожертвовать сроком. На момент записи ролика ОФЗ с погашением через 2–3 года давали около 13–14%, на 3–5 лет около 14–16%, а десятилетние около 16–17,5%.
С чего начать новичку
Начинайте с двух видов ОФЗ: с постоянным купоном (ПД) и с переменным (ПК). Выпуски с офертами, опционами и амортизацией оставьте на потом. В портфеле держите не меньше шести выпусков. И не гонитесь за купоном 20% в высокодоходных облигациях: один дефолт из шести выпусков съедает весь годовой доход. Подробно я разбирал это в статьях «ОФЗ или вклад» и «Как выбрать облигации: 5 правил».
Минус у облигаций тоже есть. Если ставка растёт, цена облигации падает, и при продаже до погашения можно получить убыток. Постоянный купон на инфляцию не индексируется. Поэтому на длинной дистанции облигации плохо защищают от инфляции, и только облигациями я не ограничиваюсь.
Вы должны понимать, что одновременно с покупкой более высокой доходности вы покупаете более высокий риск того, что технически вам не заплатят.
Максим ПетровАкции: дёшево, но не для коротких денег
С начала 2026 года те, кто инвестирует в российские акции, очень грустят. На рынок давят пять факторов: финансовые санкции, высокая ставка, крепкий рубль, дешёвая нефть и замедление экономики. Эти факторы перемножаются, поэтому падение получилось таким сильным. Зато уход даже одного из них может быстро переставить рынок вверх. По моей оценке, один только курс 95–105 ₽ за доллар может дать рынку 30–40%.
Посчитаем Сбербанк. За 20 лет цены в России выросли примерно в 4 раза. Акция на момент записи ролика стоила 270 ₽, в ценах 2006 года это около 47 ₽. А дивиденд за 2026 год больше 40 ₽ на акцию, в тех же ценах около 10 ₽. Квартиру по ценам 2006 года мы бы купили с удовольствием. Акции почему-то нет.
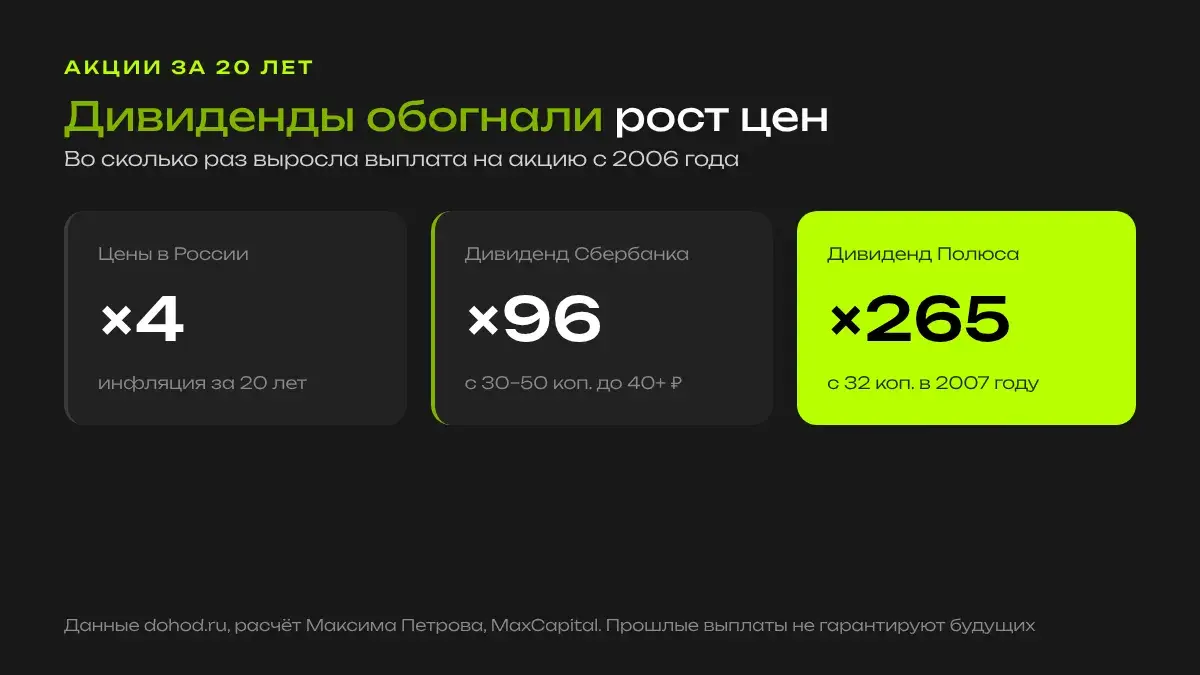
Может ли рынок упасть ещё? Может, будущего никто не знает. Поэтому в акции я кладу только те деньги, которые не понадобятся в ближайшие годы, и смотрю на компании, которые платят растущие дивиденды. Подробнее в статье «Рынок акций рухнул: куда вкладывать».
Недвижимость: 4–5% и долгая окупаемость
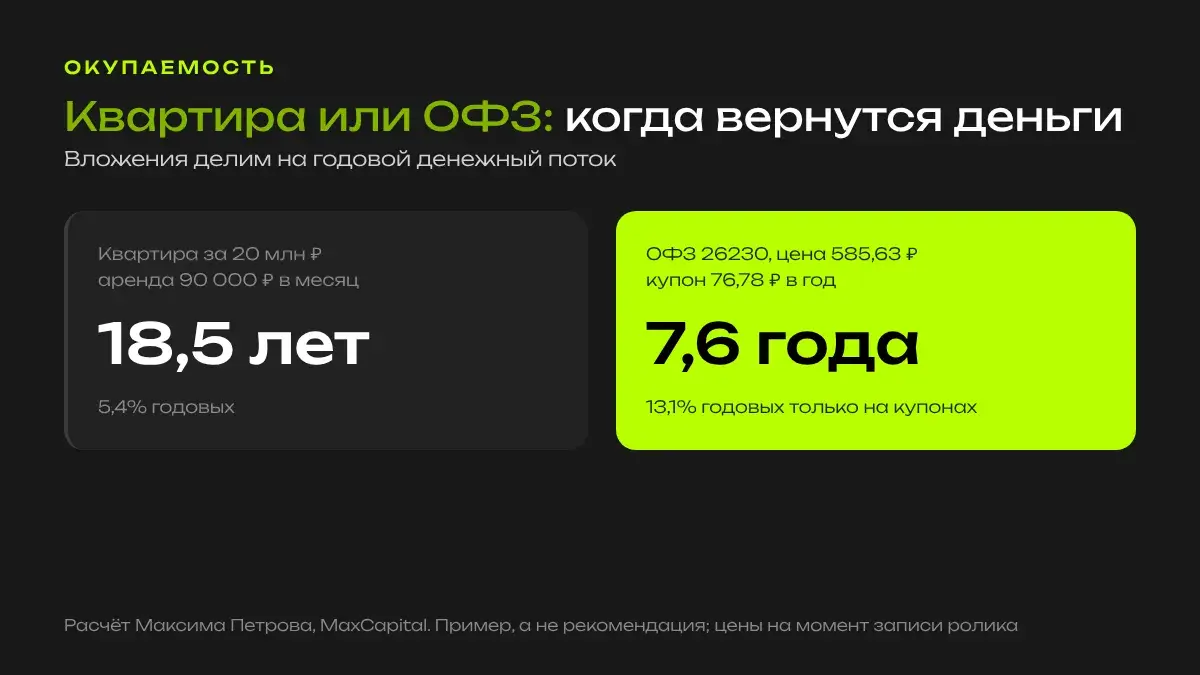
Квартиру можно потрогать, её покупали родители, поэтому о ней думают первой. Посчитаю на своём примере. Моя квартира стоит 20 млн ₽ и сдаётся за 90 тысяч в месяц. За год это 1 080 000 ₽, или 5,4% годовых. Окупится она за 18,5 лет, и то если аренда все эти годы не изменится. Как я сравниваю квартиру, вклад и облигации по доходности и сроку окупаемости, подробно разобрал в статье «Куда инвестировать в 2027 году».
Основной рост цен на жильё с 2020 года дали льготные ипотеки. Сейчас государство эти программы сворачивает: дефицит бюджета большой, а на льготы нужно около 1 трлн ₽ в год. Многие, кто набрал ипотек в 2020–2022 годах, не могут продать квартиры по нужной цене и сдают их. Отсюда много предложений аренды и низкая доходность. Чтобы спрос ожил, ставка по ипотеке должна опуститься хотя бы до 12–14%.
Если хочется дохода от недвижимости без 20 млн на входе, посмотрите на рентные закрытые паевые фонды (ЗПИФ). По моему опыту, доходность у них выше, чем у квартиры, порог входа низкий, а с арендаторами возиться не нужно. Полный расчёт квартиры под сдачу в статье «Стоит ли покупать квартиру для сдачи».
Основной фактор, который приводил к росту цены недвижимости в России, начиная с 2020 года… Это не какое-то будущее… это то, что уже произошло по факту.
Максим ПетровСколько нужно денег, чтобы жить на доход от капитала
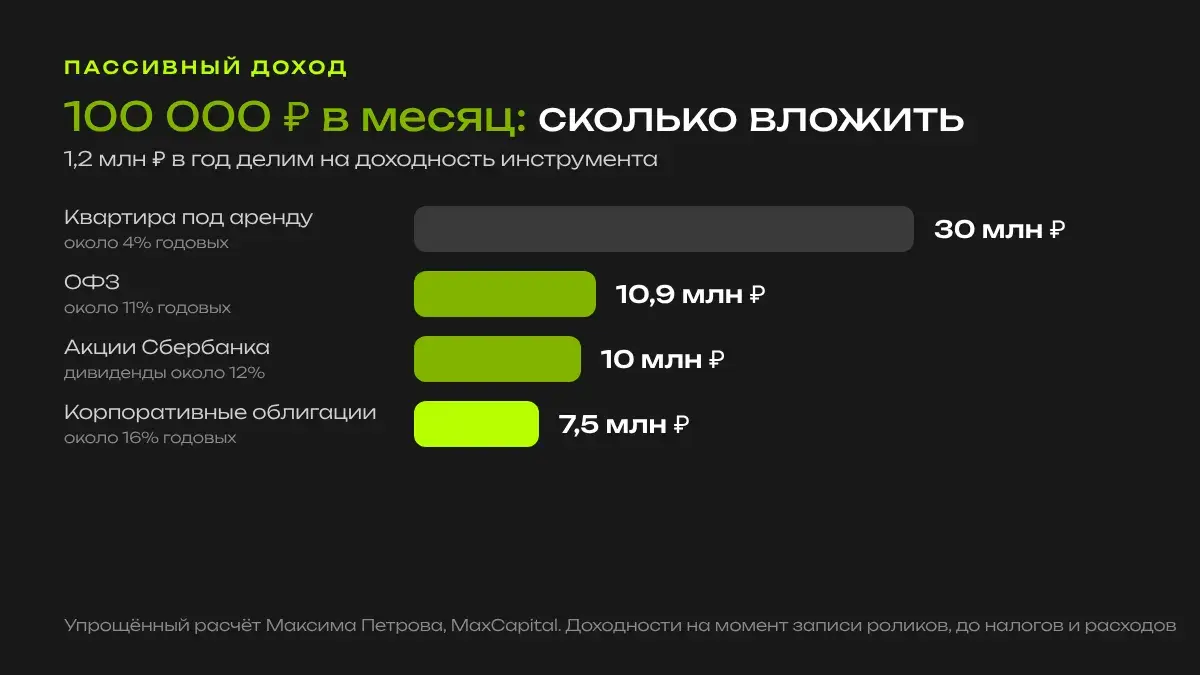
Удобно сравнить все инструменты одной задачей. Допустим, вы хотите получать 100 тысяч рублей в месяц, это 1,2 млн ₽ в год. Делим годовую сумму на доходность и получаем капитал, который нужно вложить. А сколько лет копить до такого капитала с ежемесячным пополнением, считает калькулятор сложного процента.
Посчитайте, за сколько лет вы соберёте капитал под свой пассивный доход
Открыть калькуляторЕсли смотреть только на доходность, первыми идут корпоративные облигации. Но доходность берётся из риска: компания может не расплатиться, а дивиденды могут урезать. Для меня на первом месте сохранность денег и понятный риск, доходность идёт следом. Портфель со средней доходностью 10–11% выходит на 100 тысяч в месяц при капитале около 11–12 млн ₽. Подробный расчёт в статье «Куда вложить деньги, чтобы получать 100 000 ₽ в месяц».
Подборка облигаций бесплатно
Мы с командой отобрали облигации федерального займа с постоянным и с плавающим купоном, которые подойдут для подушки и для первых вложений. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуКак раскладываю деньги я сам
Первое: подушка на 1–2 года. Её я советую держать в надёжных облигациях, один вид с фиксированным купоном, второй с плавающим. Второе: облигации, пока доходность можно зафиксировать на годы вперёд. Третье: акции. В чём встречать стагфляцию: в наличных, в депозите Сбербанка или в качестве акционера Сбербанка? Я лично выбираю третий вариант. Недвижимость я сейчас сокращаю: продаю три объекта, чтобы выйти в кэш и иметь запас прочности.
И правило, которое я повторяю всем новичкам: не идите в то, чего не понимаете. Если инструмент даёт доходность заметно выше похожих, сначала найдите, где спрятан риск.
Капитал от 2 млн ₽?
Если у вас уже есть капитал и вы думаете, как защитить его от кризиса и не держать всё в квартирах и на вкладах, пройдите короткий тест. Он покажет, какая стратегия вам подходит, и откроет запись разбора.
Пройти тестСмотрите полный разбор в видео
Ответы на частые вопросы
Куда вложить деньги в 2026 году, чтобы не потерять?
Начните с подушки безопасности на 1–2 года расходов. Я бы держал её в надёжных облигациях федерального займа с постоянным и с плавающим купоном: их можно быстро продать, а купон приходит, пока деньги лежат.
Что выгоднее: вклад или облигации федерального займа?
Короткие ОФЗ по доходности близки к вкладу. Длинные выпуски позволяют зафиксировать доходность на годы вперёд, на момент записи роликов 16–17,5%, но цена облигации колеблется, и полную доходность вы получите, если продержите её до погашения.
Стоит ли сейчас покупать квартиру для инвестиций?
По моим расчётам, квартира под аренду даёт 4–5% годовых и окупается около 18 лет. Льготные ипотеки, которые толкали цены вверх, сворачивают, поэтому резкого роста цен я не жду.
Сколько денег нужно, чтобы получать 100 тысяч рублей в месяц?
Около 30 млн ₽ в квартирах при доходности 4%, около 10,9 млн ₽ в ОФЗ под 11% или 7,5 млн ₽ в корпоративных облигациях под 16%. Расчёт упрощённый, без налогов и расходов.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Доходности, цены и ставки даны на момент записи роликов и округлены, расчёты упрощённые. Цена облигаций снижается при росте ставки, эмитент может не выполнить обязательства, дивиденды могут не выплатить, прошлая доходность не гарантирует будущей. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Куда вложить деньги, чтобы получать 100 000 ₽ в месяц
Сколько капитала нужно в квартире, ОФЗ, корпоративных облигациях и акциях.
Рынок акций рухнул: куда вкладывать
Пять факторов падения и Сбербанк в ценах 2006 года.
Стоит ли покупать квартиру для сдачи
Реальная доходность квартиры под аренду на примере сделки в Казани.