Куда инвестировать в 2027 году: два критерия, по которым я сравниваю любой актив
Квартира, вклад, облигации федерального займа, корпоративные облигации и акции: считаю доходность и срок окупаемости каждого на живых цифрах.
Друзья, сейчас очень много историй про то, куда инвестировать. Каждый советует своё, и в этом легко потеряться. Я не буду называть вам одну правильную бумагу. Я покажу два критерия, по которым сам сравниваю любой актив. Их всего два, и они подходят каждому, кто именно инвестирует. Разницу между инвестицией и спекуляцией я разбирал в статье «Инвестиции или спекуляции».
- Инвестиция для меня это покупка денежного потока. Возможный рост цены я в расчёт не беру.
- Первый критерий доходность: годовой денежный поток делим на цену актива.
- Второй критерий срок окупаемости: цену делим на годовой денежный поток. Он показывает, сколько рублей вы платите за 1 рубль дохода в год.
- Квартира за 20 млн ₽ под аренду даёт 5,4% и окупается 18,5 лет. Облигация федерального займа даёт 13,1% и окупается за 7,6 года.
- Российский рынок акций в целом сейчас стоит около 4,6 годовых прибылей.
Облигации, которые я сравниваю с квартирой: бесплатная подборка от моей команды
Получить подборкуЦена и ценность: что мы покупаем
Мы можем купить недвижимость, вложить деньги в облигации, положить на депозит, купить долю в реальном бизнесе. Чтобы выбрать, нужен один критерий сравнения для всех. У любого актива есть цена и есть ценность. Цену всегда называет продавец. Ценность в том, какую выгоду этот актив нам приносит.
Инвестиции это вложение денег в объекты предпринимательской деятельности с целью получения прибавочной стоимости. Поэтому доллары, золото и криптовалюту я в этот расчёт не включаю: денежного потока они не дают. Остаются квартира, вклад, облигации и акции.
Я не покупаю возможную будущую спекулятивную прибыль.
Максим ПетровКритерий первый: доходность
Доходность считается просто: денежный поток, который приносит актив за год, делим на цену актива. Возьмём однокомнатную квартиру в Москве, купленную как инвестицию. Продать её сейчас можно за 20 миллионов. Сдать за 90 тысяч рублей в месяц. 90 тысяч умножаем на 12, получаем 1 080 000 ₽ в год. Делим на 20 миллионов, получаем 5,4% годовых.
Посчитаю и все свои личные бонусы. У меня 5 детей, и благодаря этой квартире семья получает московскую выплату 25 тысяч в месяц, 300 тысяч в год. Доходность становится 6,9%. Сверху бесплатная парковка, абонемент на неё стоил бы 370 тысяч в год. Итого 1 750 000 ₽ денежного потока, 8,75%. Даже со всеми бонусами это меньше, чем депозит, на котором сейчас можно получить 12%.
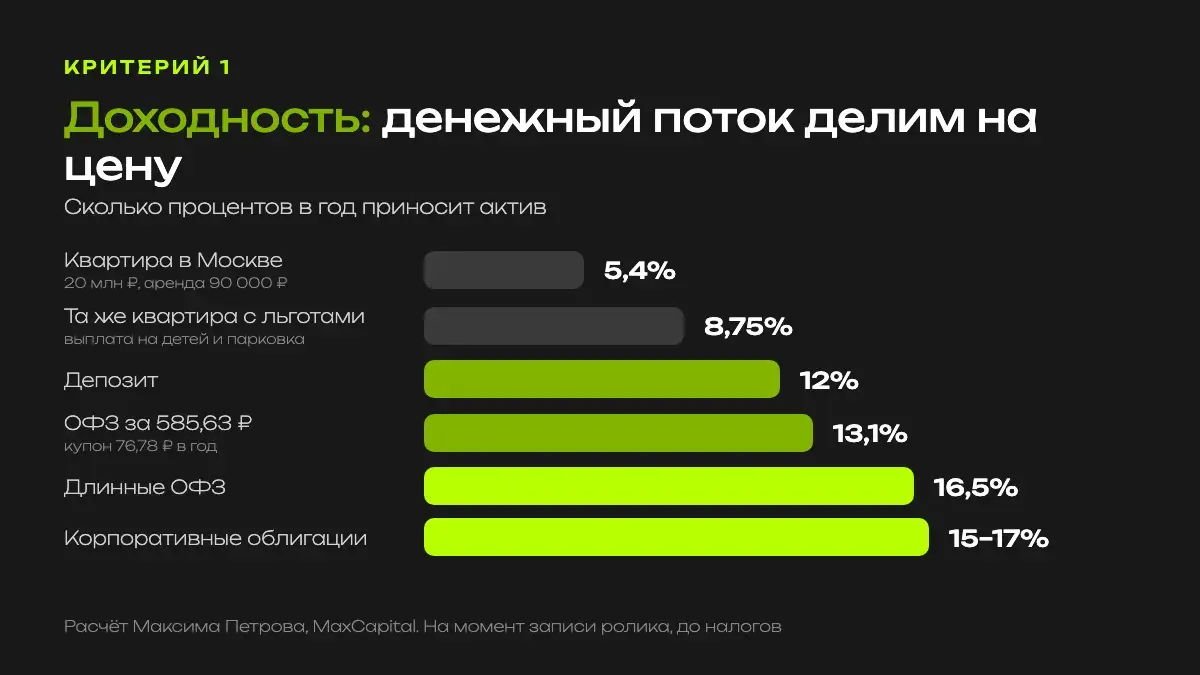
Теперь облигация федерального займа. Полугодовой купон 38 рублей 39 копеек, две выплаты в год, итого 76 рублей 78 копеек. Облигация стоит 585 рублей 63 копейки. Делим, умножаем на 100, получаем 13,1%. Длинные выпуски на момент записи давали 16,5%, а корпоративные облигации и 15%, и 17%. Сравните: 5,4% или 13,1%?
«Максим, квартира подорожает»
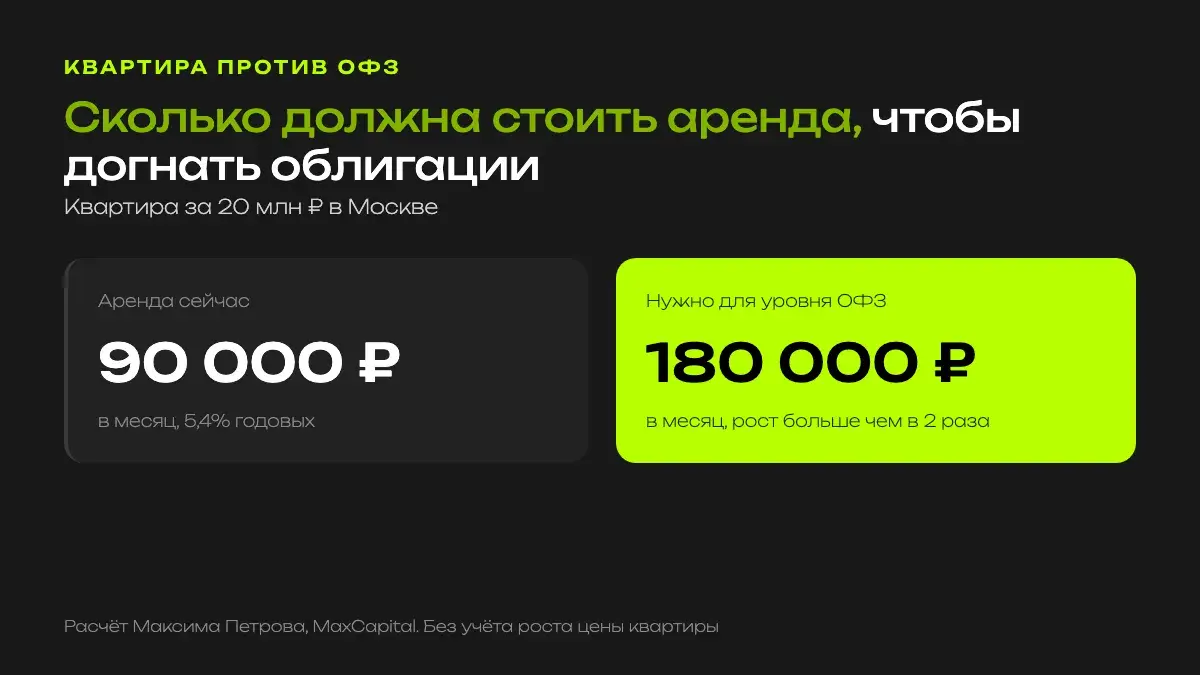
Кто-то скажет: недвижимость может вырасти, аренду могут проиндексировать. Рост цены убираем, это спекулятивная составляющая. А вот аренда вырасти может. Но чтобы квартира догнала облигации федерального займа по доходности, аренда должна вырасти больше чем в 2 раза. Квартира должна сдаваться уже за 180 тысяч в месяц, и мы ещё даже не говорим про корпоративные облигации.
С ценой квартиры тоже не всё просто. Льготы сокращают, спрос падает, ключевая ставка и ставки по ипотеке высокие. Эксперты по недвижимости говорят, что рынок снова начнёт расти, когда ипотека опустится ниже 15%, а лучше до 12%. Для этого ключевая ставка ЦБ должна упасть примерно до 9%. При такой ставке, по моей оценке, длинные облигации вырастут в цене примерно на 45%. Если облигации прибавят мне 5 миллионов, а аренду повысят на 4 тысячи в месяц, да бог с ним.
Спекулятивная составляющая дохода от вас вообще никак не зависит.
Максим ПетровКритерий второй: срок окупаемости
Здесь меняем числитель и знаменатель: цену актива делим на годовой денежный поток. Получаем, сколько лет актив будет возвращать вложенные деньги. Или сколько рублей вы платите за право получать 1 рубль дохода в год.
Другой пример. Вам говорят, что ваша квартира стоит 12 миллионов, а сдать её можно за 40 тысяч в месяц, это 480 тысяч в год. 12 миллионов делим на 480 тысяч, получаем 25 лет. Если продавать срочно, придётся дать скидку, скажем до 10,5 миллиона. Тогда 1 рубль денежного потока обойдётся вам примерно в 21,9 рубля. В облигации федерального займа тот же рубль стоит 7,6 рубля. В среднем по России недвижимость окупается от 20 до 30 лет.
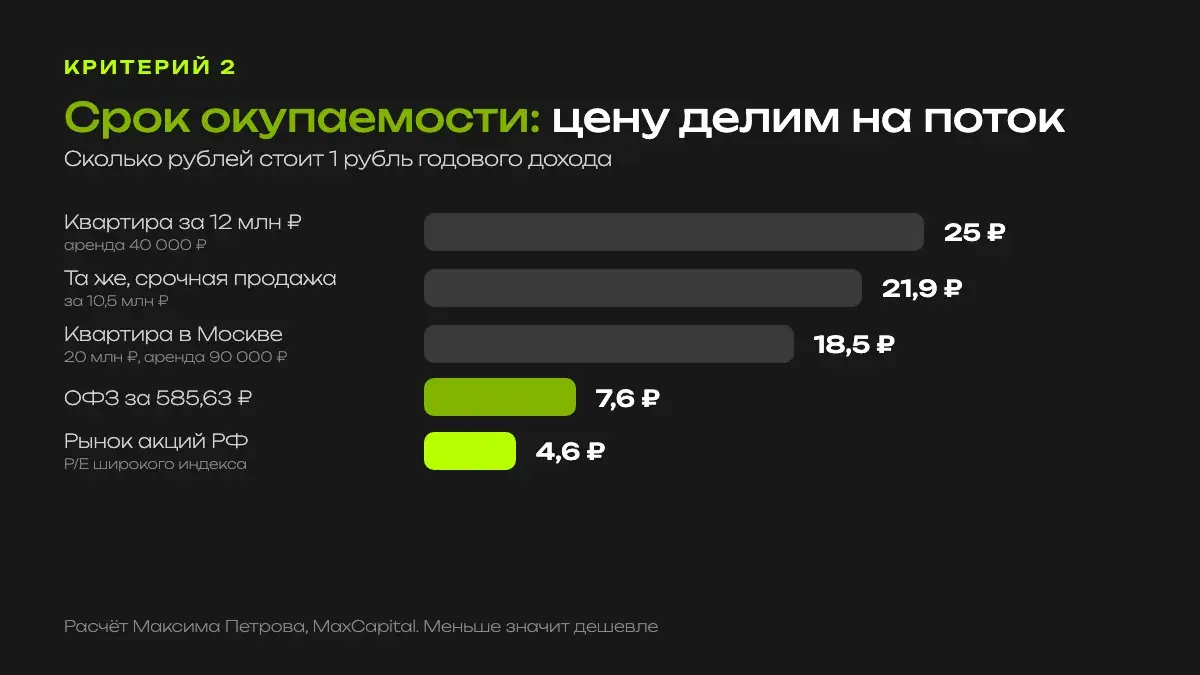
На инвестиционном сленге срок окупаемости для акций называют P/E: цена акций, делённая на годовую чистую прибыль. По рынку в целом это сейчас около 4,6. У одних компаний показатель может быть 7, у других 1. Отдельные бумаги я называть не буду, там много специфики, и без опыта легко наломать дров. Я говорю про широкий индекс.
Подборка облигаций бесплатно
Мы с командой собрали список облигаций федерального займа и корпоративных облигаций, с которыми я сравниваю квартиру и вклад. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуУпражнение: сколько на самом деле стоит ваша квартира
Если у вас есть недвижимость, сделайте простое упражнение. Позвоните в ближайшее агентство недвижимости и задайте два вопроса. Первый: за какую цену я продам эту квартиру, и за сколько, если продавать срочно? Второй: за сколько её можно сдать в аренду? Не хотите звонить риелторам, зайдите на Авито, Яндекс Недвижимость или ЦИАН и посмотрите, сколько стоят и сдаются такие же квартиры.
Даже если вы живёте в своей квартире, денежный поток у неё есть: это аренда, которую вы бы платили, если бы этой квартиры у вас не было. Посчитайте срок окупаемости и сравните его с облигациями. Можно продать квартиру даже со скидкой, положить деньги в облигации федерального займа и снимать то же жильё у нового владельца. Риск, что цена квартиры вырастет, вы при этом принимаете. Но купонный доход по облигациям всё равно больше арендной платы.
И ещё одна мысль. Когда правительство будет думать, где покрывать дефицит бюджета, кого логичнее обложить дополнительными налогами? Тех, у кого деньги в недвижимости и на депозитах, или тех, кто покупает облигации, которые государству нужно разместить? Я допускаю, что облигациям скорее дадут льготы.
Капитал от 2 млн ₽?
Если основная часть ваших денег лежит в квартирах и на вкладах, пройдите короткий тест. Он покажет, какая стратегия подходит вашему капиталу, и откроет запись разбора.
Пройти тестЧто я делаю на 2027 год
У меня логика очень проста. Я смотрю на текущий денежный поток: сколько зарабатывает актив, сколько он генерирует чистой прибыли и за сколько лет эта прибыль окупит мои вложения. По этим двум критериям квартира под аренду сейчас проигрывает облигациям в 2–3 раза. Поэтому на рост цен на недвижимость я не рассчитываю.
Полный разбор всех инструментов, от вклада до акций, и порядок, в котором я раскладываю деньги, есть в статье «Куда вложить деньги в 2026–2027 году». А подробный расчёт квартиры под сдачу на примере сделки в Казани в статье «Стоит ли покупать квартиру для сдачи».
Что думаете, друзья? Посчитайте свою квартиру и напишите, какой срок окупаемости у вас получился.
Смотрите полный разбор в видео
Ответы на частые вопросы
Куда инвестировать в 2027 году?
Сравните активы по двум критериям: доходности и сроку окупаемости. По моим расчётам на момент записи ролика облигации федерального займа давали 13,1–16,5%, а квартира в Москве под аренду 5,4%. Решение зависит от ваших целей и срока, это не индивидуальная рекомендация.
Как посчитать доходность инвестиции?
Годовой денежный поток делим на цену актива и умножаем на 100. Квартира за 20 млн ₽ с арендой 90 тысяч в месяц: 1 080 000 делим на 20 000 000, получаем 5,4%.
Что такое срок окупаемости и P/E?
Это цена актива, делённая на годовой денежный поток. Для акций его называют P/E: цена, делённая на годовую чистую прибыль. Чем меньше число, тем дешевле вы покупаете 1 рубль дохода.
Выгодно ли сейчас покупать квартиру под аренду?
По моему расчёту квартира в Москве окупается 18,5 лет, а в среднем по России недвижимость окупается от 20 до 30 лет. Чтобы сравняться с облигациями федерального займа, аренда должна вырасти больше чем в 2 раза.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Цены, доходности и показатели даны на момент записи ролика и округлены, расчёты упрощённые, без налогов и расходов. Цена облигаций снижается при росте ставки, эмитент может не выполнить обязательства, прошлая доходность не гарантирует будущей. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Куда вложить деньги в 2026–2027
Вклад, ОФЗ, акции или квартира: разбор на цифрах.
Стоит ли покупать квартиру для сдачи
Реальная доходность квартиры под аренду на примере сделки в Казани.
Инвестиции или спекуляции
Главная ошибка начинающего инвестора и как её не повторить.