Как подготовиться к кризису 2027 года: 5 шагов, если на работе начнутся сокращения
Подушка на 1–2 года, честная оценка своего места работы и личный стресс-тест бюджета.
Друзья, я жду, что в ближайшие полгода в России пойдёт волна увольнений и безработица начнёт потихоньку расти. Пугать никого не хочу. Я сам вижу, что происходит в моём бизнесе, и слышу то же от людей, которые пережили не один кризис. В этой статье расскажу, почему так думаю, кого это коснётся первым и что сделать уже сейчас, чтобы для вас это прошло не так болезненно, как для большинства.
- Деньги в экономике дорогие, налоги выросли, банки неохотно рефинансируют бизнес. Компании режут расходы, и первыми под нож идут зарплаты.
- Первыми кризис чувствуют рестораны и сфера услуг. Спокойнее всего в госсекторе и у подрядчиков ВПК.
- Подушки на 6 месяцев сейчас мало. Я бы ориентировался на запас прочности в 1–2 года.
- Проверить себя можно уже в этом месяце: прожить 30 дней на 30% дохода и выложить резюме на HeadHunter.
Где держать подушку безопасности: бесплатная подборка из 4 надёжных ОФЗ
Получить подборкуПочему я жду волну сокращений
Недавно я встречался со своим наставником. Когда-то он был одним из совладельцев крупного инвестиционного банка, прошёл кризисы 1998 и 2008 годов, а ещё держит ресторанный бизнес. Я рассказал ему, что у меня в бизнесе выросла налоговая нагрузка, реклама работает хуже, маржинальность падает. А банк, видя мои обороты и считая меня надёжным заёмщиком, предлагает кредит на год под 3% в месяц. Это около 36% годовых. С какой рентабельностью нужно работать, чтобы такой кредит окупился?
Он ответил, что обрадовать меня нечем. По его опыту, первыми проблемы в экономике чувствуют рестораны и развлечения. Компании сначала отказываются от корпоративов, консалтинга и обучения и только потом режут маркетинг и увольняют людей. По глубине этого отказа видно, насколько глубоким будет кризис. По его словам, такого спада в ресторанах, как сейчас, не было ни в 2008, ни в 2014, ни в 2020 году.
Как дорогие деньги превращаются в увольнения
Ключевая ставка высокая, потому что Центробанк борется с инфляцией. Но инфляция у нас во многом от издержек, а не от спроса. Машина стоит вдвое дороже из-за того, что вдвое вырос утилизационный сбор, а желающих купить её больше не стало.
Дальше цепочка выглядит так. Кредиты, ипотека и автокредиты дорогие, люди держат деньги на депозитах и меньше покупают. У компаний падает выручка, а обслуживание долга растёт и съедает прибыль. Компания идёт в банк за рефинансированием, а банк смотрит на её цифры и говорит: «Дружище, выручка у тебя упала на 30%, новый кредит будет вдвое дороже старого. Как ты собираешься его отдавать? Не дам».
Поднять выручку компания не может, значит, режет затраты. У большинства бизнесов самая большая статья затрат это зарплаты. Сначала сокращают самых неэффективных. Потом переводят оставшихся на четырёхдневку, трёхдневку, на полдня, потому что при сокращении штата людям надо выплатить пособие, а денег на это нет. У людей падают доходы, они ещё меньше тратят, и круг замыкается.
Высокой ставкой такую инфляцию не погасишь.
Максим Петров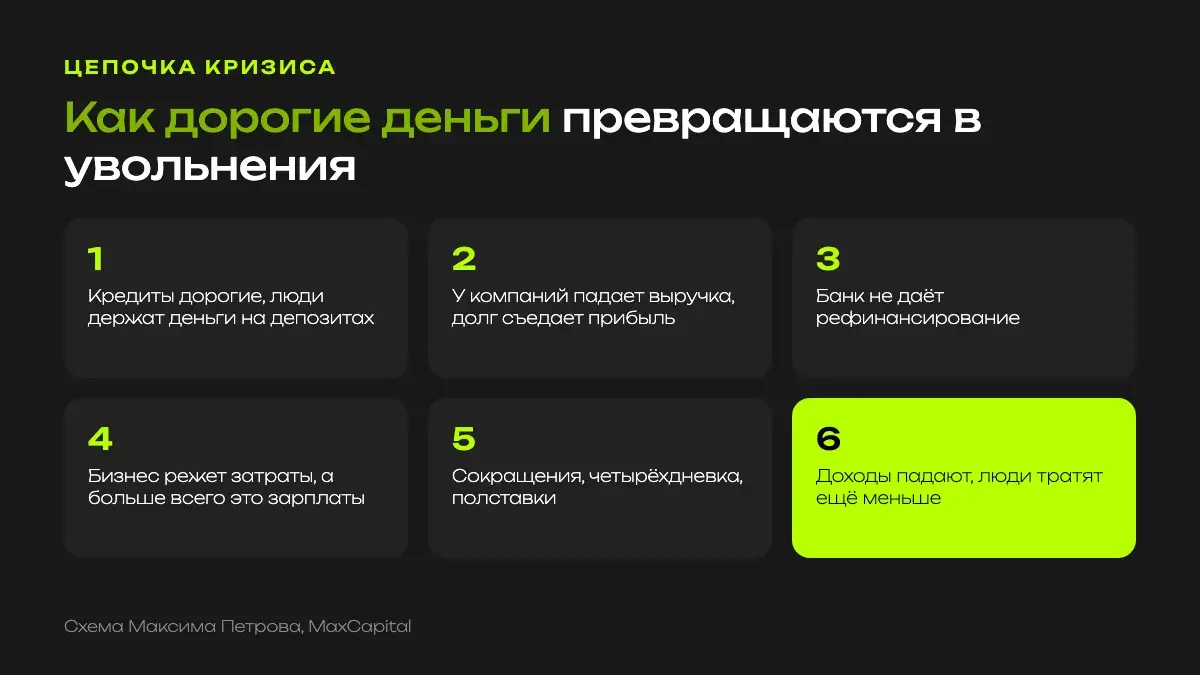
Чем этот кризис отличается от прошлых
Вспомним 1998 год. Было плохо? Было. Инфляция была? Была. Зарплату не платили, деньги люди теряли. Но уже через год-два экономика очистилась, российские товары стали конкурентоспособными, и дальше было восемь лет роста. В 2008 году акции рухнули, а к концу 2009-го фондовый рынок вырос примерно втрое. Ситуация выправилась за 12 месяцев.
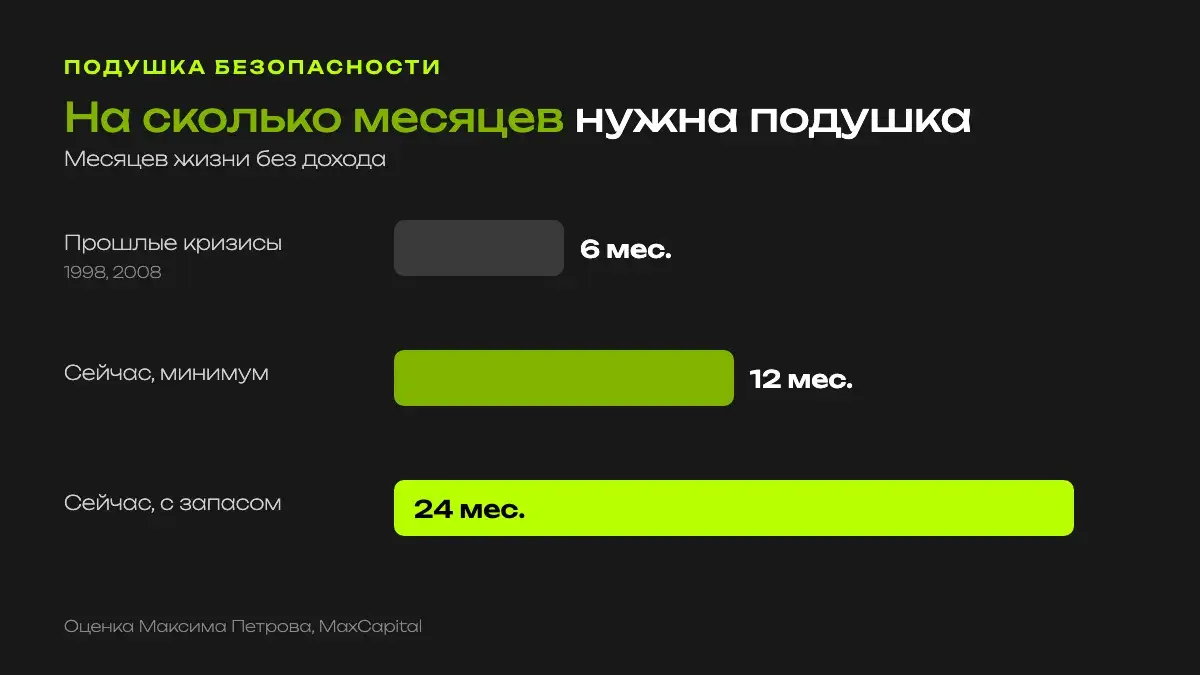
Раньше подушки на полгода хватало, чтобы переждать самый острый момент. Сейчас Россия отрезана от дешёвых западных денег, ставка высокая, а основным заказчиком в экономике стало государство. Поэтому спад может затянуться, а опыта пережидать кризис длиной в три года у нас нет. Я бы сейчас рассчитывал на запас прочности в 1–2 года.
Самый тёмный час бывает перед рассветом. Экономика периодически очищается, и это тоже пройдёт.
Максим ПетровУ тех, кто встретит кризис без долгов и с ликвидностью, появятся хорошие шансы: можно будет дешевле купить активы и нанять сильных специалистов.
План: что сделать уже сейчас
1. Оцените, насколько защищено ваше место работы
Если вы работаете в крупной госкомпании, на госслужбе или у подрядчика ВПК, вы в относительно спокойном месте: это государственные расходы. Хотя и туда может дойти распоряжение Минфина сократить расходы на 10% по всем бюджетникам.
Если вы работаете в малом бизнесе или в сфере услуг (кафе, салоны, парикмахерские), рисков больше. Задайте себе простой вопрос: то, что производит мой работодатель, люди купят даже в кризис? Мобильную связь, коммуналку и бензин я буду оплачивать, даже если они подорожают вдвое. А бизнес-ланч легко заменить едой из дома.
2. Постарайтесь не оказаться среди последних
Есть старый анекдот. Три охотника встречают медведя. Чтобы спастись, не нужно бегать быстрее всех, нужно не бежать последним. Последнего медведь и съест.
Посмотрите честно: если начнутся сокращения, входите ли вы в 20% наименее эффективных сотрудников? Если да, приходите к руководству сами и предлагайте взять дополнительные обязанности, даже на текущей зарплате. Я сам был руководителем и хорошо помню людей, которые в трудный момент приходили с вопросом «что ещё я могу взять на себя?». Когда начинается рост, таких людей ценят в первую очередь.
3. Прокачайте навыки бесплатно
Работодатели в кризис первым делом урезают обучение, поэтому развиваться придётся самостоятельно. Удобнее всего начать с искусственного интеллекта. Опишите ему свою должность и продукт, который вы создаёте, и спросите, что нужно сделать, чтобы зарабатывать на 50% больше. Это займёт пять минут, и вы увидите точки роста. Многие из них требуют только времени.
4. Сформируйте подушку безопасности на 1–2 года
По моим данным, у большинства россиян накоплений меньше миллиона рублей. Классическое правило говорит о подушке на 6 месяцев расходов. Откуда взялись эти полгода? В 1998 году дефолт случился в августе, примерно полгода все пытались понять, что произошло, и только потом начался рост. В 2008 году после банкротства Lehman Brothers было похожее «залипание» на полгода.
Сейчас полугода мало, поэтому посмотрите на свои активы. Сколько каждый приносит и насколько быстро его можно продать? Если квартира стоит 20 млн рублей, а аренда даёт 90 тысяч в месяц, это около 5% годовых. Такое себе. Я сейчас сам продаю три объекта недвижимости, чтобы выйти в кэш и иметь запас прочности на долгий срок. При этом в 2024 году и весной этого года я недвижимость покупал. Мне важно, чтобы ликвидность была под рукой, когда она понадобится.
5. Проведите личный стресс-тест
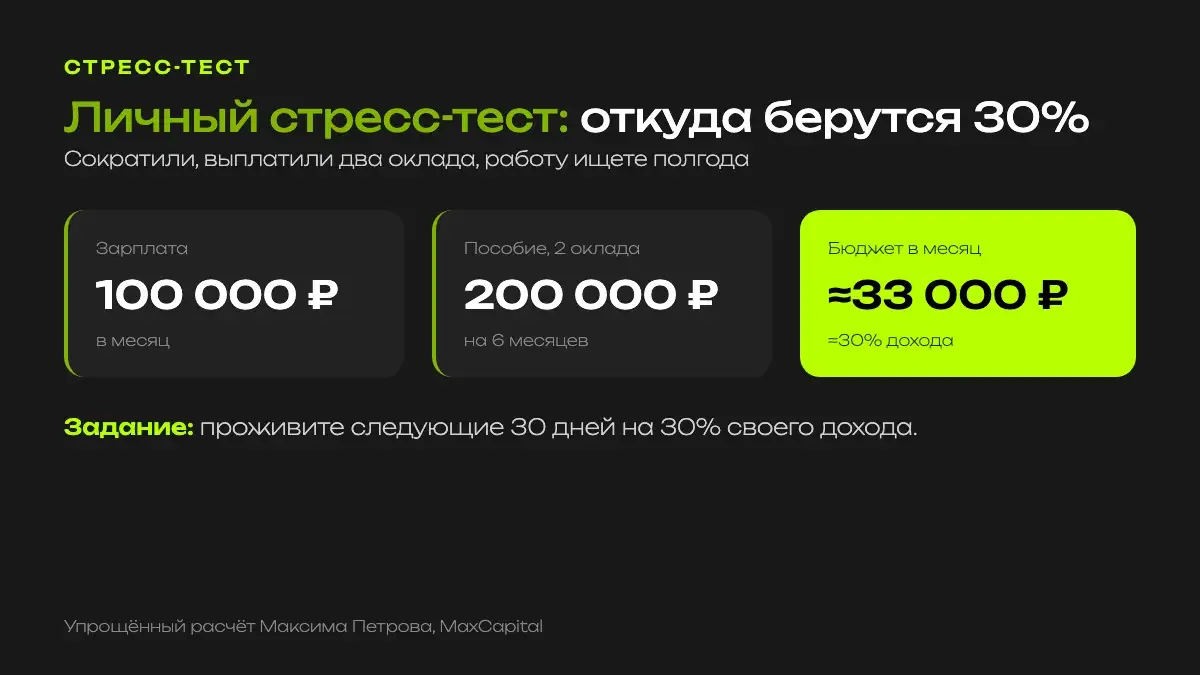
Когда в Европе начались проблемы с долгами Греции, Европейский центробанк проводил банкам стресс-тесты. Предлагаю сделать такой же тест для себя: следующие 30 дней проживите на 30% своего дохода.
Откуда 30%? Допустим, ваша зарплата 100 тысяч рублей. Вас сокращают, и работодатель по-честному выплачивает два оклада, 200 тысяч. Новую работу вы ищете полгода. 200 тысяч делим на 6 месяцев, получается около 33 тысяч в месяц, это примерно 30% прежнего дохода.
Параллельно составьте резюме и разместите его на HeadHunter. Это бесплатно. Можете даже поставить ожидаемую зарплату на 20–30% ниже текущей и посмотреть, сколько работодателей позовут вас на собеседование. Так вы поймёте, нужны ли вы сейчас рынку и как быстро найдёте работу, если что-то случится. Если появится подработка, например в такси, эти деньги лучше откладывать в подушку.
Где держать подушку безопасности
Подушку стоит держать в консервативных инструментах. Я рассматриваю надёжные облигации двух видов: с фиксированным купоном и с плавающим. Если инфляция останется высокой и Центробанк будет держать или поднимать ставку, плавающий купон подстроится под неё. Облигацию можно продать в любой момент без потери накопленного купона, а вклад обычно привязан к сроку.
Как выбирать надёжные выпуски, я подробно разбирал в статье «Как выбрать облигации в 2026: 5 правил». Если хотите понять, куда уходят деньги каждый месяц и где их найти для подушки, почитайте «На что нельзя тратить деньги». А о том, как сохранить сбережения при росте цен, я писал в материале «Куда вложить деньги при инфляции».
Бесплатная подборка из 4 надёжных ОФЗ
Мы с командой отобрали облигации федерального займа, которые сейчас подходят для подушки безопасности в рублях. Оставьте контакты, и подборка придёт бесплатно.
Получить подборку ОФЗНапоследок одна история со съёмок этого выпуска. Выходим на улицу, идёт дождь. Оператор в шортах, коллега в лёгкой курточке, а у меня несколько слоёв одежды на любую погоду. «Эх, молодёжь», говорю. Когда придёт кризис, лучше оказаться тем, кто подготовился, чем мокнуть под дождём в шортах.
Смотрите полный разбор в видео
Ответы на частые вопросы
Будет ли волна увольнений в 2027 году?
Я жду рост сокращений в ближайшие полгода. Компании страдают от дорогих кредитов, роста налогов и падения спроса, и проще всего им урезать зарплаты.
Какая подушка безопасности нужна в кризис?
Классическое правило говорит о 6 месяцах расходов. Сейчас я бы ориентировался на 1–2 года, потому что спад может затянуться.
Кто первым почувствует кризис?
Рестораны, развлечения и сфера услуг: от этих трат люди отказываются в первую очередь. Спокойнее госсектор и подрядчики ВПК.
Где хранить подушку безопасности?
В консервативных инструментах. Я рассматриваю надёжные облигации с фиксированным и плавающим купоном: их можно продать в любой момент без потери накопленного купона.
Прогнозы отражают мнение автора и не являются индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходность в будущем.