Стоит ли покупать квартиру для сдачи в 2026–2027 году: считаю реальную доходность
Разбираю сделку с собственной квартирой в Казани: сколько приносит аренда, сколько облигации и почему я сокращаю недвижимость в портфеле больше чем наполовину.
Друзья, последние три месяца я много считал и разговаривал с людьми, которые профессионально инвестируют в недвижимость. В марте я сам купил дом, и до этого у меня были другие объекты. В итоге я пришёл к выводу, что риски в этом инструменте сейчас слишком большие, и мириться с ними я не готов. Свою долю в недвижимости я сокращаю больше чем на 50%. Ниже расскажу, на каких расчётах основано это решение. Особенно полезно будет тем, кто держит несколько квартир под сдачу.
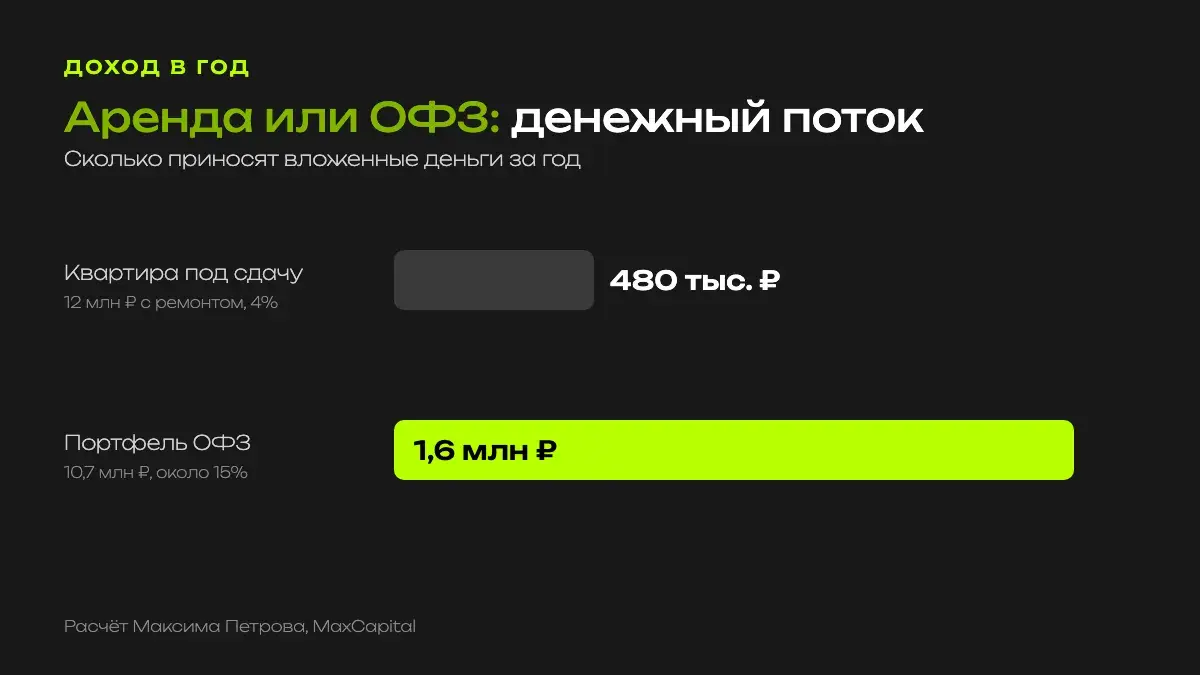
- Квартира под сдачу за 12 млн ₽ приносит около 480 тысяч в год. Это примерно 4% годовых.
- Те же деньги в ОФЗ дают около 15% годовых, то есть примерно 1,6 млн ₽ в год, в 3–4 раза больше.
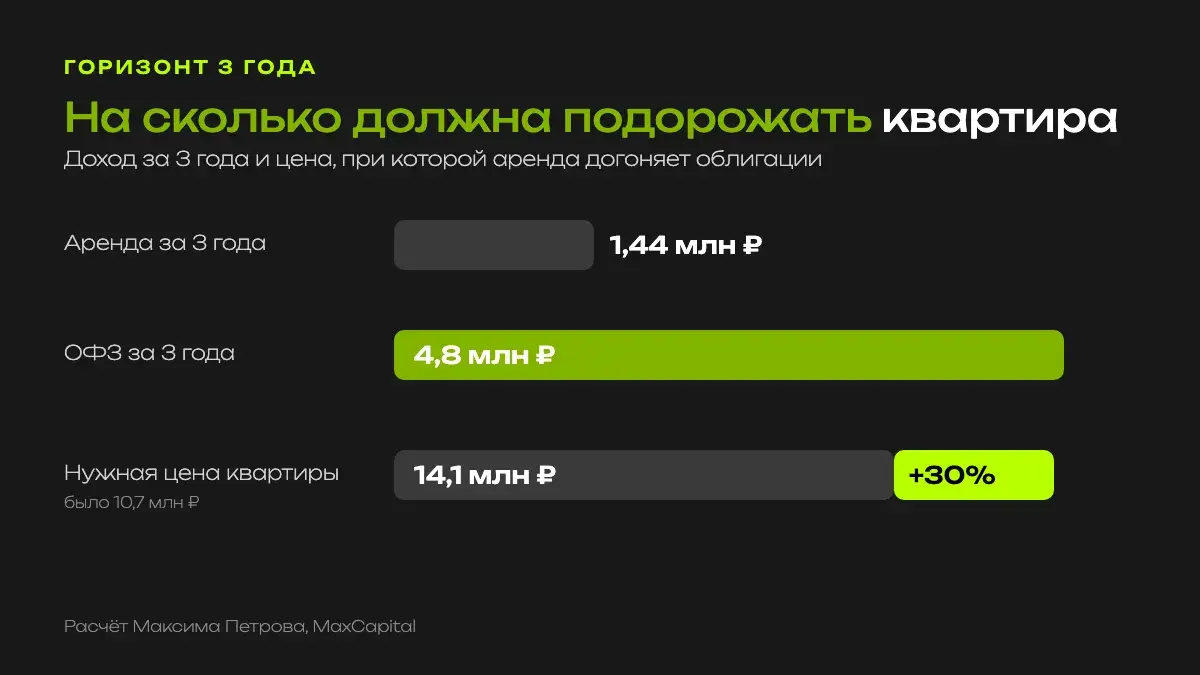
- Чтобы аренда догнала облигации за 3 года, квартира должна подорожать примерно на 30%.
- Я считаю, что факторов, которые увеличат предложение квартир, сейчас больше, чем факторов спроса, и цены могут снизиться примерно на 30%.
Во что вложить деньги вместо квартиры: бесплатная подборка надёжных облигаций
Получить подборкуПочему все уверены, что недвижимость будет расти
Я всегда советую прочитать книгу Роберта Шиллера «Иррациональный оптимизм». Он объясняет, как растут пузыри. Люди что-то покупают, цена растёт, они оглядываются назад и видят, что это работает. Покупают ещё, подтягиваются знакомые. Прошлую доходность начинают переносить в будущее: за три года квартира подорожала на 50%, значит, и за следующие три подорожает на столько же. Других аргументов, кроме «вчера было дёшево, сегодня дорого», обычно нет.
Откуда взялся рост цен с 2020 года
Главная причина роста с 2020 года в нерыночных инструментах. Государство дало льготную ипотеку, причём только на первичном рынке. В стройке самый высокий мультипликативный эффект: за ней тянутся рабочие места, стройматериалы, отделка, ремонты, малый бизнес в новых комплексах.
Человек мог легко взять не одну, а несколько льготных ипотек, у которых реальная стоимость обслуживания была снижена. Если бы спрос был рыночным, росли бы все сегменты: и вторичка, и коммерческая недвижимость. А цены росли преимущественно на первичном рынке. Получился искусственный спрос, а за ним дисбаланс.
Люди начинают экстраполировать доходность в прошлом в будущее, не аргументируя это ничем.
Максим ПетровМоя сделка: квартира в Казани за 10,7 млн
Расскажу на конкретном примере. Я продал однокомнатную квартиру в Казани за 10 миллионов 700 тысяч рублей. Спросил покупателя, будет ли он там жить. Он ответил, что будет сдавать, примерно за 40 тысяч в месяц.
Давайте посчитаем. Чтобы сдавать за 40 тысяч, квартире нужен ремонт, это ещё 1–1,5 млн ₽. Всего своих денег покупатель вложит около 12 млн ₽. Аренда за год даст 480 тысяч. Делим 480 тысяч на 12 миллионов и получаем арендную доходность около 4% годовых.
Я же могу положить свои 10,7 млн ₽ в облигации федерального займа: половину в бумаги с плавающим купоном, половину с постоянным. Средняя доходность такого портфеля сейчас около 15% годовых, это примерно 1,6 млн ₽ в год. Выходит, покупатель за 12 млн ₽ покупает денежный поток в 480 тысяч в год, а я за 10,7 млн ₽ получаю 1,6 млн. Разница в 3–4 раза.
А если квартира подорожает? Считаем на 3 года
Покупатель ответил, что ничего страшного, квартира вырастет в цене. Хорошо, считаем дальше.
За 3 года в облигациях я получу 4 815 000 ₽. Покупатель за то же время получит с аренды 1 440 000 ₽. Разница 3 375 000 ₽. Чтобы просто выйти на мою доходность, его квартира должна подорожать с 10,7 млн до 14,1 млн ₽, то есть примерно на 30%. Это около 10% роста цены каждый год.
Кто-то скажет, что для России 10% в год по недвижимости вполне реально, особенно при высокой инфляции. А ещё аренду можно индексировать. С этим я согласен, это плюсы. Но цена квартир вырастет только при высокой инфляции или при снижении ставки, когда ипотека станет доступнее. И даже при таком росте вы просто догоните облигации, а денежный поток всё равно будет в разы меньше.
Ты за 12 миллионов покупаешь денежный поток в 480 тысяч в год. Я за 10,7 миллиона покупаю 1,6 миллиона.
Максим ПетровПодборка надёжных облигаций бесплатно
Мы с командой собрали список отборных облигаций, на которых строится такой портфель с плавающим и постоянным купоном. Оставьте контакты, и список придёт бесплатно.
Получить подборку облигацийНалоговый риск для тех, у кого несколько квартир
У государства большой дефицит бюджета, к концу года ожидают от 4 до 6 трлн ₽. Закрыть его можно, либо сократив расходы, либо увеличив доходы. Расходы, где было можно, уже сокращены. Значит, повышают налоги: подняли налог на прибыль, малый бизнес начал платить НДС. Но если давить налогами дальше, бизнес закрывается, растёт безработица, и налоговая база только сжимается.
Где у населения сосредоточено основное богатство? В недвижимости, на банковских депозитах и в машинах. У каждого из этих активов есть конкретный собственник, и налоговой их легко администрировать. Можно поднять налог на недвижимость и решить, что если у вас больше одного объекта, значит, вы на нём зарабатываете. Можно активнее выявлять тех, кто сдаёт квартиры, и доначислять налог.
Арендная доходность после этого станет ещё ниже, и часть собственников захочет продать. Это ещё один фактор, который увеличит предложение на рынке.
Что будет с ценами на квартиры
Лично я считаю, что факторов, которые увеличат предложение недвижимости, сейчас гораздо больше, чем факторов, влияющих на спрос:
- снижается арендная доходность;
- растёт налоговая нагрузка;
- падает покупательская активность населения;
- ставка Центробанка высокая, и быстро её, скорее всего, снижать не будут.
Предложение растёт, спроса нет. По моей оценке, цены могут снизиться примерно на 30%. Квартира, которая сейчас стоит 10–11 млн ₽, будет стоить около 7–8 млн.
Сколько получится, если вложить деньги иначе
Теперь сравним с акциями с дивидендной доходностью 10–12%. Я считаю, и у меня много аргументов в пользу этого, что за следующие три года российский рынок акций может вырасти больше чем в три раза. Понимаю, что заявление громкое и с ним можно не соглашаться.
Если я разделю свои 10,7 млн ₽ пополам между облигациями и акциями, то при таком сценарии через 3 года в акциях будет 15–16 млн, а в облигациях около 6,5 млн. Всего 22–25 млн ₽. А та же квартира будет стоить около 7 млн. Я смогу купить три такие квартиры или в три раза улучшить жилищные условия: вместо 44 квадратных метров взять 130–150 в той же Казани и сдавать уже их.
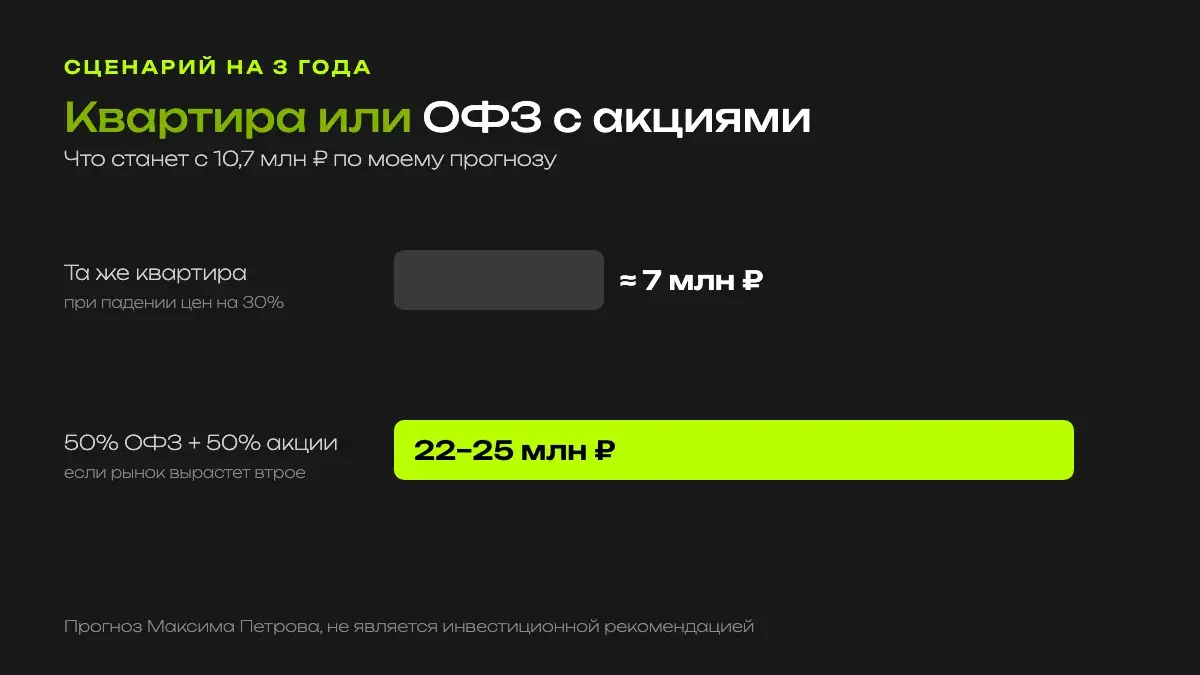
Предложение увеличилось, спроса нет. Цена пойдёт вниз на 30%.
Максим ПетровТак стоит ли покупать квартиру под сдачу сейчас
Если вы покупаете квартиру, чтобы в ней жить, это отдельное решение, и считать его нужно по-другому. Если же цель в доходе от аренды, посчитайте свою сделку так же, как я посчитал выше: сколько своих денег вы вложите с ремонтом, какой денежный поток получите и на сколько квартира должна подорожать, чтобы догнать облигации. Когда смотришь долгосрочно, главное трезво оценить вероятность того, что рост будет, и вероятность того, что его не будет.
Подробнее о сравнении квартиры и облигаций по окупаемости и ликвидности я писал в статье «Недвижимость или ОФЗ: куда выгоднее вложить в 2026». Как выбрать надёжные выпуски, разбирал в материале «Как выбрать облигации в 2026: 5 правил». А почему я сам продаю объекты и держу запас ликвидности, рассказывал в статье «Как подготовиться к кризису 2027».
Клуб «Управляй» для капитала от 2 млн ₽
Если у вас уже есть квартиры или капитал от 2 млн ₽ и вы решаете, что делать с недвижимостью дальше, в клубе мы разбираем, как перестроить портфель и защитить деньги.
Узнать про клубСмотрите полный разбор в видео
Ответы на частые вопросы
Какая доходность у квартиры под сдачу в 2026 году?
В моём примере из Казани около 4% годовых: 12 млн ₽ вложений с ремонтом и 480 тысяч рублей аренды в год.
Что выгоднее: сдавать квартиру или купить ОФЗ?
По денежному потоку облигации сейчас дают в 3–4 раза больше. Портфель ОФЗ с доходностью около 15% приносит с 10,7 млн ₽ примерно 1,6 млн в год, а аренда около 480 тысяч.
Упадут ли цены на квартиры в 2027 году?
Я ожидаю снижения примерно на 30%: арендная доходность падает, налоговая нагрузка растёт, спрос слабый, а ставка остаётся высокой. Это моя оценка, гарантий здесь никто не даст.
На сколько должна подорожать квартира, чтобы догнать облигации?
В моём расчёте примерно на 30% за 3 года, с 10,7 до 14,1 млн ₽. Это около 10% роста цены каждый год.
Прогнозы отражают мнение автора и не являются индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходность в будущем.
Ещё по теме в блоге
Недвижимость или ОФЗ: куда выгоднее вложить в 2026
Сравнение доходности квартиры и ОФЗ: окупаемость аренды, ликвидность и что выбрать для капитала.
Как подготовиться к кризису 2027: 5 шагов, если грядут сокращения
Почему я жду волну увольнений и как собрать запас прочности на 1–2 года.
Как выбрать облигации в 2026: 5 правил без дефолта
Доходность, купон и оферта простыми словами, фильтр ВДО и проверка эмитента.