ОФЗ или вклад: как работают облигации и с чего начать новичку
Люди забирают деньги с депозитов и идут за облигациями. Объясняю, что такое облигация, почему у неё не бывает одновременно высокой доходности, надёжности и ликвидности и как не потерять деньги в погоне за купоном 20%.
Друзья, сейчас мы наблюдаем заметный переток денег. По статистике люди потихоньку забирают деньги с банковских депозитов. Кто-то переводит их в наличные, кто-то идёт на фондовый рынок, и там покупают в основном облигации, а не акции. Ставки по вкладам перестали устраивать, все вокруг говорят про облигации, а что это за зверь такой, понятно не всем. Об этом и поговорим.
- Облигация это долговая расписка: вы даёте деньги в долг государству или компании и заранее знаете, сколько и когда вам заплатят.
- У облигации три параметра: доходность, надёжность и ликвидность. Все три сразу высокими не бывают, что-то одно всегда страдает.
- Новичку стоит начинать с двух видов ОФЗ: с постоянным купоном (ПД) и с переменным (ПК). В оферты, опционы и амортизацию, которые не понимаете, не идите.
- Высокая доходность всегда означает высокий риск. Портфель ВДО под 20% с одним дефолтом из шести выпусков за год приносит примерно ноль, а вклад под 12% дал бы 12 тысяч со 100 тысяч.
Какие облигации можно рассматривать вместо вклада: бесплатная подборка от моей команды
Получить подборкуЧто такое облигация простыми словами
Облигация это долговое свидетельство. Покупая её, вы даёте в долг. По классификации Уоррена Баффета облигации относятся к инструментам денежного рынка: надёжно, с низким риском и поэтому с низкой доходностью. Отсюда важная вещь, которую нужно понимать сразу. На длинной дистанции облигации плохо защищают деньги от инфляции. На отдельных отрезках времени они могут её обгонять, но если ваша цель сохранить деньги от инфляции на десятилетия, с этой функцией облигации справляются не очень.
Почему у облигаций риск ниже, чем у акций? Посмотрите на природу денежного потока. В облигации размер выплат определён заранее. Есть чёткий график купонов, есть дата, когда вам вернут тело облигации, то есть номинал. Всё это прописано в проспекте эмиссии. Зайдите в приложение брокера, откройте любую облигацию, и вы увидите ставку купона, его размер, частоту выплат и номинал.
Постоянный и переменный купон
Купон бывает постоянным: вы заранее знаете, сколько получите на каждую облигацию. У облигаций федерального займа это выпуски с приставкой ПД, постоянный доход.
Купон бывает плавающим. Тогда выплата привязана к показателю, который меняется: к инфляции, к ключевой ставке Центробанка или к ставке RUONIA. Держатель таких облигаций рассуждает просто: «Всё, что мне нужно, это доход на уровне инфляции плюс 1%». У ОФЗ это выпуски с приставкой ПК, переменный купон. Как ведут себя оба вида, когда ЦБ меняет ставку, я разбирал в статье «Что происходит с ОФЗ».
Поставьте себе правило: вы не идёте в то, чего не понимаете. Не понимаете, что такое оферта, не идите туда.
Максим ПетровПравило новичка: только ПД и ПК
Кроме простых выпусков есть амортизируемые облигации, выпуски с офертами, облигации с колл-опционом и пут-опционом. Если вы начинающий инвестор, всё это пока не для вас. Что обычно происходит? Человек видит, что какая-то облигация выделяется среди похожих. Тот же эмитент, примерно тот же срок, у всех доходность условно 15%, а тут бац, 20%. Почему отличается, он не понимает, но доход же важен, и он покупает.
Потом риск, который был спрятан в условиях выпуска, реализуется. И человек начинает ругать того, кто рассказал ему про эти облигации, или себя, или говорит: «На рынке облигаций я больше играть не буду». Поэтому начинайте только с двух видов облигаций: с постоянным доходом и с переменным. Остальное потом, когда разберётесь. Как проверять эмитента и что смотреть в выпуске, я собрал в статье «Как выбрать облигации в 2026: 5 правил без дефолта».
Доходность, надёжность, ликвидность: выбрать можно только два
Если вы вынесете из этой статьи одну мысль, пусть будет эта: не бывает облигаций, которые одновременно доходные, надёжные и высоколиквидные. Одно из трёх всегда страдает. Чтобы понять почему, посмотрите, кто вообще занимает деньги на рынке долга.
Занимать может кто угодно. Молодая компания растёт, захватывает долю рынка, ей нужны деньги: она может взять кредит в банке, а может выпустить облигации. Правительство: у него есть доходы и расходы, и довольно часто расходы превышают доходы. Разницу нужно чем-то закрыть, и государство занимает, выпуская облигации. Крупные корпорации вроде Сбербанка, ВТБ, Лукойла или Газпрома тоже занимают под большие инвестиционные проекты. И все они конкурируют за деньги инвесторов.
Зачем Газпрому облигации, если есть банки
Этот вопрос мне задают часто. Для крупного банка такой заёмщик слишком большой, банк уже выбрал лимит на одного заёмщика. Вопросов к кредитоспособности нет, но если дать ещё, то 30–50% кредитного портфеля будет зависеть от одной компании, и риск-менеджмент этого не позволит. Банк говорит: «Дружище, я бы тебе дал, но больше, чем уже выдал, не могу. Иди на рынок, выпускай облигации».
Кому дать свою тысячу рублей
Допустим, у меня тысяча рублей, и я выбираю, кому её дать в долг: государству, Сбербанку или небольшой молодой компании. Запомните главное: в этот момент вы кредитор. Посмотрите на банки. Банку важен не столько доход с кредита, сколько то, вернут ли его вовремя и по графику. На этом строится вся финансовая модель.
Поэтому чем надёжнее заёмщик, тем ниже процент. Если долг ещё и обеспечен залогом, ставка снижается дальше. Отсюда ставки 70–80% годовых по кредитной карте, где долг ничем не обеспечен, и заметно более низкая ставка по ипотеке, где есть залог.
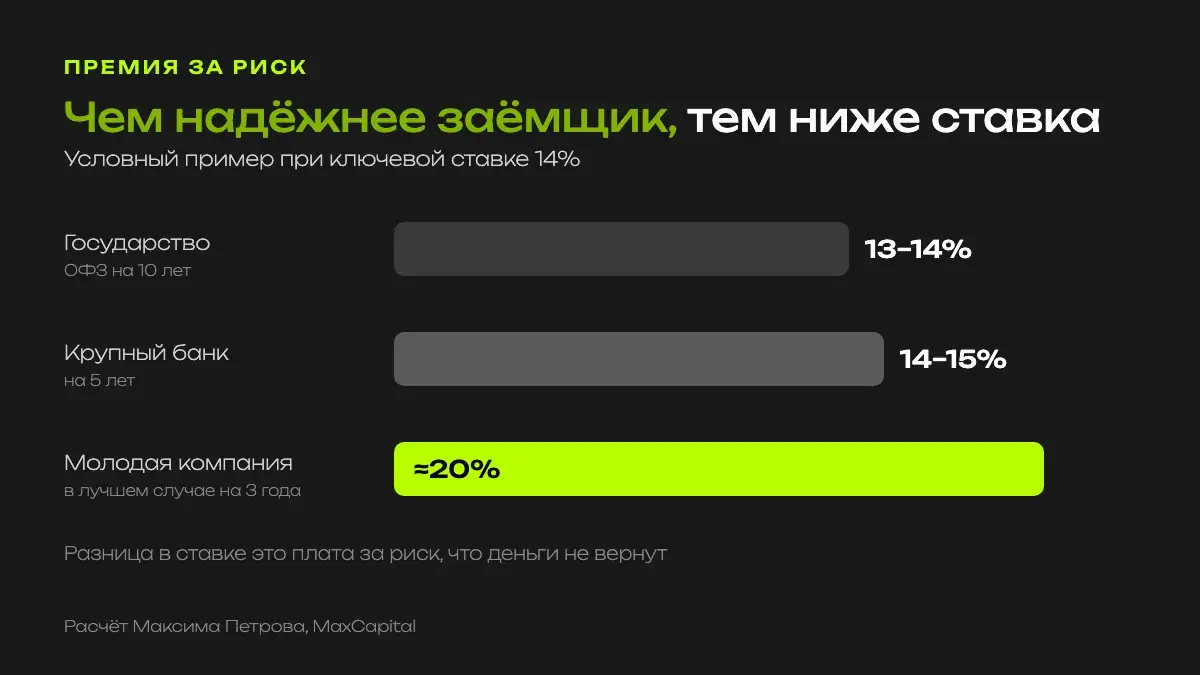
Самый надёжный заёмщик для меня государство. Оно соберёт налоги, а в крайнем случае деньги может напечатать Центральный банк, и по своим обязательствам оно расплатится. К Сбербанку вопросов по кредитоспособности тоже нет, но у государства надёжности больше. А молодой компании я дам только за премию за риск. Представьте, что ставка ЦБ 14%. Тогда государство на 10 лет займёт условно под 13–14%, Сбербанк на 5 лет под 14–15%, а небольшая компания под 20%, и в лучшем случае на 3 года: расплатись со мной по высокой ставке, а дальше я подумаю, давать ли тебе снова.
Как получить доходность в надёжных ОФЗ
Люди приходят на рынок облигаций, потому что их не устраивает доходность вклада. Открывают скринер, сортируют по доходности и покупают то, что выше. Но вместе с более высокой доходностью вы покупаете более высокий риск, что вам не заплатят или у компании начнутся финансовые проблемы. Для ориентира есть рейтинговые агентства: чем выше рейтинг, тем надёжнее облигация и тем ниже её доходность.
Если хочется высокой доходности в надёжном инструменте, придётся пожертвовать ликвидностью, то есть сроком. На момент записи ролика ОФЗ с погашением через 2–3 года давали около 13–14%, выпуски на 3–5 лет около 14–16%, а десятилетние около 16–17,5%. Чем дальше погашение, тем выше доходность.
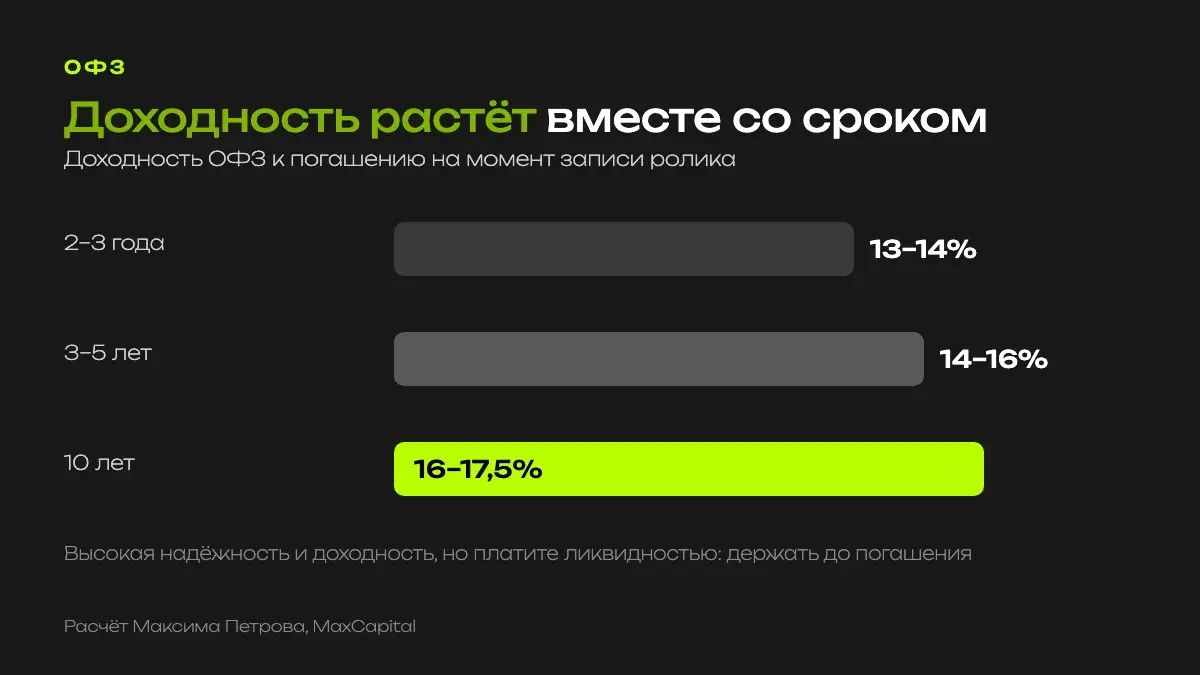
Логика понятная. Молодая компания по проспекту эмиссии полностью рассчитается со мной через 3 года и даст, допустим, 18%. Чтобы получить сопоставимую доходность в ОФЗ, нужно брать длинные выпуски на 10 лет. Надёжность очень высокая, доходность сопоставимая, но платите вы ликвидностью: всё это вы получите при условии, что продержите выпуск все 10 лет. Если продать раньше, цена облигации может оказаться ниже, особенно если ставки вырастут.
Одновременно с более высокой доходностью вы покупаете более высокий риск того, что вам не заплатят.
Максим ПетровПогоня за 20%: простая математика ВДО
Типичный ход мысли: ОФЗ мне не интересны, их доходность примерно как у вклада. Сбербанк тоже скучно. Возьму-ка я ВДО, высокодоходные облигации. Это облигации относительно небольших и молодых компаний с низким кредитным рейтингом. Конкурируя за деньги инвесторов, они вынуждены платить более высокий купон. Вы видите: тут 15%, а тут 22%, класс.
Первое правило: в облигационном портфеле должно быть не меньше шести выпусков. Нельзя складывать всё в один выпуск, даже если купон приходит каждый месяц. Так вы концентрируете риск.
Второе. Окей, я взял шесть выпусков по 20% и разложил 100 тысяч рублей поровну, примерно по 16,7 тысячи в каждый. Средняя доходность портфеля 20% годовых. Но это ВДО, а значит, рисковые облигации. Сделаем предположение: один из шести эмитентов объявляет дефолт. «Ребята, вы же видите, экономика, выручка падает, не могу расплатиться». Окей, давайте посчитаем на простом примере, где деньги по дефолтному выпуску не вернулись. Пять оставшихся выпусков приносят 20% на 83,3 тысячи, это около 16,7 тысячи купонов. Ровно столько же вы потеряли на дефолтном выпуске. Итог за год примерно ноль. При двух дефолтах из шести вы в минусе примерно на 20 тысяч.
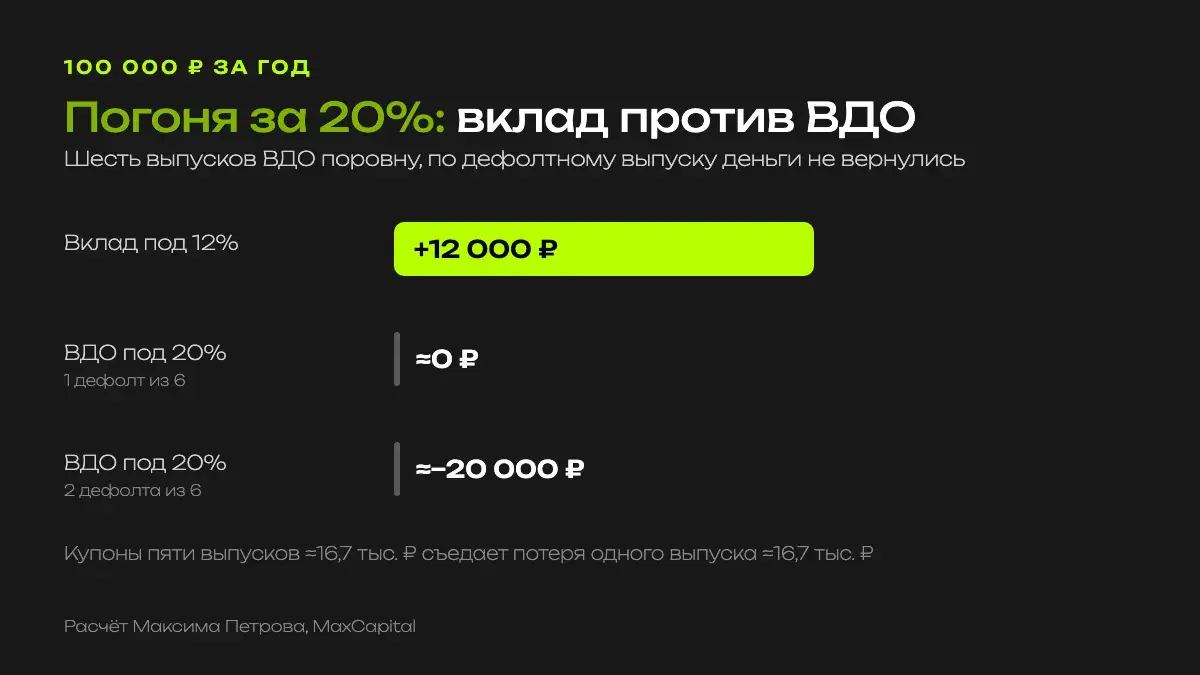
И что говорит инвестор? «Зачем мне связываться с этими облигациями, остался бы на вкладе и получил свои 12% без всякой мороки». А кто виноват? Эмитент, который допустил дефолт, или человек, который погнался за высокой доходностью? Про риски дефолтов в целом я писал в статье «Дефолт в России 2026: повторится ли 1998?».
Подборка облигаций бесплатно
Чтобы не собирать портфель по скринеру вслепую, мы с командой составили список отобранных облигаций с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуТак что выбрать: ОФЗ или вклад
Если вы уходите с депозита за доходностью, сначала ответьте себе, чем готовы за неё заплатить: надёжностью или ликвидностью. ОФЗ с коротким сроком по доходности близки к вкладу. Длинные ОФЗ дают больше, но требуют держать их годами и переживать колебания цены. Корпоративные облигации и ВДО дают ещё больше, но там вы берёте на себя риск эмитента, и без диверсификации на шесть и больше выпусков это игра в рулетку.
Куда в целом могут пойти деньги, которые сейчас уходят с депозитов, я разбирал в статье «Куда пойдут 70 трлн с депозитов».
Смотрите полный разбор в видео
Ответы на частые вопросы
Что выгоднее: ОФЗ или банковский вклад?
Короткие ОФЗ по доходности близки к вкладу. Длинные выпуски дают больше, на момент записи ролика 16–17,5% на 10 лет, но за это вы платите ликвидностью: доходность получите, если продержите облигацию до погашения.
Какие облигации покупать новичку?
Начинайте с двух видов ОФЗ: с постоянным купоном (ПД) и с переменным (ПК). Выпуски с офертами, опционами и амортизацией оставьте на потом, пока не разберётесь, как они работают.
Почему у одной облигации доходность 20%, а у похожей 15%?
Более высокая доходность почти всегда означает более высокий риск: низкий рейтинг эмитента или особые условия выпуска. Вместе с доходностью вы покупаете риск, что вам не заплатят.
Сколько выпусков облигаций должно быть в портфеле?
Не меньше шести. Если держать всё в одном выпуске, один дефолт заберёт большую часть денег. Но даже при шести выпусках ВДО один дефолт может съесть весь годовой доход.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Ставки и доходности даны на момент записи ролика и округлены, расчёт с ВДО упрощённый и условный. При росте ставки цена облигаций снижается, эмитент может не выполнить обязательства. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Как выбрать облигации в 2026
Пять правил отбора облигаций: купон, оферта, рейтинг и фильтр ВДО.
Что происходит с ОФЗ
Что двигает цены облигаций федерального займа и как действовать инвестору.
Куда пойдут 70 трлн с депозитов
Куда могут уйти деньги, которые сейчас лежат на банковских депозитах.