Рынок акций рухнул: куда вкладывать деньги прямо сейчас
Разбираю, почему российский рынок падает с начала 2026 года, сколько стоят акции Сбербанка в ценах 2006 года и в каких инструментах я сам встречаю стагфляцию.
Друзья, с начала 2026 года люди, которые инвестируют в российские акции, очень сильно грустят. Рынок падает долго, и такого продолжительного падения исторически ещё не было. В комментариях я вижу две реакции. Те, кто уже в акциях, смотрят на портфель и им больно. Те, кто держится в стороне, говорят: «У соседа акции в минусе на 40% за полгода. Зачем мне эти американские горки, если на депозите можно спокойно получать 13–14% или купить бетон?»
Ниже я пройду по факторам, которые привели рынок туда, где он сейчас, посчитаю, сколько стоят акции с поправкой на 20 лет инфляции, и расскажу, что с этим делаю я сам.
- На рынок давят пять факторов: санкции, высокая ставка ЦБ, крепкий рубль, дешёвая нефть и замедление экономики.
- Эти факторы перемножаются. Поэтому уход даже одного из них может быстро переоценить рынок вверх.
- Акция Сбербанка за 270 ₽ в ценах 2006 года стоит около 47 ₽, а дивиденд в тех же ценах около 10 ₽.
- За 20 лет дивиденды Сбербанка выросли примерно в 96 раз, Полюса в 265 раз. Цены за это время выросли в 4 раза.
- Упасть рынок ещё может, будущего никто не знает. Но ждать на депозите или в наличных тоже стоит денег.
Нет свободных денег на инвестиции? Бесплатный тест покажет, куда они утекают
Пройти тестПочему падает рынок акций: пять факторов
1. Геополитика и финансовые санкции
Есть конфликт, западные страны на него реагируют санкциями на экспорт и на финансовую систему. Доступа к дешёвым западным деньгам нет. Бизнесу приходится строить логистические и финансовые прокладки и для импорта, и для экспорта. Если раньше расчёт приходил за три дня, сейчас он может идти три месяца. Всё это удорожает работу компаний. Самое тяжёлое здесь именно финансовые санкции.
2. Высокая ключевая ставка
Издержки растут, товары дорожают, ЦБ борется с инфляцией и поднимает ставку. Деньги становятся дорогими. Предприятия откладывают инвестиционные программы, люди не берут дорогие кредиты, экономика сжимается. Инвесторы делают вывод, что компании в такой экономике будут зарабатывать меньше, а некоторые могут и обанкротиться.
3. Крепкий рубль
Наша экономика экспортная. Нефть мы продаём с проблемами, но валютная выручка в страну приходит. Импорт сократился, и тратить эту валюту некуда, поэтому рубль крепкий. Для экспортёра это значит, что каждый заработанный доллар превращается в меньшее число рублей.
4. Низкие мировые цены на нефть
Когда дешевеет продукт, который ты продаёшь, сначала падает валютная выручка. Крепкий рубль сверху уменьшает ещё и рублёвую.
5. Замедление экономики
И пятое: экономика замедляется, и есть риск, что мы уйдём в стагфляцию, когда роста нет, а цены продолжают расти. Что делать с деньгами в такой ситуации, я разбирал в статье «Что делать с деньгами при стагфляции».
Мультипликативный эффект: факторы перемножаются
Эти пять факторов не просто складываются. Как в ставках на спорт, у каждого есть свой коэффициент, и они перемножаются. Санкции разгоняют инфляцию. Высокая инфляция приводит к высокой ставке. Высокая ставка укрепляет рубль. Крепкий рубль замедляет экономику, бюджету не хватает денег, и государство повышает налоги. В итоге активы становятся всё дешевле.
Если бы каждый фактор сам по себе ронял рынок примерно на 20%, простая сумма дала бы 100%. Так не бывает. На графике ниже условный пример того, как работает произведение факторов.
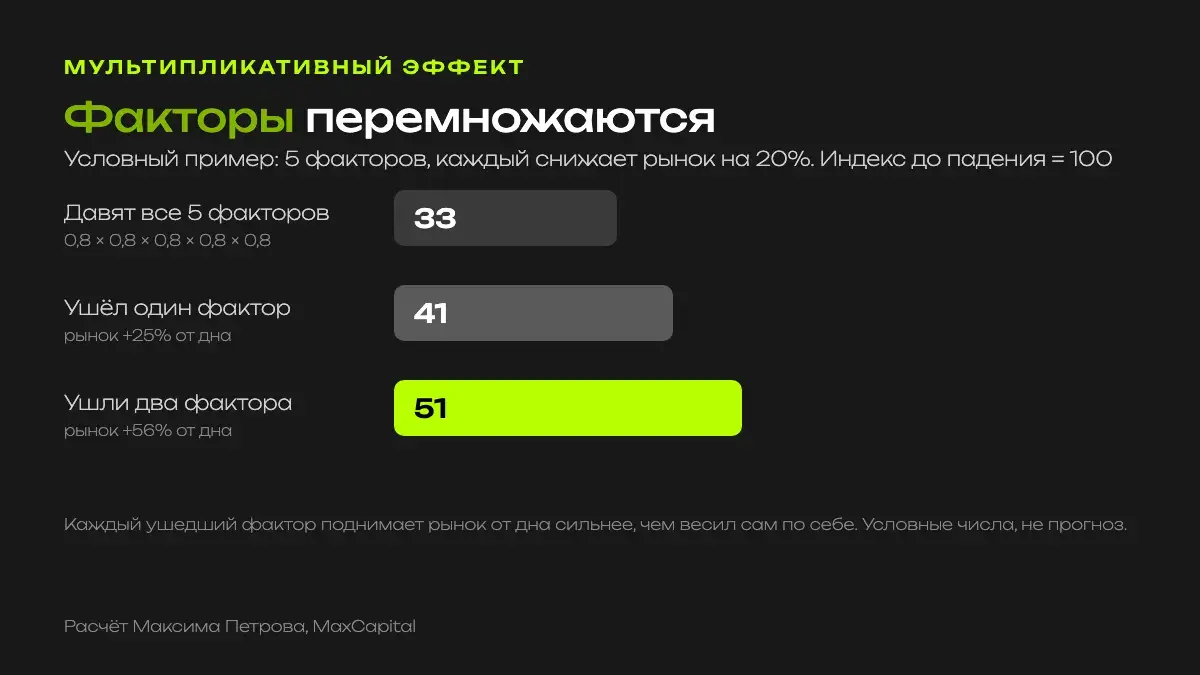
Почему я на этом так подробно останавливаюсь? Когда факторы перемножаются, уход любого из них переоценивает рынок резко. Вот почему я не согласен с теми, кто считает, что ничего хорошего на рынке не случится, пока не исчезнут все проблемы сразу.
Уход каждого отдельно взятого фактора может привести к тому, что рынок просто будет переставлен.
Максим ПетровЧто может развернуть рынок вверх
Давайте представим, что я хочу взбодрить экономику и немного ослабляю рубль, куда-нибудь в район 100 за доллар. Доходы экспортёров растут, вместе с ними растут доходы бюджета. Дефицит сокращается, государство меньше занимает на рынке облигаций федерального займа. ОФЗ растут в цене, их доходность снижается, и люди начинают переходить в акции. Слабый рубль ещё и позволяет ЦБ снизить ключевую ставку, а часть спроса, который экономика сама не может удовлетворить, закрывает импорт.
По моей оценке, курс 95–105 ₽ за доллар сам по себе может переставить рынок на 30–40% вверх. Если стороны действительно сядут за стол переговоров, это может дать ещё около 40%. А если сдвинется сразу несколько параметров (доллар около 100 ₽, ставка ЦБ около 10%, снятие части санкций), рынок за короткое время могут переоценить на 100–200%.
Кто-то скажет, что можно просто держать валюту. В валюте тоже будет переоценка. Но слабый рубль увеличивает чистую прибыль экспортёров, и, по моему опыту, их акции растут сильнее, чем дорожает доллар. С этим можно не соглашаться. Это не рекомендация, а то, как устроена экономика экспортёров.
Можем ли мы упасть ещё ниже? Можем, будущего никто не знает. Геополитика никуда не ушла, санкции на месте, ставка высокая, курс неудобен ни экспортёрам, ни бюджету. Именно поэтому мы и видим такие цены.
Акции Сбербанка в ценах 2006 года
Предлагаю простую математику. Представьте, что вам предлагают купить квартиру по ценам 20-летней давности. Купили бы? С акциями сейчас похожая история.
За 20 лет цены в России выросли примерно в 4 раза. На момент записи ролика акция Сбербанка стоила 270 ₽. Чтобы перевести эту цену в рубли 2006 года, делим на 4 и получаем 67,5 ₽. При этом рынок стоит ещё примерно на 30% ниже инфляции, поэтому умножаем на 0,7. Выходит, что сейчас вы покупаете акцию Сбербанка примерно за 47 ₽ в ценах 2006 года.
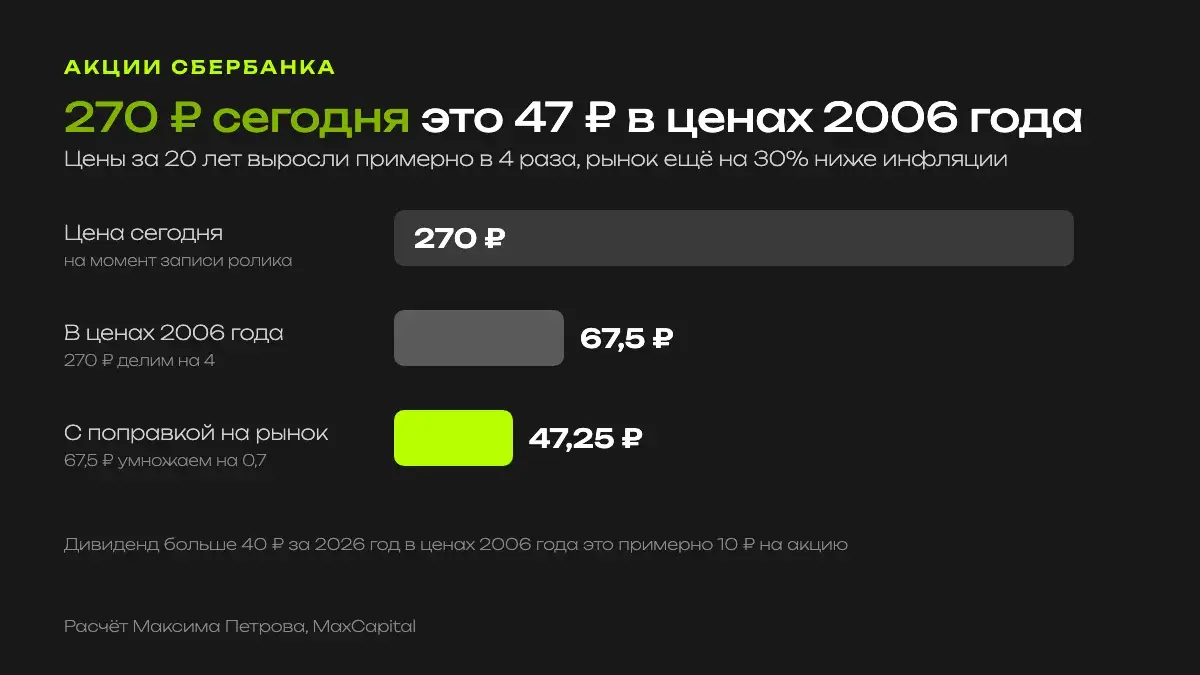
Теперь дивиденды. За 2026 год Сбербанк платит больше 40 ₽ на акцию. В ценах 2006 года это около 10 ₽. В 2006 году банк платил 30–50 копеек на акцию. То есть сегодня в тех же деньгах вы получаете около 10 ₽ дивиденда на акцию, которая стоит около 47 ₽.
Недвижимость по ценам 2006 года мы с удовольствием купим. А акции по ценам 2006 года почему-то нет.
Максим ПетровКак дивиденды росли за 20 лет
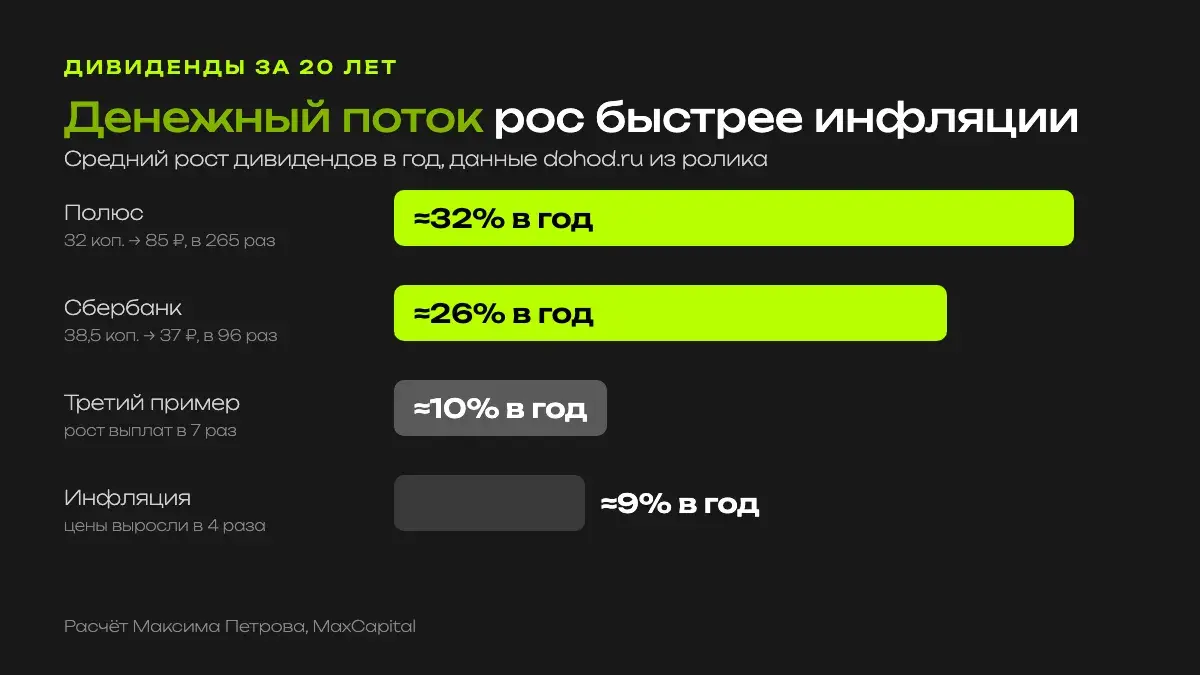
Данные взяты с сайта dohod.ru. Это примеры, а не список того, что нужно покупать.
Полюс
В 2007 году по итогам 2006 года Полюс заплатил 32 копейки на акцию. В 2025 году по итогам 2024 года уже 180 ₽, а в 2026 году 85 ₽. Рост выплаты в 265 раз, это около 32% в год. Компания объявила, что следующие три года дивидендов не будет: деньги идут в проект Сухой Лог, который, по планам, удвоит выручку. Логично ожидать, что после этого дивиденды станут как минимум в два раза больше. А если вы боитесь стагфляции, золото в такой среде, скорее всего, будет дорожать.
Сбербанк
В 2007 году по итогам 2006 года Сбербанк заплатил 38,5 копейки на акцию, в 2026 году по итогам 2025 года 37 ₽. Прогноз на следующие 12 месяцев 44 ₽. Рост выплаты примерно в 96 раз, около 26% в год. Если считать по прогнозу 44 ₽, рост будет примерно в 114 раз. Средняя инфляция за эти годы около 9% в год, значит, денежный поток Сбербанка 20 лет подряд рос заметно быстрее цен.
Третий пример
Ещё одна компания из моего ролика заплатила 44,5 ₽ на акцию за 2025 год и 28 ₽ за 2026 год. Цена её акций за 20 лет изменилась не сильно, а денежный поток вырос в 7 раз, это чуть больше 10% в год.
Почему дивиденды обгоняют инфляцию
У дохода от акций две составляющие. Первая спекулятивная: изменение цены. Вторая инвестиционная: денежный поток, который компания платит владельцу. Дивиденд впитывает инфляцию, потому что компания закладывает рост цен в стоимость своей продукции и при этом работает с прибылью.
Сбербанк работает с чистой маржой около 30%: с каждых 100 ₽ выручки он зарабатывает около 30 ₽ чистой прибыли и реинвестирует её. Если вы получаете зарплату на карту Сбербанка и инфляция вырастет, банк поменяет тарифы на обслуживание, и вы никуда не денетесь. Да, сейчас по СБП можно без комиссии переводить свои деньги до 30 млн ₽. Но зарплата всё равно сначала приходит в Сбербанк. Ваш работодатель сидит на зарплатном проекте, часто потому, что этот банк выдал ему кредит.
Поэтому я задаю себе вопрос: в каких инструментах мне встречать стагфляцию? В наличных? На депозите в Сбербанке? Или в качестве акционера Сбербанка? Я лично выбираю третий вариант.
При высокой инфляции тот, кто владеет финансовыми активами, очень быстро становится богатым. Тот, кто не владеет, очень быстро становится бедным.
Максим ПетровКак распорядиться деньгами, когда цены растут, я подробнее писал в статье «Куда вложить деньги при инфляции».
Куда вкладывать деньги прямо сейчас
В комментариях мне чаще всего пишут, что сейчас не время. Факторы давления не уходят, а только усиливаются. С тем, что они пока на месте, я соглашусь. А с тем, что не время, нет. Тогда у меня встречный вопрос: а в чём вы ждёте? На депозите под 13–14%? В наличных? Закапываете всё в бетон?
По моему опыту, в кризисные периоды активы доходят до очень привлекательных уровней для долгосрочных вложений. Сейчас можно купить облигации с доходностью около 15% годовых и зафиксировать её на 10 лет. И можно купить акции по ценам 2006 года. При этом всё покупать не нужно, и рынок может опуститься ниже. Что сейчас происходит с облигациями федерального займа, я разбирал в статье «Что происходит с ОФЗ».
Подборка облигаций бесплатно
Какие облигации можно покупать прямо сейчас, мы с командой собрали в отдельный список: выпуски с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуЕсли кажется, что денег на инвестиции нет
Мне часто говорят: «Максим, всё понятно и интересно, но у меня сейчас нет денег». Высокая инфляция бьёт по тем, у кого нет финансовых активов: она обесценивает их труд и выталкивает из среднего класса. Поэтому главное условие успеха в том, чтобы у вас были деньги, которые можно направить на инвестиции. Многие не понимают, почему их нет.
Какую бы доходность вы ни получали, в недвижимости, валюте, криптовалюте, золоте, акциях или облигациях, 10% или 100%, умноженные на ноль, дадут ноль.
Тест «Куда утекают ваши деньги»
Мы сделали бесплатный тест, который показывает, где именно у вас утекают деньги. Пройдите его, чтобы понять, из чего собрать сумму для регулярных вложений.
Пройти тест бесплатноСмотрите полный разбор в видео
Ответы на частые вопросы
Почему падает рынок акций России в 2026 году?
На рынок давят пять факторов: санкции и финансовые ограничения, высокая ключевая ставка, крепкий рубль, низкие мировые цены на нефть и замедление экономики. Они усиливают друг друга, поэтому падение получилось таким долгим.
Сколько стоят акции Сбербанка в ценах 2006 года?
При цене 270 ₽ и росте цен примерно в 4 раза за 20 лет акция стоит около 67,5 ₽ в рублях 2006 года. С поправкой на то, что рынок на 30% ниже инфляции, около 47 ₽.
Может ли рынок упасть ещё сильнее?
Может, будущего никто не знает. Санкции, высокая ставка и неудобный курс никуда не делись. Но если хотя бы один из факторов уйдёт, например доллар вернётся к 95–105 ₽, по моей оценке рынок может вырасти на 30–40%.
Что лучше в кризис: депозит, недвижимость или акции?
Депозит даёт 13–14%, но не растёт вместе с бизнесом. Я сам предпочитаю быть акционером компаний, чьи дивиденды 20 лет росли быстрее инфляции, и держать часть денег в облигациях с фиксированной доходностью около 15%. Это мой выбор, а не рекомендация.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Компании упомянуты как примеры расчёта. Оценки роста рынка являются сценариями, а не прогнозом с гарантией. Доходность в прошлом не гарантирует доходность в будущем, акции и облигации могут дешеветь. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Почему падает рынок акций РФ: 5 факторов
Что давит на российские акции и какой план действий выбрать в кризис.
Куда вложить деньги при инфляции
Почему вклад и наличные проигрывают росту цен и какие активы его обгоняют.
Что делать с деньгами при стагфляции
Как сохранить капитал, когда экономика стоит, а цены продолжают расти.