Как выбрать облигации в 2026: 5 правил, чтобы избежать дефолта
Объясняю, как устроены купон, оферта и доходность к погашению, почему корпоративные облигации дефолтят при дорогих деньгах и по каким правилам я сам собираю портфель облигаций.
Друзья, я регулярно вижу одну и ту же картину. Новичок открывает приложение брокера, видит облигации с доходностью 25%, 27%, 35% и бежит их покупать. Откуда берётся такая ставка, он не спрашивает. А потом в новостях появляется очередной технический дефолт, и выясняется, что высокий купон был платой за риск.
Ролик я записывал весной 2026 года, когда по корпоративным облигациям шли дефолты, а ключевая ставка ЦБ была 20%. С тех пор ставку снижали, поэтому все цифры ниже я подаю как цифры на момент записи. Сами правила от уровня ставки не зависят.
- Облигация это кредит, который вы даёте компании или государству. Высокий купон значит высокий кредитный риск.
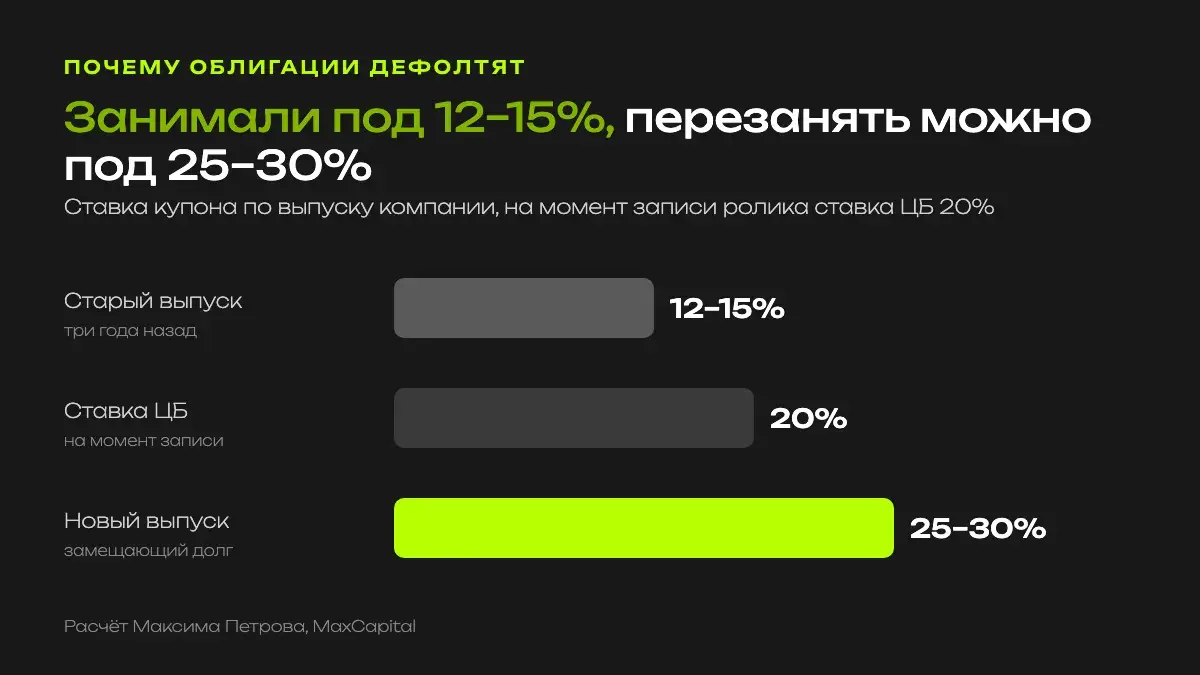
- Дефолты случаются, когда компания занимала под 12–15%, а перезанять может только под 25–30%.
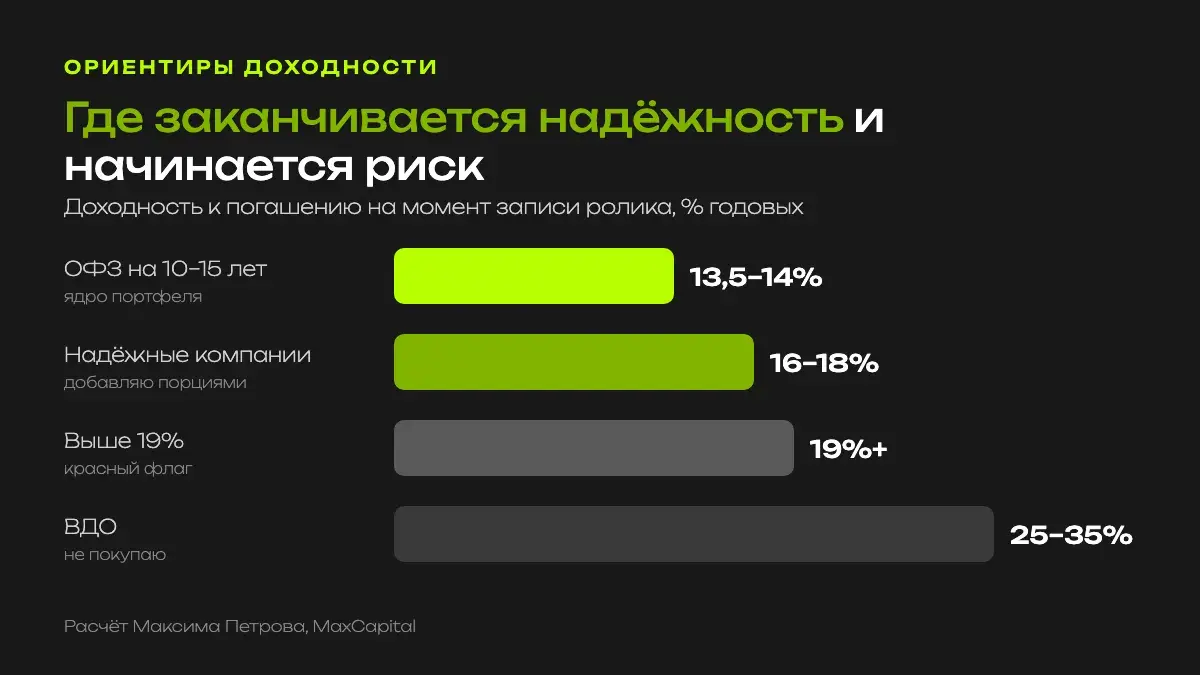
- Доходность выше 19% я считаю красным флагом. Выпуски на 25–35% не покупаю.
- Ядро портфеля в облигациях федерального займа, корпоративные выпуски добавляю порциями и с лимитом на одного эмитента.
- Если нужна доходность выше, я добираю её акциями сильных компаний, а не высокодоходными облигациями.
Какие облигации покупать без погони за доходностью: бесплатная подборка от моей команды
Получить подборкуОблигация простыми словами: что нужно знать до покупки
Облигация это кредит для бизнеса или государства. Эмитент занимает деньги у инвесторов, платит за это процент и в дату погашения возвращает тело долга. Поэтому, сравнивая облигации и акции, я сравниваю два разных риска. В облигации главный риск в том, что заёмщик не отдаст долг. В акции вы делите с компанией её бизнес-риски.
Купон и срок
Купон это цена кредита для эмитента и ваш регулярный доход. В России купон чаще платят раз в полгода, но есть выпуски с выплатой раз в квартал и раз в месяц. Срок обращения у корпоративных облигаций сейчас часто 2–3 года, у государства есть длинные выпуски на 10–15 лет.
Оферта
Оферта даёт эмитенту право выкупить выпуск досрочно. Доходность к оферте показывает, сколько вы заработаете, если выкуп случится. Когда ставка ЦБ падает, компании часто гасят дорогой долг и перезанимают дешевле. Для вас это значит, что повышенный купон заканчивается раньше, чем вы рассчитывали.
Доходность к погашению и реальная доходность
Доходность к погашению учитывает текущую цену, все купоны, график выплат и цену погашения. Чем ниже цена облигации, тем она выше, и наоборот. Реальную доходность я считаю так: доходность к погашению минус налог на купон, минус ожидаемая инфляция. Налог берётся с дохода, а не вычитается из процентов целиком. При ставке НДФЛ 13% доходность 14% после налога превращается примерно в 12,2%, и уже из этой цифры вычитаем инфляцию.
Три вида облигаций федерального займа
ОФЗ-ПД платят постоянный купон, ими удобно фиксировать доходность. У ОФЗ-ПК купон плавающий и идёт вслед за ставкой. У ОФЗ-ИН номинал индексируется на инфляцию, это защита от роста цен.
Почему облигации дефолтят: разбор 2025–2026
Дефолт это ситуация, когда заёмщик не может обслуживать долг. Сначала обычно случается технический дефолт: эмитент задерживает выплату, но ещё может заплатить в короткий срок, который прописан в условиях выпуска. Если срок прошёл, а денег нет, дефолт становится полноценным.
Причина волны дефолтов простая. Компания занимала три года назад под 12–15%. Пришло время гасить выпуск, и она выходит на рынок с новым. При ставке ЦБ 20% инвесторы просят за такой риск купон 25–30%. Бизнес с такой стоимостью денег не справляется по рентабельности, и начинаются технические дефолты.
Сверху на это давят другие факторы. Крепкий рубль сжимает маржу экспортёров. Санкции сужают возможности занять деньги. У многих эмитентов высокая долговая нагрузка, а отдельные выпуски почти не торгуются, и продать их в панике можно только с большой скидкой.
При высокой ставке я выбираю облигацию сразу по доходности, надёжности и ликвидности. Одной доходности мало.
Максим ПетровПравила 1 и 2: качество и проверка эмитента
Правило 1. Качество важнее доходности
Базу портфеля я держу в облигациях федерального займа. На момент записи ролика длинные ОФЗ давали 13,5–14% на горизонте 10–15 лет. Это возможность зафиксировать доходность надолго и успокоить портфель.
Корпоративные облигации добавляю умеренно. Доходность выше 19% для меня красный флаг: рынок берёт с эмитента премию за высокий кредитный риск. Высокодоходные облигации (ВДО) с низким рейтингом при ставке 20% я не покупаю. Рентабельность их бизнеса не покрывает стоимость денег, и вероятность дефолта растёт.
Правило 2. Проверяйте надёжность эмитента сами
Открываю отчётность и смотрю выручку, EBITDA, маржу, отношение чистого долга к EBITDA, покрытие процентов и свободный денежный поток. Дальше ковенанты, залоги и история погашений: платила ли компания раньше вовремя.
Рейтинги агентств полезны, но за рисками они не успевают. Рекомендации аналитиков тоже ничего не обещают. Бывало, что у застройщиков висело «Strong Buy» прямо накануне кассового разрыва. У застройщиков земля и проекты часто в залоге у банков, бизнес сильно зависит от ставки, а цикл проекта длинный. Когда условия ужесточаются, денег им перестаёт хватать первыми.
Правило 3: следите за сроком и офертой
У облигаций на 2–3 года есть свой риск. Чтобы погасить выпуск, компания часто выпускает новый, замещающий. При высокой ставке перезанять может не получиться.
С офертой я всегда считаю два сценария: выкупят и не выкупят. Плюс оферты в повышенной доходности к дате выкупа. Минус в том, что при снижении ставки эмитент выкупит выпуск, вы потеряете высокий купон и будете искать, куда вложить деньги уже под меньший процент. Так было, например, с выпусками Газпрома с офертой. Если доходность выглядит красиво только в одном сценарии, будьте готовы ко второму.
Доходность 25–35% это маркер кредитного стресса у эмитента, и такие выпуски я не покупаю.
Максим ПетровПравила 4 и 5: диверсификация и дисциплина
Правило 4. Делите риск и проверяйте ликвидность
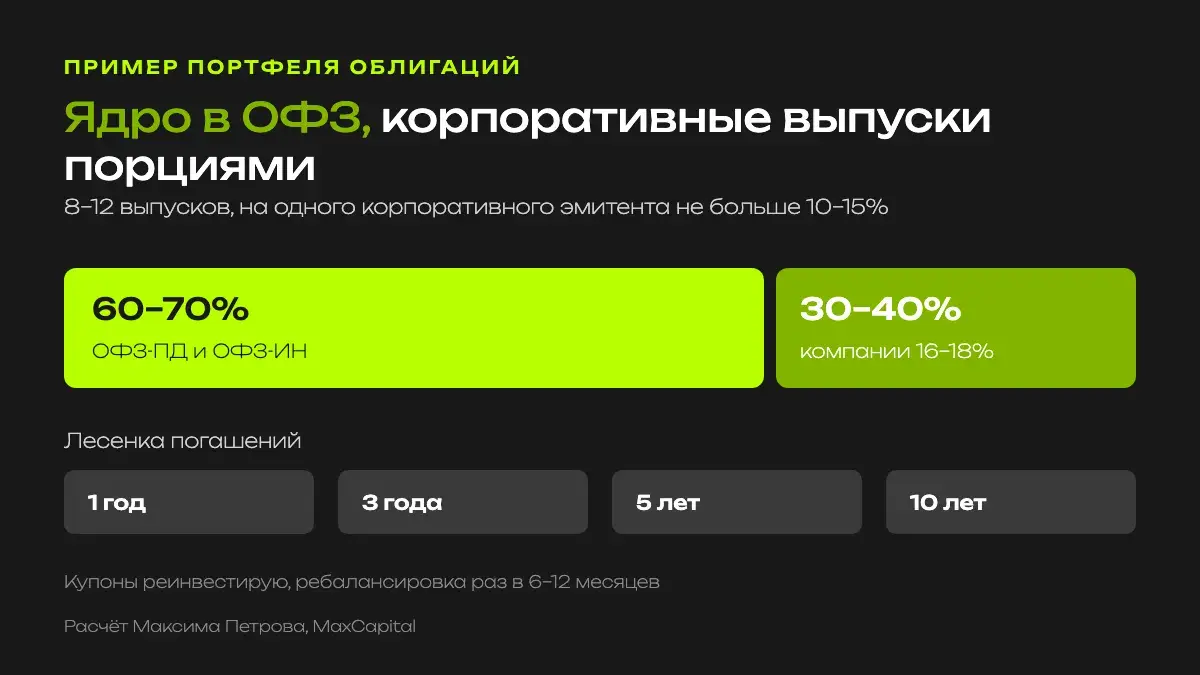
Портфель собираю из 8–12 выпусков разных эмитентов и отраслей. Лимит на одного корпоративного эмитента 10–15% портфеля. На облигации федерального займа этот лимит не распространяется: это долг государства, на нём и держится ядро. Если в портфеле 30–40% корпоративных облигаций, лимит означает минимум три разных компании, а лучше больше.
Ликвидность проверяю до покупки: средний дневной оборот, спред между покупкой и продажей, есть ли маркет-мейкер. Погашения раскладываю лесенкой по годам, 1–3–5–10 лет. Тогда деньги возвращаются частями, и в один год не приходится гасить половину портфеля.
Правило 5. Фиксируйте доходность и не срывайтесь
Моя стратегия: зафиксировать доходность в длинных ОФЗ на 10–15 лет, добавить надёжные корпоративные выпуски на 16–18% и обходить стороной всё, что даёт 30% и выше. Купоны реинвестирую, раз в 6–12 месяцев делаю ребалансировку. Это повышает итоговую доходность и сглаживает колебания. Что сейчас происходит с ценами длинных выпусков, я разбирал в статье «Что происходит с ОФЗ».
Чек-лист новичка: как выбрать облигации по шагам
1. Цель и горизонт
Если вы консервативный инвестор, основа ваших вложений ОФЗ. Нужна прибавка к доходности, добавляйте корпоративные выпуски с хорошим рейтингом. Для целей на 1–3 года держите больше ОФЗ, на 3–5 лет можно аккуратно добавлять корпоративные облигации. Заранее решите, какую просадку готовы пережить.
2. Счёт
Купить облигации на Мосбирже можно через брокерский счёт, его открывают онлайн в приложении крупного брокера. Удобно, когда в приложении есть скринер облигаций, новости и отчётность. Индивидуальный инвестиционный счёт даёт налоговый вычет типа А, его можно реинвестировать вместе с купонами. Для небольших сумм есть биржевые фонды облигаций, они сразу дают диверсификацию.
3. Фильтры в скринере
- Доходность к погашению 13,5–18%: на момент записи ролика это рабочий диапазон для надёжных выпусков.
- Рейтинг: федеральный и региональный долг, крупнейшие компании с рейтингом выше среднего.
- Срок погашения: лесенка 1–3–5–10 лет.
- Оферта: выписываю даты и прикидываю, насколько вероятен досрочный выкуп.
4. Анализ выпуска
Читаю условия выпуска: купон, оферту, ковенанты, порядок выплат, налоговые льготы. Риск дефолта оцениваю по долговой нагрузке, покрытию процентов и свободному денежному потоку, смотрю аудированную отчётность. Ликвидность проверяю по обороту, спреду и стакану.
5. Сборка и сопровождение
Пример распределения: 60–70% ОФЗ (ПД и ИН), 30–40% качественных корпоративных облигаций с доходностью 16–18%. Выпуски на 17–18% бывают, но обычно у лидеров с короткими сроками или с офертой. Дальше регулярные пополнения, реинвестирование купонов, ребалансировка раз в 6–12 месяцев и новости по секторам, особенно по застройщикам и экспортёрам.
Подборка облигаций бесплатно
Какие облигации можно покупать прямо сейчас, мы с командой собрали в отдельный список: выпуски с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуОблигации или акции: где брать доходность
Когда хочется доходности выше, чем дают надёжные облигации, я добавляю долю акций сильных компаний с устойчивой маржой. Сидеть в куче плохих облигаций ради лишних процентов я не готов. У акций есть ещё одно отличие: дивиденды растут вместе с бизнесом, потому что компания закладывает инфляцию в цены, а купон по облигации фиксирован. Выбирать стоит бизнес с предсказуемым денежным потоком, например дата-центры со стабильной арендой, а не компании на волне хайпа вокруг ИИ. Почему сейчас я смотрю на акции с интересом, я писал в статье «Рынок акций рухнул: куда вкладывать».
Что делать при панике и дефолте
Когда начинается паническая распродажа, я не ловлю падающие ножи в низколиквидных ВДО. Ухожу в качество и ликвидность и не превышаю лимиты на эмитента. При панике облигации застройщиков могут показывать доходность к погашению «до космоса», но выплаты по ним никто не обещает.
Если эмитент уже допустил дефолт, зафиксируйте свои требования, участвуйте в собраниях владельцев облигаций и ждите реструктуризации. Докупать такой выпуск, чтобы усреднить цену, без чёткого плана я не советую. О рисках для государственного долга я подробно писал в статье «Дефолт в России 2026: повторится ли 1998?».
Клуб «Управляй» для капитала от 2 млн ₽
В клубе мы разбираем портфели участников, учимся читать отчётность эмитентов и настраиваем риск-менеджмент. Подходит, если у вас капитал от 2 млн ₽.
Узнать про клубСмотрите полный разбор в видео
В ролике я подробнее рассказываю про дефолты, оферты и то, как сам отбираю выпуски.
Ответы на частые вопросы
Стоит ли покупать облигации в 2026 году?
Я считаю, что да, если основу портфеля составляют облигации федерального займа, в том числе длинные на 10–15 лет. Корпоративные выпуски я добавляю дозированно и обхожу облигации с доходностью 25–35%.
Какие облигации выбрать новичку?
Мой пример для новичка: 60–70% в ОФЗ-ПД и ОФЗ-ИН, 30–40% в качественных корпоративных облигациях с доходностью 16–18% и сроком 2–3 года, без перегруза офертами и ВДО. На одного корпоративного эмитента не больше 10–15% портфеля.
Облигации с офертой: плюсы и минусы?
Плюс в повышенной доходности к оферте. Минус в том, что при снижении ставок эмитент может выкупить выпуск досрочно, и деньги придётся вкладывать заново под меньший процент. Перед покупкой считайте оба сценария: выкупят и не выкупят.
Как посчитать реальную доходность облигации?
Берём доходность к погашению, уменьшаем её на налог с купона и вычитаем ожидаемую инфляцию. Например, 14% при НДФЛ 13% дают примерно 12,2% после налога. Цель в том, чтобы реальная доходность оставалась положительной.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Доходности и ставка ЦБ указаны на момент записи ролика и могли измениться. Перед покупкой читайте условия выпуска и оценивайте свои риски. Прошлая доходность не обещает такой же в будущем, облигации могут дешеветь, а эмитенты допускать дефолт. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Что происходит с ОФЗ: почему падают и что делать
Что двигает цены облигаций федерального займа и как действовать инвестору.
Дефолт в России 2026: повторится ли 1998?
Чем нынешняя ситуация отличается от 1998 года и что это значит для ОФЗ и сбережений.
Недвижимость или ОФЗ: куда выгоднее вложить
Считаю доходность и окупаемость квартиры за 20 млн ₽ против облигации федерального займа.