Прогноз цен на нефть: почему баррель может стоить $150–200 и что это значит для ваших сбережений
Пока баррель дорожает где-то далеко, у нас дорожают бензин, продукты и коммуналка, меняется курс рубля и доходность вложений.
Друзья, доля нефти в нашей жизни настолько велика, что многие этого просто не замечают. За последние два года вокруг нефти случилось много всего: Венесуэла, Гренландия, Ормузский пролив, хуситы в Баб-эль-Мандебском проливе. Цены растут, и вроде бы России от этого должно быть хорошо, а ощущения так себе. Разберём, почему я не жду быстрого удешевления нефти, как на этом может выиграть Россия и что с этим делать каждому из вас.
- Спрос на энергию растёт из-за гонки в искусственном интеллекте, дата-центров и майнинга.
- Перебои в Ормузском проливе и Красном море бьют по поставкам с Ближнего Востока, а остановленные скважины возвращаются в строй годами.
- За унцию золота сейчас дают около 40 баррелей нефти против примерно 16 в 2022 году. Я думаю, следующими подорожают энергоресурсы.
- Для сбережений в рублях я сейчас смотрю на облигации с доходностью выше инфляции.
Какие ОФЗ я бы сейчас рассмотрел: бесплатная подборка из 4 выпусков
Получить подборкуПочему нефть не подешевеет в ближайшее время
Я здесь, наверное, менее оптимистичен, чем многие. Сейчас идёт гонка за искусственный интеллект, который потребляет огромное количество энергии. Есть ещё майнинг и дата-центры. Экономить на этом никто не будет, и пока атомная энергетика не вырастет кратно, нагрузка ложится на нефть и газ.
Второй момент касается долгов. Мы говорим, что дефицит российского бюджета к концу года дойдёт до 8 трлн рублей. А США только на проценты по госдолгу отдают около $1 трлн в год. Занимать столько на рынке некому, значит, Америка будет печатать доллары.
Никто не проиграет гонку за ИИ из-за того, что вовремя не включил печатный станок.
Максим ПетровНовые деньги размывают стоимость доллара, и реальные активы, прежде всего золото и нефть, в долларах дорожают.
Как перекрытие проливов влияет на рынок нефти
Перекрыть пролив сегодня можно без цепей поперёк фарватера. Пара ударов ракетами по танкерам, и страховые компании говорят: «Ребята, идёте через пролив на свой страх и риск, ни судно, ни груз мы страховать не будем».
Дальше судовладелец считает. Нефть стоит, допустим, $200 за баррель, танкер везёт огромный объём, и если проскочит, заработок будет очень хороший. Он рискнёт, потеряет пару танкеров и скажет: всё, прекращаем, математика не сходится.
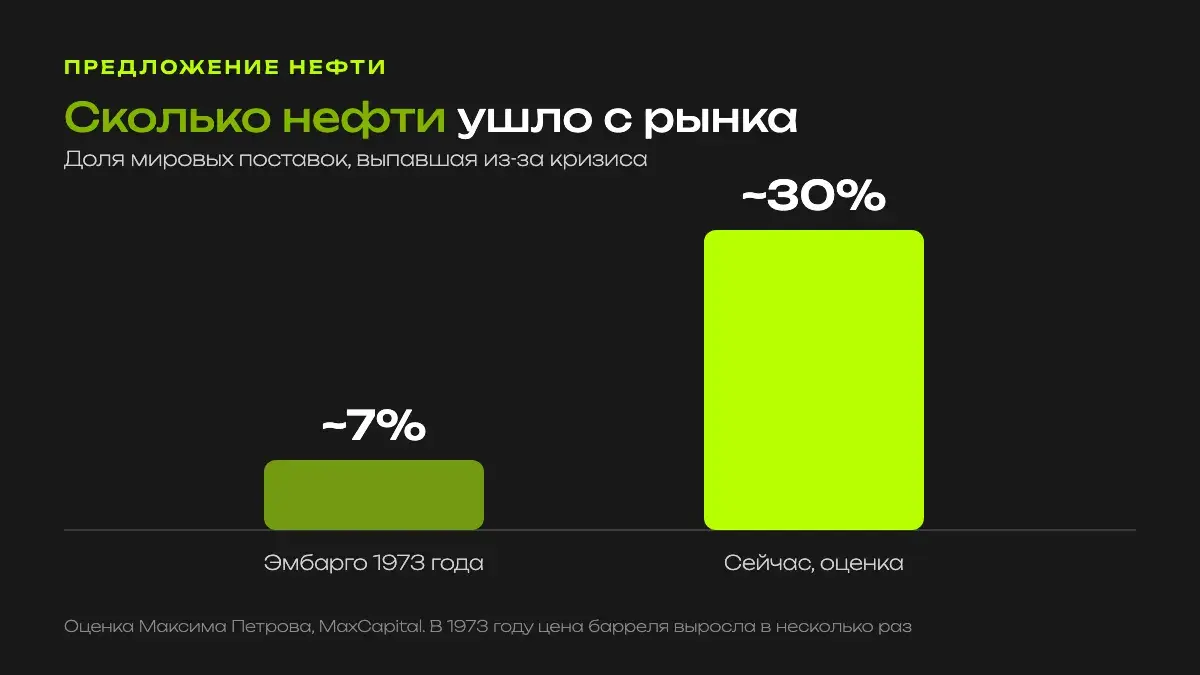
По моей оценке, из-за перебоев в регионе с рынка ушло около 30% мировых поставок нефти. Во время нефтяного эмбарго 1973 года, после войны Судного дня, рынок потерял около 7%.
Почему поставки не восстановятся быстро
Представьте скважину, которая качает нефть, а вывезти её нельзя. Три-четыре месяца вы заполняете хранилища. Это касается и Саудовской Аравии, и Ирака, и Катара, и Эмиратов. Хранилища не бесконечные, и добычу приходится останавливать. Потом пролив откроется, и нужно будет «включить рубильник» и качать на всю котлету, а часть скважин уже закоксовалась.
Один из моих клиентов как раз делал оборудование для раскоксовки. По его словам, восстановить такую скважину стоит 70–80% от бурения новой. Это время и деньги.
Пока регион, где сосредоточено 40–50% мировой добычи, нестабилен, высокие цены сохраняются.
Максим ПетровМало кто учитывает ещё одно. Страны Персидского залива продают нефть, нефтепродукты и СПГ, а обратно везут почти всё остальное, включая продукты. Воду там дают опреснители. Если страховщики не страхуют суда, это касается любого транспорта в этом коридоре. Когда в Дубае или Абу-Даби начнутся перебои с едой и чистой водой, возможны волнения. А политическая нестабильность за месяц не утихает никогда.
Что высокие цены на нефть значат для России
Для России я смотрю на это скорее позитивно. Китай теряет заметную часть поставок с Ближнего Востока, а вместе с Индией и Японией это крупнейшие покупатели нефти в мире. Им нужен надёжный поставщик и маршрут в обход опасных проливов. Россия может стать и поставщиком, и транзитёром, особенно если будет развиваться Северный морской путь. Не зря у нас строят ледокольный флот.
Риски тоже есть: удары по НПЗ и инфраструктуре, санкции, отказ Европы от российской нефти. Многое зависит от того, договорятся ли крупные игроки о безопасности поставок.
Расчёт: сколько нефти закроет дефицит бюджета
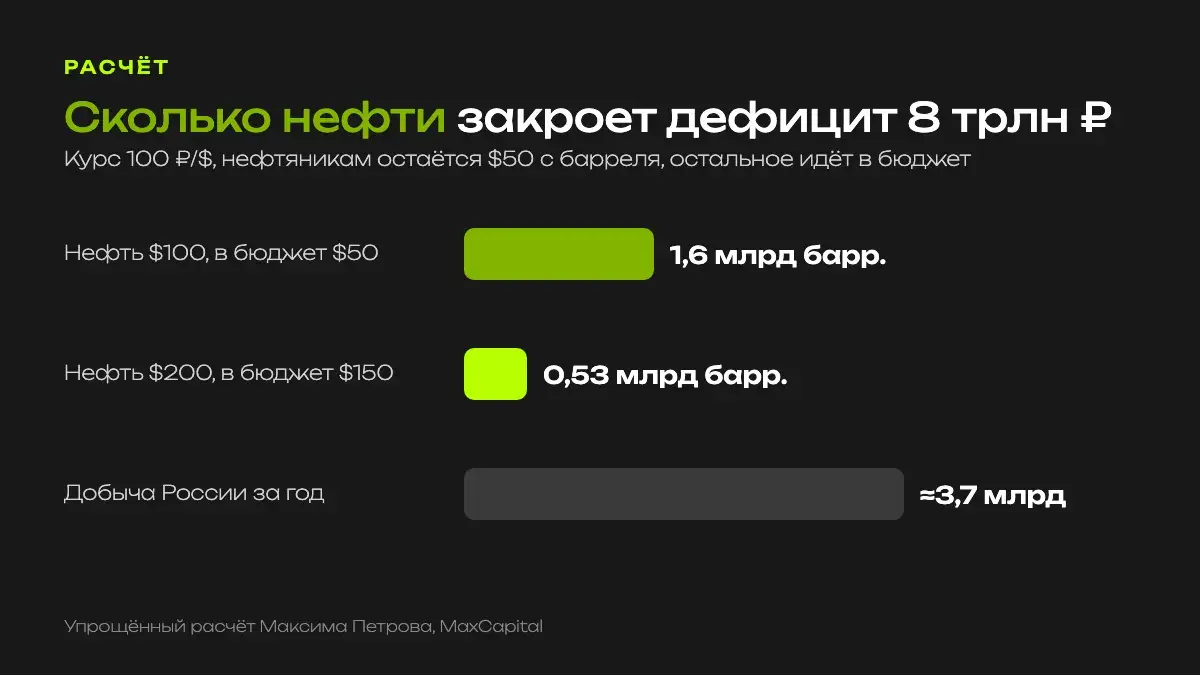
Дефицит федерального бюджета по итогам года ожидается в районе 8 трлн рублей. Посчитаем совсем примитивно: курс 100 ₽ за доллар, нефтяникам оставляем $50 с барреля на себестоимость, транспорт и маржу, а всё, что выше, забирает бюджет.
| Цена барреля | Уходит в бюджет с барреля | Нужно продать, чтобы закрыть дефицит |
|---|---|---|
| $100 | $50 | 1,6 млрд баррелей |
| $200 | $150 | 0,53 млрд баррелей |
Россия добывает около 3,7 млрд баррелей в год. Получается, при $200 за баррель дефицит закрывается примерно седьмой частью годовой добычи.
Золото уже подорожало, следующая на очереди нефть
В 2022 году, когда доверие к финансовой системе ещё было, за тройскую унцию золота можно было купить около 16 баррелей нефти. Сейчас около 40. Значит, либо золото слишком дорогое, либо нефть в реальном выражении слишком дешёвая.
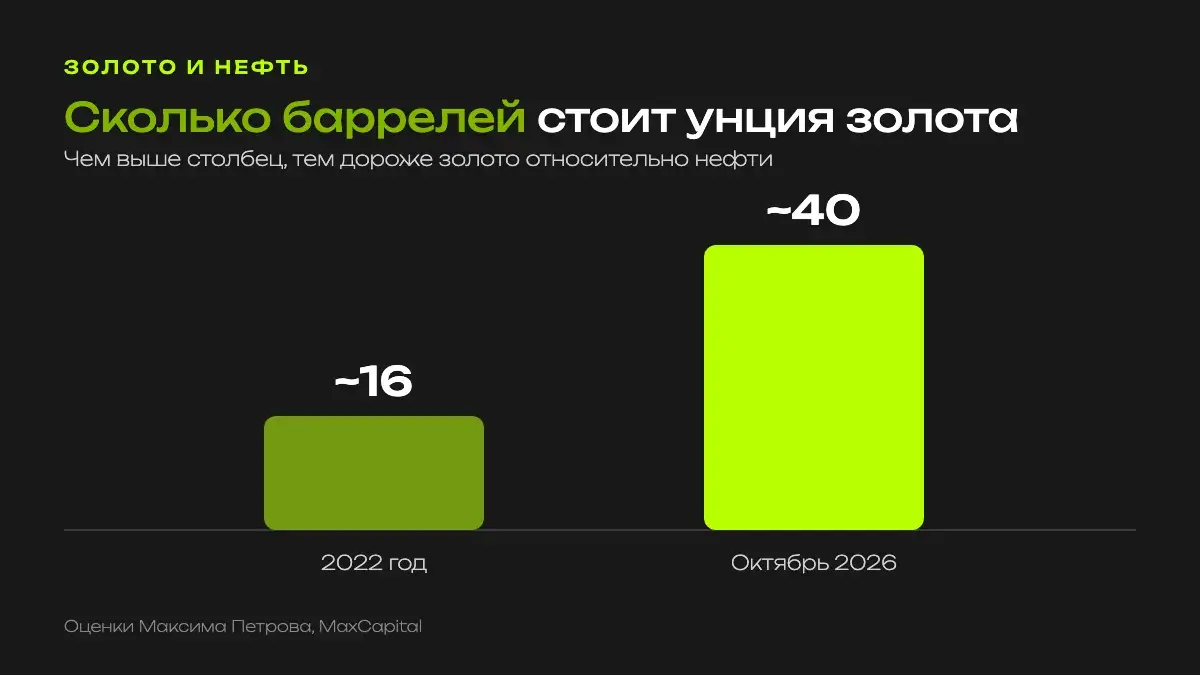
Моя логика такая. Первым на ослабление доллара реагирует золото, и этот этап уже прошёл: в золоте доллар с 2022 года подешевел примерно вдвое. Мировое производство держится на энергии, поэтому следом подорожают энергоресурсы. Если санкции сохранятся и никакой договорённости не будет, я допускаю нефть по $150, $200 и даже $300 за баррель.
Сразу оговорюсь: я делюсь своей точкой зрения. Многие предположения здесь пока ничем не подтверждены.
Как защитить сбережения, если нефть подорожает
Ящик Пандоры уже открыт, доверие к долларовой системе подорвано. Тогда возникает вопрос: в чём сейчас хранить капитал, в долларах или в рублях? Россия богата тем, что миру нужно всегда: нефтью, газом, металлами, удобрениями. Поэтому рубль в ближайшие 5–10 лет может оказаться стабильнее доллара и евро, которые будут страдать от дополнительной эмиссии.
Что я бы сделал сейчас:
- Не складывать всё в одну валюту. Диверсификацию никто не отменял, даже если какая-то валюта кажется надёжной.
- Зафиксировать рублёвую доходность выше инфляции. Я смотрю на облигации федерального займа (ОФЗ) и надёжные корпоративные облигации. Как выбирать выпуски без риска дефолта, я разбирал в статье «Как выбрать облигации в 2026: 5 правил».
- Держать часть капитала в реальных активах, например в золоте. Про защиту денег от роста цен я писал в материале «Куда вложить деньги при инфляции и стагфляции».
Как дефицит бюджета связан с доходностью ОФЗ, читайте в разборе «Дефицит бюджета РФ: стратегия в ОФЗ».
Бесплатная подборка из 4 надёжных ОФЗ
Мы с командой отобрали облигации федерального займа, которые сейчас интересны, чтобы сохранить и приумножить сбережения в рублях. Оставьте контакты, и подборка придёт бесплатно.
Получить подборку ОФЗСмотрите полный разбор в видео
Ответы на частые вопросы
Будет ли нефть дешеветь в 2027 году?
Я бы не ждал быстрого удешевления. Спрос растёт из-за ИИ и дата-центров, а восстановление добычи после остановки скважин занимает 3–5 лет.
Почему перекрытие Ормузского пролива так влияет на цены?
Через пролив проходит около пятой части мировой торговли нефтью. Когда страховщики отказываются страховать суда, поставки падают даже без физической блокады.
Выиграет ли Россия от дорогой нефти?
При высоких ценах растут доходы бюджета: при $200 за баррель дефицит в 8 трлн рублей закрывается продажей примерно 0,53 млрд баррелей. Но остаются риски санкций и ударов по инфраструктуре.
В чём хранить сбережения, если доллар слабеет?
Я рассматриваю диверсификацию: рублёвые облигации с доходностью выше инфляции и часть капитала в реальных активах, например в золоте.
Прогнозы отражают мнение автора и не являются индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходность в будущем.