Как копить, если денег мало: поднять доход через продукт, а не резать расходы
Доходы растут, а подушки безопасности и денег на инвестиции так и нет. Объясняю, почему урезать расходы почти не работает, как говорить с работодателем на языке продукта и как за полгода поменять направление денежного потока.
Друзья, наверняка многие из вас сталкивались с такой ситуацией. Мы классные, продуктивные, доходы растут, а денег на финансовую свободу нет, подушки финансовой безопасности нет. Чтобы просто существовать, каждый день выходим на работу. А сказать, что я стал богаче, чем 5 или 10 лет назад, не можем. Деньги куда-то улетают. Что делать с тратами и с доходами, чтобы реально откладывать часть денег на достойную жизнь и на инвестиции? Поехали.
- Совет «больше зарабатывай, меньше трать» не работает без цели: мозг не понимает, зачем ему деньги, и хочет всё здесь и сейчас.
- Фиксированные расходы сильно не урежешь. Важнее, чтобы расходы не росли вслед за доходом, а доход рос быстро.
- Поймите, какой продукт вы производите на работе, научитесь его считать и наращивать. Тогда просьба о повышении зарплаты превращается в аргумент.
- Банки подсказывают, какие траты полезны: кредитка стоит 70–83% годовых, а образовательный кредит 2–3%, потому что знания не распадаются так быстро, как кофе.
За пару минут узнайте, куда сейчас утекают ваши деньги: бесплатный тест от моей команды
Пройти тестПочему не получается просто тратить меньше
Все говорят как мистер Очевидность: больше зарабатывай, меньше трать, живи на меньшую сумму и откладывай. Почему-то не получается. Первая причина в дисциплине. Вторая в том, как устроен мозг. Если у него нет конкретной цели, а просто хочется денег, он не понимает, зачем они ему. Мозг ведёт себя как ребёнок: есть хотелка здесь и сейчас, зачем себе отказывать? Вот же кредитка с льготным периодом 180 дней.
При этом у нас есть постоянные расходы, от которых не откажешься: коммуналка, аренда или ипотека, еда, одежда. Разница между доходами и этими расходами называется располагаемым доходом. Только этой суммой мы и можем распоряжаться.
Урезать фиксированные расходы сложно. На коммуналку вы почти не влияете. На еду влиять можно, но что вы получите? Менее качественную еду, а потом болезни, на лечение которых уйдёт больше, чем вы сэкономили. Поэтому в моей картине мира важнее другое: расходы не должны расти пропорционально доходу, а доход должен начать расти достаточно быстро.
Не нужно ставить расходы под контроль. Расходы просто должны приносить ещё больший доход.
Максим ПетровКакой продукт вы производите на работе
Сейчас я сам прохожу практикум по эффективному найму, и там есть понятие продукта. Продукт это конечный ожидаемый результат деятельности. У дворника много действий, но продукт один: чистый двор. Пекарь делает много операций, а продукт у него хлеб. Все действия вы совершаете ради какого-то результата.
Спросите себя: какой продукт я произвожу на своём рабочем месте? Что является конечным результатом всех моих действий? Когда вы понимаете продукт, вы понимаете, как его считать. Дворник может сказать, сколько дворов подмёл, пекарь сколько булок испёк. Если продукт можно посчитать, им можно управлять через свою продуктивность и производительность. И продуктов на одном месте может быть не один, а два, три и больше.
Как просить прибавку на языке продукта
Представьте разговор. «Когда я пришёл дворником, я отвечал за 5 дворов, а сейчас за 10. Я их посчитал. Платили мне условно 20 тысяч, так и платите. Это неправильно: либо повышайте зарплату, либо я перейду туда, где это учтут». Это уже аргумент, а не просьба проиндексировать зарплату на инфляцию. Продуктивность выросла, ценности за единицу времени вы создаёте больше.
Если работодатель отказывается доплачивать, можно предложить новый продукт. Пять дворов вы теперь убираете в два раза быстрее, значит, освободившееся время можно потратить, например, на газон, и хотеть за это больше денег. А если вы умеете считать свой продукт, вам гораздо проще найти альтернативную работу: HR в первую очередь хочет понять, какой продуктивностью вы обладаете, можете ли её посчитать и управлять ею.
Простая математика: курс, прибавка и окупаемость
В нашей школе развития цель такая: увеличивать доход минимум на 50% в год. Расти он может за счёт продуктивности и за счёт инвестиций. Инвестировать можно в финансовый капитал, а можно в интеллектуальный: знания, умения, новый круг обязанностей и ответственности. Для этого нужны компетенции, а компетенция это новые знания, проверенные на практике и давшие результат.
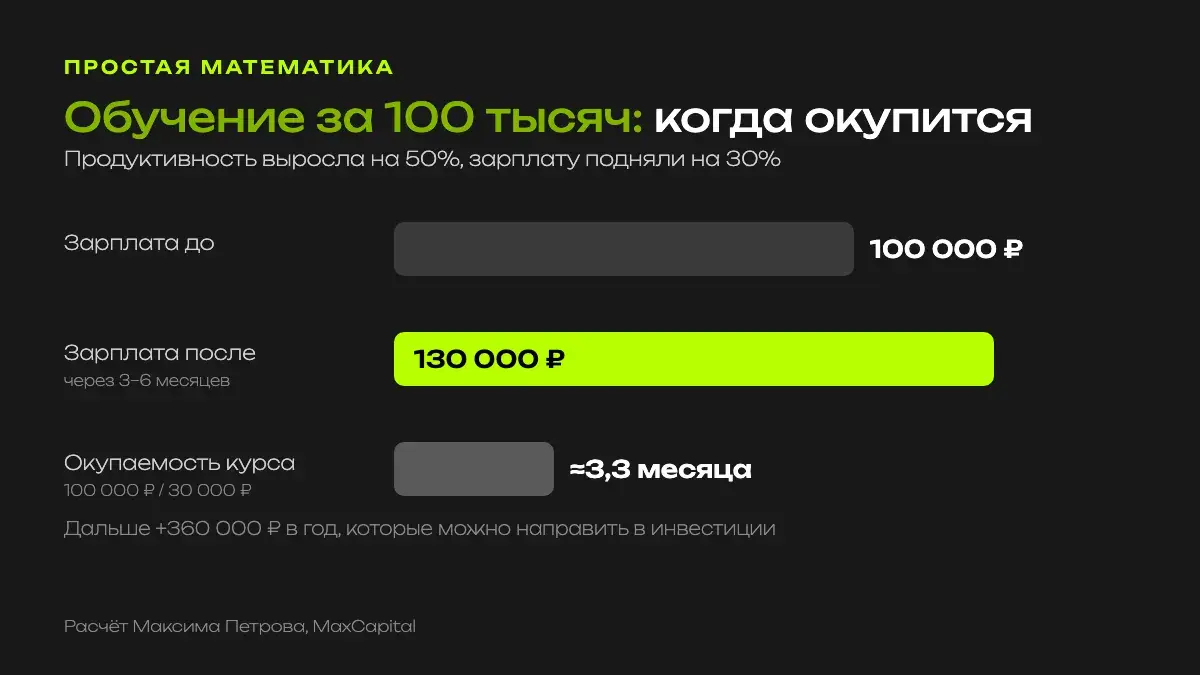
Пример. Зарплата 100 тысяч рублей. Вы купили обучение за 100 тысяч, и через 3–6 месяцев ваша продуктивность выросла на 50%. Вы приходите к работодателю: «Вот мой прежний круг обязанностей и объём продукта. Сейчас я произвожу на 50% больше. Считаю справедливым повысить зарплату хотя бы на 30%, до 130 тысяч». Если работодатель не согласен, вы ищете другую работу, где это оценят.
Окей, давайте посчитаем. Плюс 30 тысяч в месяц это 360 тысяч в год. Курс за 100 тысяч окупается примерно за 3,3 месяца, а право претендовать на зарплату не ниже 130 тысяч остаётся с вами дальше. И главный вопрос: куда пойдут эти 30 тысяч? Опять в траты, которые быстро исчезают, или в акции и облигации, которые принесут дивиденды и купоны?
Не обязательно сразу тратить 100 тысяч на курс. Если хотите разобраться в инвестициях, можно начать с книги за 500–1500 рублей. Бесплатно почитать письма Уоррена Баффета акционерам Berkshire Hathaway, чтобы поменять философию. Прочитать «Иррациональный оптимизм» Роберта Шиллера про пузыри на рынке, «Чёрного лебедя» или «Антихрупкость» Нассима Талеба про концентрированный риск.
Подсказка от банков: какие траты распадаются быстрее
Я делю траты на высокоранговые и низкоранговые. Ранг зависит от того, как быстро распадается то, что вы купили. Кофе перед работой за 300–400 рублей превращается в ничто за 3–4 часа. Новый автомобиль теряет в цене, как только выезжает за ворота дилерского центра, условно до 30%, и дальше продолжает дешеветь, пусть и медленнее. Знания тоже устаревают, но если вы их постоянно применяете, они живут долго и приносят деньги. Подробно об этой классификации и о том, куда направлять деньги, я писал в статьях «ТОП-3 расхода, которые приносят доход» и «На что нельзя тратить деньги».
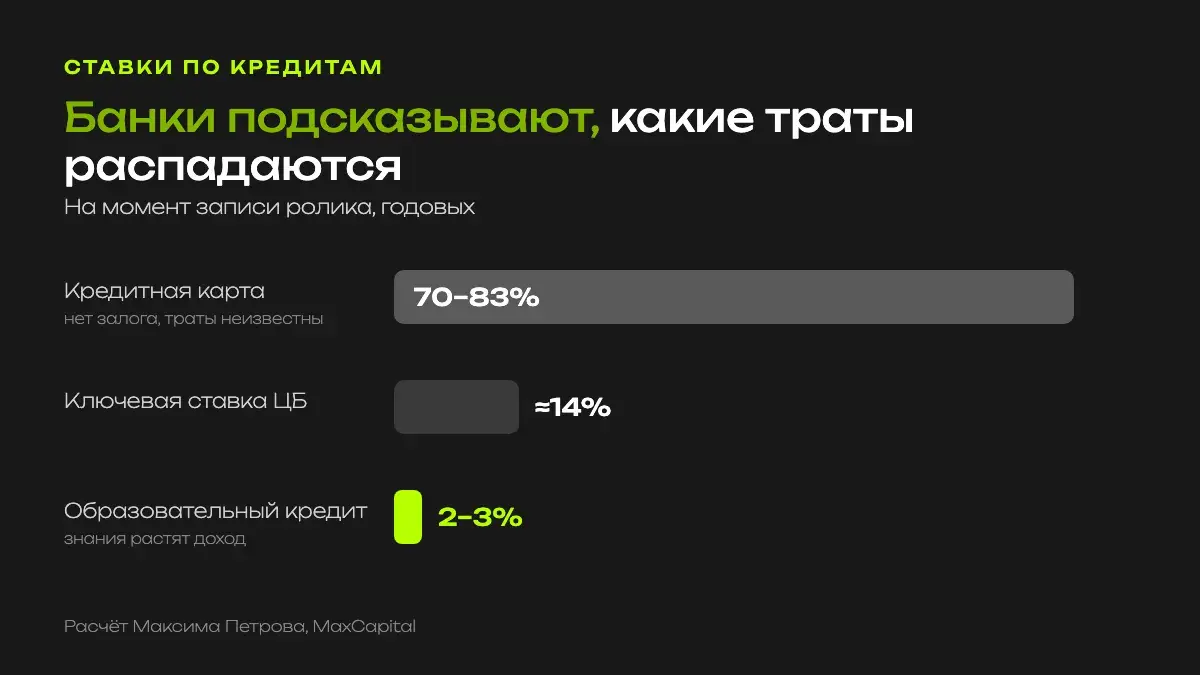
А вот лайфхак, о котором мало кто думает. Банки не дураки. На низкоранговые траты они дают самые дорогие деньги, а на высокоранговые самые дешёвые, потому что кредитору важнее всего возврат. Эффективная ставка по кредитной карте сейчас в районе 70–83%: банк не знает, пойдут деньги в ресторан, на кофе или в отпуск, и обеспечения у него никакого нет. Микрозаймы ещё дороже. А образовательный кредит даже при ключевой ставке около 14% стоит 2–3%: деньги, потраченные на образование, повышают вашу продуктивность и ценность, и с возвратом проблем не будет.
Так же можно объяснить, почему ипотека дешевле автокредита, автокредит дешевле кредитной карты, а потребительский кредит на телефон или телевизор дороже, чем на квартиру. Банк закладывает в ставку то, как быстро купленное превратится в ничто.
Каждый раз, когда достаёте карту, помните: эти деньги вы получили взамен своего рабочего времени, которое уже не вернётся. Подумайте, как быстро распадётся то, что вы сейчас покупаете.
Максим ПетровПлан на полгода: что сделать прямо сейчас
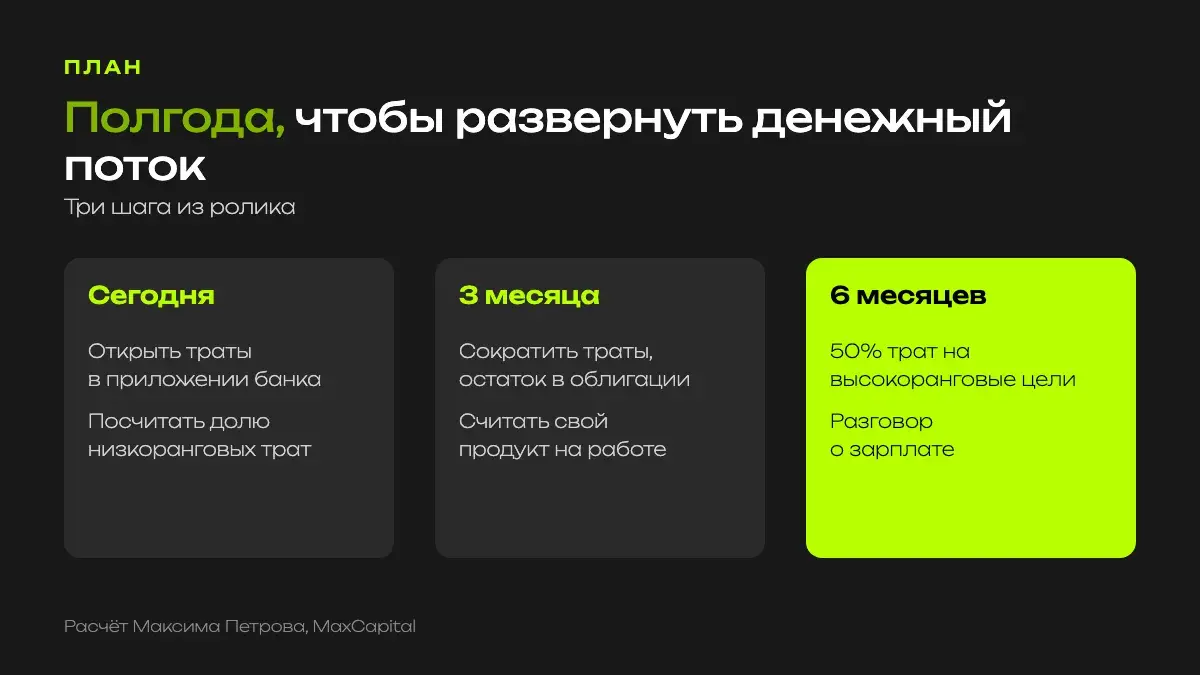
Сегодня
Зайдите в приложение своего банка. Сейчас почти каждый банк показывает структуру трат: коммуналка, налоги, рестораны, продукты, автомобиль. Проранжируйте их и посчитайте, какой процент располагаемого дохода уходит на низкоранговые траты.
Первые 3 месяца
Сократите низкоранговые траты. Кардинально менять жизнь не нужно: если какие-то вещи просто нравятся, оставьте себе такую возможность. Остаток откладывайте в надёжные инструменты: на депозит или на брокерский счёт в облигации, которые дают доход выше инфляции. В акции сразу не идите, не разобравшись, и чрезмерных рисков не берите. В худшем случае у вас просто появится подушка финансовой безопасности. Как устроены облигации и чем они отличаются от вклада, я разобрал в статье «ОФЗ или вклад».
Параллельно разберитесь со своим продуктом. Поговорите с руководителем, послушайте собственников: какая у компании цель и какой у вас в неё вклад. Начните записывать, сколько продукта вы производите. Предложите взять новые обязанности или обучить тому, что делаете хорошо, ещё двух-трёх человек. Сначала принесите пользу.
Через 6 месяцев
Поставьте правило: половина трат, которые вы реально можете выбирать, идёт на высокоранговые цели. Через полгода у вас будет задел и аргументы для разговора о зарплате. Если вы работаете в госкомпании или бюджетником и там никто ничего не пересматривает, ваш продукт всё равно может быть интересен частному сектору. Изучите, как составляют резюме, или заплатите тому, кто сделает сильное резюме. На горизонте года цель такая: 50–70% трат на высокоранговые цели.
Если механизм запущен, денежный поток растёт с двух сторон: растёт активный доход, и растёт сумма, которую можно направить в инвестиции. Расходы сами начинают приносить доход. Иначе вы останетесь в крысиных бегах: зарплата выросла, а траты так и сливаются в никуда. С чего начать сами инвестиции, я писал в статье «Инвестиции или спекуляции».
Тест «Куда утекают ваши деньги»
Следующий шаг: за пару минут пройдите бесплатный тест и посмотрите, куда на самом деле уходят ваши деньги и с чего начать менять структуру трат.
Пройти тестСмотрите полный разбор в видео
Ответы на частые вопросы
Как начать копить, если зарплата маленькая?
Сначала посмотрите структуру трат в приложении банка и сократите те, что быстро исчезают. Остаток откладывайте в надёжные инструменты как подушку безопасности. Параллельно работайте над ростом дохода: урезать фиксированные расходы обычно сложнее, чем увеличить доход.
Как попросить повышение зарплаты?
Говорите на языке продукта: какой результат вы производите, сколько его было, когда вы пришли, и сколько сейчас. Рост продуктивности, который можно посчитать, это аргумент, а не просьба об индексации.
Что такое высокоранговые и низкоранговые траты?
Ранг траты зависит от того, как быстро распадается купленное. Кофе исчезает за несколько часов, автомобиль дешевеет годами, а знания и активы, которые приносят доход, могут работать на вас долго.
Почему кредитная карта дороже образовательного кредита?
Банку важен возврат денег. По кредитной карте он не знает, на что вы потратите деньги, и обеспечения нет, поэтому ставка 70–83%. Образование повышает вашу продуктивность и доход, поэтому такие кредиты дают под 2–3%.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Ставки и суммы даны на момент записи ролика и условны, пример с обучением показывает расчёт, а не обещание роста зарплаты. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
ТОП-3 расхода, которые приносят доход
Три капитала семьи и формула распределения дохода 50/30/10/10.
На что нельзя тратить деньги
Низкоранговые и высокоранговые цели: куда не стоит отдавать деньги и время.
Как накопить 1 000 000 ₽ быстрее
Пять шагов к первому миллиону: горизонт, взнос, брокерский счёт и портфель.