Инвестиции или спекуляции: главная ошибка начинающего инвестора
Объясняю, чем инвестиции отличаются от спекуляций, почему люди разочаровываются в фондовом рынке и как на примере дивидендов Сбербанка за 20 лет увидеть доход, который не показывает обычный график.
Друзья, есть одна ошибка, которую делают почти все, кто приходит в инвестиции. Человек решает: начинаю инвестировать, будет светлое будущее. Проходит год, два, три. Он смотрит на счёт и говорит: «Дохода никакого, зачем я этим занимаюсь? Лучше бы купил недвижку или доллар». Почему так происходит, я и хочу разобрать. Начать придётся с простого вопроса: что вообще такое инвестиция.
- Инвестиция всегда вложение денег в предпринимательскую деятельность ради прибавочной стоимости. Время, знания и связи в это определение не входят.
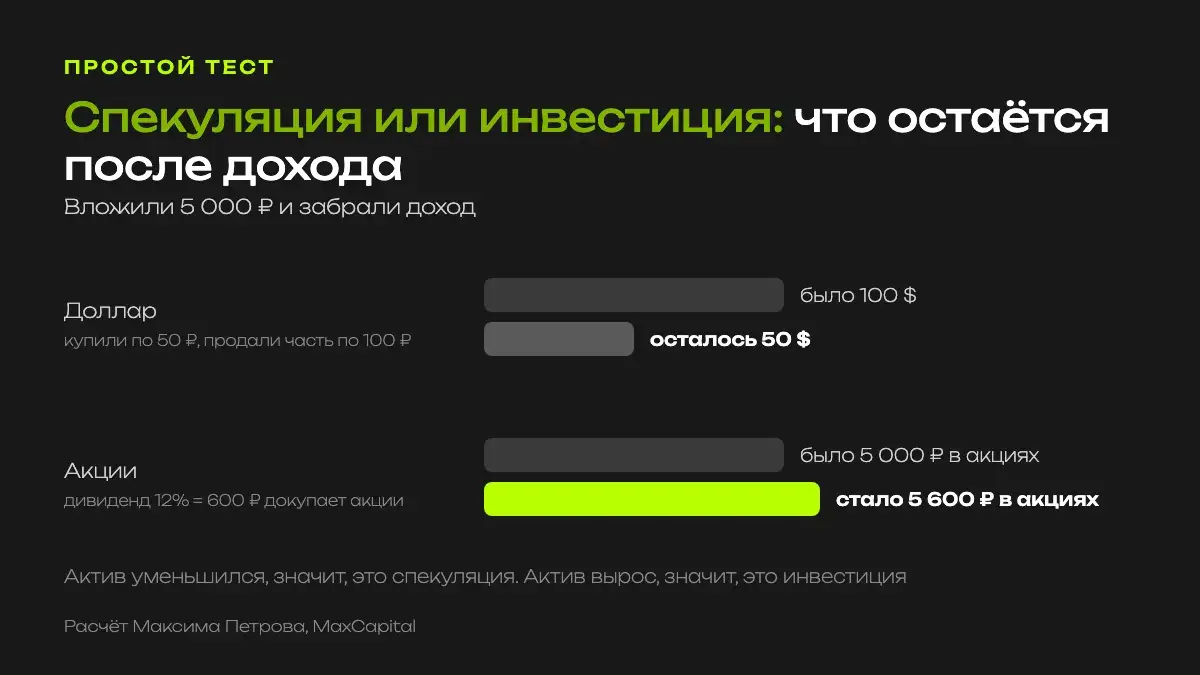
- Простой тест: если ради дохода вам нужно продать часть актива, это спекуляция. Если доход приходит, а количество актива не уменьшается, это инвестиция.
- Ценовой индекс Мосбиржи за 15–20 лет почти не вырос, и спекулянт на нём не заработал. Инвестору нужно смотреть на индекс полной доходности, где учтены дивиденды.
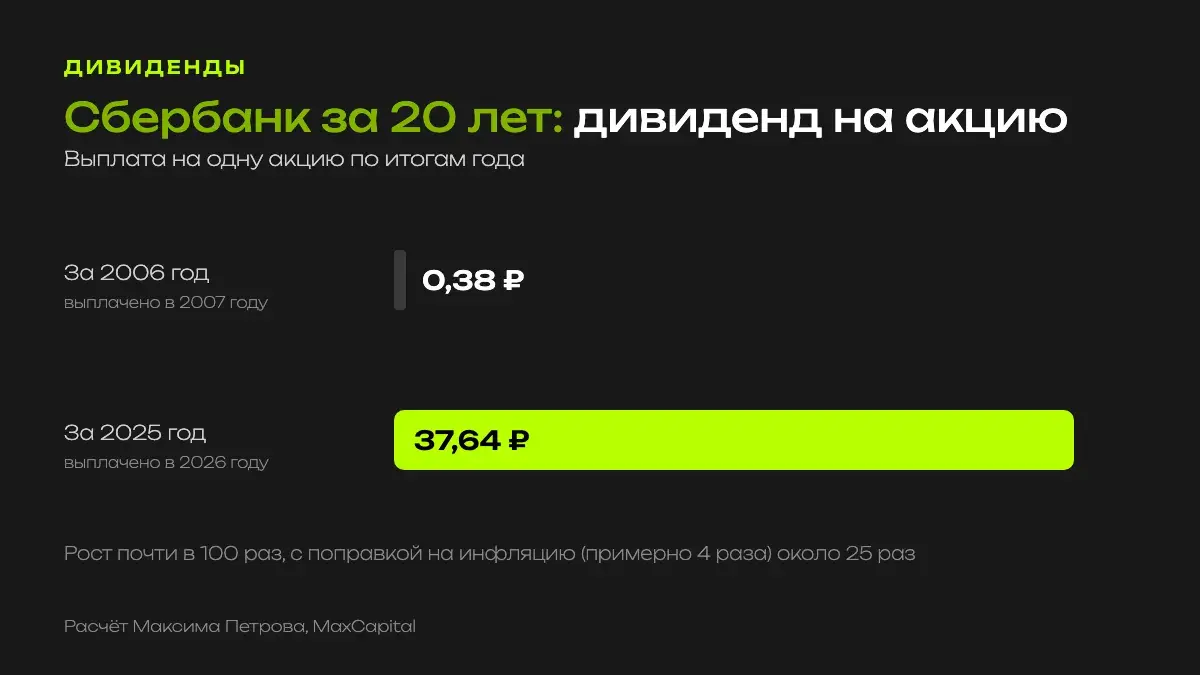
- Дивиденд Сбербанка на акцию вырос с 38 копеек за 2006 год до 37,64 ₽ за 2025 год. Это почти в 100 раз, а с поправкой на инфляцию примерно в 25 раз.
Где сейчас искать денежный поток без спекуляций: бесплатная подборка облигаций от моей команды
Получить подборкуЧто такое инвестиция на самом деле
Первое: инвестиция это всегда вложение денег. Если вы вкладываете время, знания или социальные связи, это может быть что угодно полезное, но не инвестиции. Отсюда простой вывод. Чтобы начать инвестировать, сначала нужны доходы, которые превышают расходы. А первую половину жизни, пока вы работаете, имеет смысл активно растить свою зарплату или доход. Чем он больше, тем больше денег можно направить в капитал.
Второе: это вложение денег в объекты предпринимательской деятельности. Как устроена эта деятельность? Капиталист берёт финансовые ресурсы, свои или занятые у инвесторов. На них он нанимает людей, покупает сырьё, производит товар. Есть себестоимость, есть прибавочная стоимость. Товар продаётся, и денег становится больше, чем было вложено. Вся предпринимательская деятельность строится ради этой прибавочной стоимости, и капитал по сути есть стоимость, которая сама себя увеличивает.
Когда это понимаешь, появляется чёткая граница. Купил крипту, это не инвестиция. Купил квартиру за 10 млн ₽ и продал за 15 млн ₽, тоже не инвестиция. Купил доллар по 50, продал по 100, опять не инвестиция. Во всех трёх случаях вы заработали на изменении цены, а не на прибавочной стоимости.
Если ради дохода мне нужно уменьшить количество актива, которым я владею, это спекуляция. Если не нужно, это инвестиция.
Максим ПетровПростой тест: откуда берётся ваш доход
Самый лёгкий способ отличить инвестицию от спекуляции: спросите себя, как именно вы получите доход.
Пример с долларом
Допустим, я купил доллар по 50 ₽, взял 100 долларов и вложил 5 000 ₽. Потом доллар стал стоить 100 ₽, это условные цифры для расчёта. В рублях я вырос вдвое. Кто-то скажет: «Я проинвестировал в доллар и получил прибыль». Окей, забери прибыль со стола. Что для этого нужно сделать? Продать 50 долларов. Прибыль вы забрали и потратили, но вместо 100 долларов у вас осталось 50. Количество актива уменьшилось.
Пример с акциями
Теперь на те же 5 000 ₽ я купил акции Сбербанка, и банк заплатил дивиденды с доходностью 12%. Это 600 ₽. Количество акций у меня изменилось? Нет. Больше того, на эти 600 ₽ я могу докупить ещё акций. В следующем году акций у меня больше, значит, и дивидендов больше. Потом снова докупаю, и так по кругу. Это и есть прибавочная стоимость, ради которой люди вообще занимаются инвестициями.
Есть и вторая проблема спекуляций. На рост или падение цены вы практически не влияете. От вас это вообще никак не зависит. А вот на денежный поток, который вы покупаете, можно смотреть заранее и сравнивать его между активами.
Почему кажется, что российский рынок ничего не принёс
Сейчас часто слышу: «Посмотрите на графики, ребята. Индекс Мосбиржи и индекс РТС за последние 10–20 лет почти не выросли. Газпром вообще ужас. Сбербанк вы приводите в пример, но он один такой». Давайте выключим эмоции и посмотрим, чем эти люди оперируют.
Они смотрят на ценовой индекс. Если индекс не вырос, значит, не выросли цены акций. Если не выросли цены, значит, нет спекулятивного дохода. С этим я соглашусь. Тот, кто покупал акции по 100, чтобы продать по 300 или 500, за эти годы на росте цены не заработал. Но кому рынок не принёс дохода, инвестору или спекулянту? Спекулянту.
Если вы говорите про инвестиции, смотреть нужно на индекс Мосбиржи полной доходности и на индекс РТС полной доходности. В них учтено не только изменение цен, но и реинвестирование дивидендов, которые платят компании. Почему падают и растут сами цены акций, я разбирал отдельно в статье «Почему падает рынок акций РФ».
Как инвестор превращается в спекулянта
Даже стратегия «купи и держи», которую часто связывают с Уорреном Баффетом, в голове у многих остаётся спекулятивной. Человек покупает за 100 и готов держать долго, но рассчитывает продать за 400. Он ждёт изменения цены, а про прибавочную стоимость почти не думает. Когда цена стоит на месте, он разочаровывается и идёт слушать какого-нибудь спекулянта, который обещает 20% в среднем на покупках и продажах. Дальше как в королевстве кривых зеркал: шёл на рынок инвестировать, а стал спекулянтом. Покупает, продаёт, берёт заёмные деньги, ставит стоп-приказы и тейк-профиты, просаживает деньги и ничего не получает.
Не называйте спекуляции инвестициями. Они таковыми не являются.
Максим ПетровДивиденды Сбербанка за 20 лет: простая математика
Заглянем под капот российского рынка. Первый вывод: мы сейчас как будто в машине времени, которая отбросила цены российских активов больше чем на 20 лет назад. Для упрощения считаю, что накопленная инфляция за это время около 4 раз. Акция Сбербанка стоит около 280 ₽ на момент записи ролика. Делим на 4 и получаем, что в ценах 2006 года она стоит примерно 70 ₽.
Второй вывод про денежный поток. По итогам 2006 года Сбербанк заплатил 38 копеек на акцию. По итогам 2025 года, в 2026 году, 37 рублей 64 копейки. Делим 37,64 на 0,38 и получаем рост почти в 100 раз. Убираем инфляцию, делим ещё на 4: реальный размер дивиденда вырос примерно в 25 раз.
Сравните со своей зарплатой
Ещё раз, на личном примере. В октябре 2005 года мне предложили место менеджера отдела продаж с зарплатой 500 у.е., это чуть меньше 15 тысяч рублей. Для Казани это была шикарная зарплата, я в ладоши хлопал, потому что на прошлом месте получал 4 тысячи. Если бы мой доход рос так же, как дивиденд Сбербанка, сегодня я получал бы около 1,5 млн ₽ в месяц.
Другими словами, если с базы в 15 тысяч ваш активный доход не дорос до полутора миллионов, то с точки зрения денежного потока вам было бы выгоднее направлять деньги в акции Сбербанка, чем растить собственную зарплату. У кого за 20 лет доход вырос почти в 100 раз номинально и в 25 раз реально? Сбербанк с этой задачей справился.
Сбербанк я взял только как пример, это не рекомендация. По моим расчётам, у Лукойла реальный размер дивидендов рос в среднем на 11% в год, у Газпром нефти на 10%, у Полюса на 32%. И это по итогам 2025 года, когда на прибыль экспортёров давили санкции, проблемы с логистикой и крепкий рубль. Дивидендные выплаты не просто впитывают инфляцию, по этим расчётам они её обгоняют. Почему высокая инфляция помогает такому результату, я писал в статье «Куда вложить деньги при инфляции».
Квартира под сдачу: инвестиция или ставка на рост цены
Недавно у меня прошла сделка с недвижимостью. Стоим в МФЦ, регистрируем, и я спрашиваю покупателя: «Зачем покупаете? Сами жить будете?» «Нет, сдавать в аренду». Человек вкладывает 12 млн ₽, чтобы получать 480 тысяч в год, то есть 40 тысяч в месяц. Это 4% годовых. Для него это инвестиция, но решение он принимает не по аренде. Он рассчитывает, что за три года квартира подорожает на 30%, потому что три года назад его другая квартира в дальнем районе Казани выросла на 50%.
Окей, давай посчитаем. Если бы у меня были эти 12 млн ₽, я бы купил облигации федерального займа с купоном около 13% на момент записи ролика. Это 1 560 000 ₽ в год, после НДФЛ 13% остаётся около 1 357 000 ₽. Делим на 12 месяцев и получаем примерно 113 тысяч в месяц против 40 тысяч аренды.
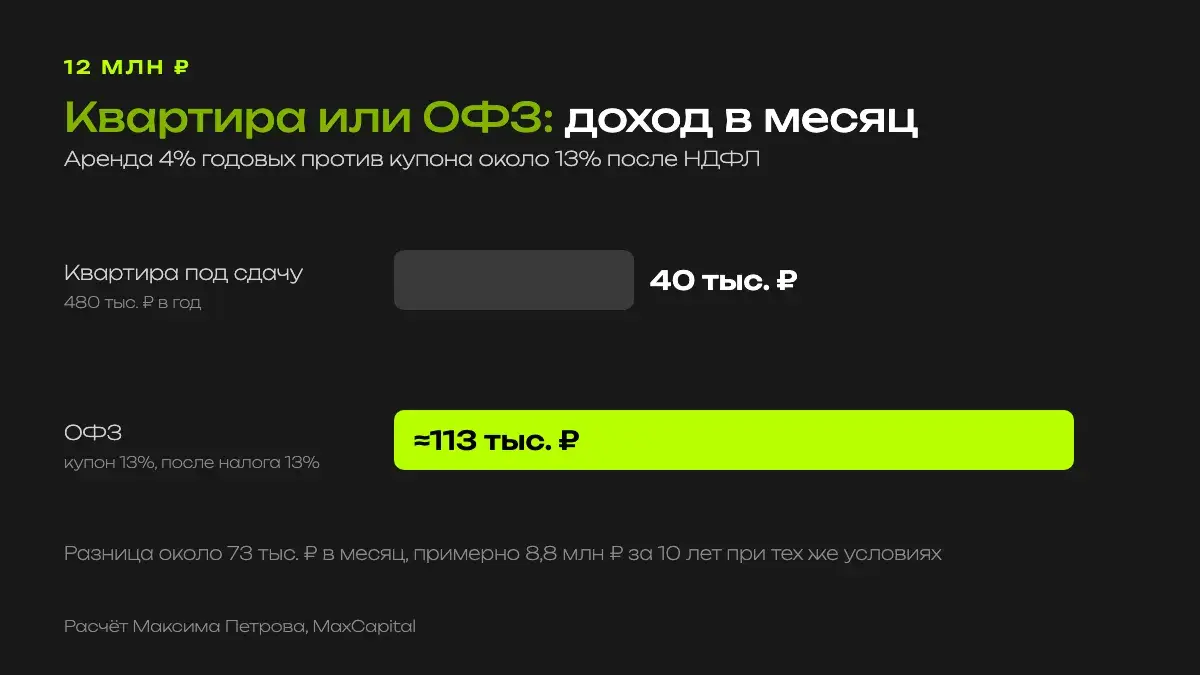
Дальше ещё интереснее. Я могу вложить деньги в ОФЗ и снять у этого человека ту же квартиру за 40 тысяч. Сверху у меня остаётся около 73 тысяч в месяц, это 877 тысяч в год и около 8,8 млн ₽ за 10 лет, если купон и аренда не изменятся. Подробно эту сделку и расчёт аренды в Казани я разбирал в статье «Стоит ли покупать квартиру для сдачи в 2026–2027», а общее сравнение двух активов есть в материале «Недвижимость или ОФЗ».
Помните, что это расчёт, а не обещание. Если ставка вырастет, облигации подешевеют, а купон останется прежним. Будущего никто не знает, но денежный поток можно посчитать заранее, а рост цены квартиры нельзя.
Подборка облигаций бесплатно
Какие облигации с постоянным и плавающим купоном можно рассматривать сейчас, мы с командой собрали в отдельный список. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуЧто сделать прямо сейчас
Задайте себе вопрос: какая часть ваших ожиданий от вложений держится на спекулятивной составляющей дохода, а какая на инвестиционной? Учитываете ли вы денежный поток вообще? Посмотрите на свои активы и для каждого ответьте, придётся ли его продавать, чтобы получить доход.
Дальше два пути. Первый: научиться самому отбирать бумаги, оценивать компании и их будущие денежные потоки. Второй: не разбираться в отдельных компаниях и смотреть на широкий индекс акций полной доходности, который покажет всё как есть. Если вы только начинаете, общий путь от первых денег до капитала я описал в статье «Как стать миллионером в 2026».
Клуб «Управляй» для капитала от 2 млн ₽
Если у вас капитал от 2 млн ₽ или недвижимость, которую вы держите ради дохода, в клубе мы вместе разбираем, как отбирать бумаги, считать денежный поток и перестраивать портфель.
Узнать про клубСмотрите полный разбор в видео
Ответы на частые вопросы
Чем инвестиции отличаются от спекуляций?
Инвестиция приносит доход за счёт прибавочной стоимости, и количество актива при этом не уменьшается. Спекуляция приносит доход на изменении цены: чтобы забрать прибыль, актив нужно продать.
Покупка доллара или квартиры это инвестиция?
Если вы рассчитываете продать дороже, это спекуляция. Квартира под сдачу даёт ещё и аренду, но если решение принимается ради роста цены, а не ради арендного дохода, это ставка на изменение цены.
Почему индекс Мосбиржи почти не вырос за 20 лет?
Ценовой индекс показывает только изменение цен акций, то есть спекулятивную часть дохода. Инвестору нужно смотреть на индекс полной доходности, в котором учтено реинвестирование дивидендов.
Насколько выросли дивиденды Сбербанка за 20 лет?
По итогам 2006 года Сбербанк заплатил 0,38 ₽ на акцию, по итогам 2025 года 37,64 ₽. Это рост почти в 100 раз, а с поправкой на инфляцию, которую я для упрощения беру за 4 раза, примерно в 25 раз.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Сбербанк, Лукойл, Газпром нефть и Полюс приведены как примеры расчёта, цифры даны на момент записи ролика и округлены. Прошлые дивиденды не обещают таких же в будущем, при росте ставки цена облигаций снижается. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Почему падает рынок акций РФ
Почему падает рынок акций РФ и что двигает цены, на которых не заработал спекулянт.
Как стать миллионером в 2026
Путь от первых сбережений до капитала: с чего начинать инвестировать.
Стоит ли покупать квартиру для сдачи в 2026–2027
Считаю доходность квартиры под аренду на сделке в Казани: 4% против 15% в ОФЗ.