ТОП-3 расхода, которые приносят доход: как тратить деньги, чтобы богатеть
Рассказываю, на какие три вида трат я сам не экономлю, как считаю окупаемость обучения и по какой формуле распределяю доход: 50% на жизнь, 30% в капитал, по 10% на знания и на помощь людям.
Друзья, большинство людей уверены, что разбогатеть можно только жёсткой экономией. Не пей кофе в кафе, ничего лишнего не покупай, каждую копейку под подушку. Знакомо? По моему опыту, одним урезанием потребностей богаче не станешь. Есть траты, которые со временем превращаются в рост дохода и в капитал.
Ниже я разберу три таких расхода и покажу формулу, по которой распределяю деньги сам. Цифры в примерах простые, их легко пересчитать под свой доход.
- Богатство семьи держится на трёх капиталах: финансовом, интеллектуальном и человеческом. Хорошие расходы прокачивают каждый из них.
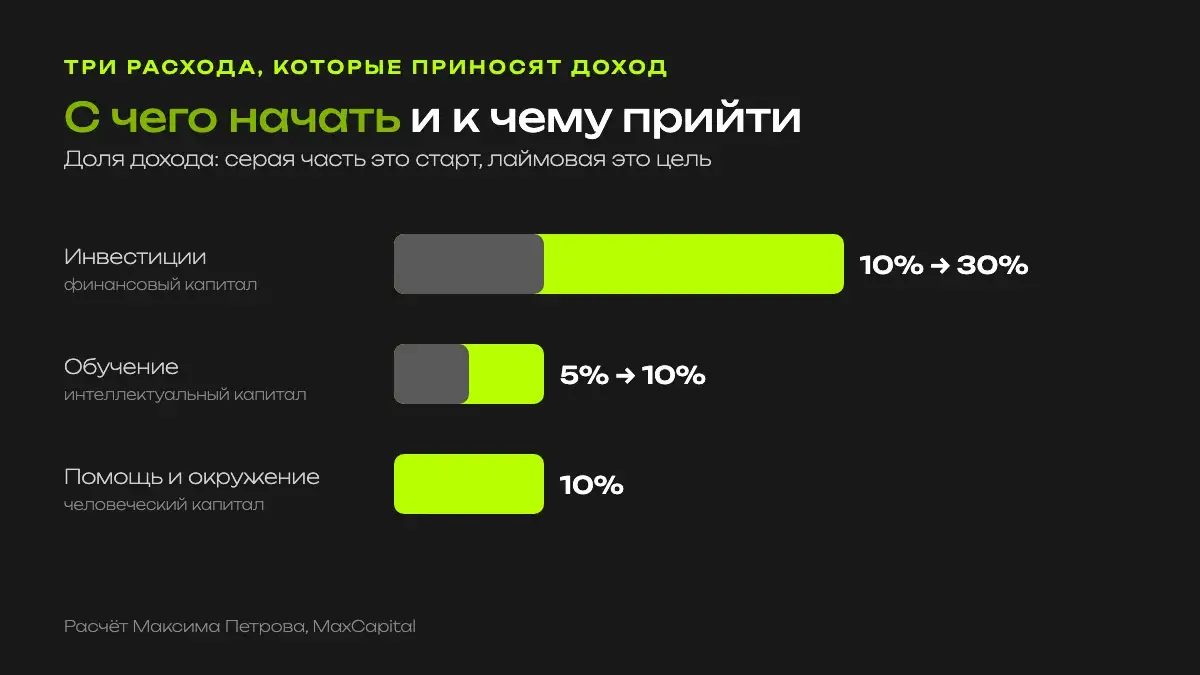
- Расход №1: сначала заплатите себе. Начните с 10% дохода на инвестиции, цель 30%.
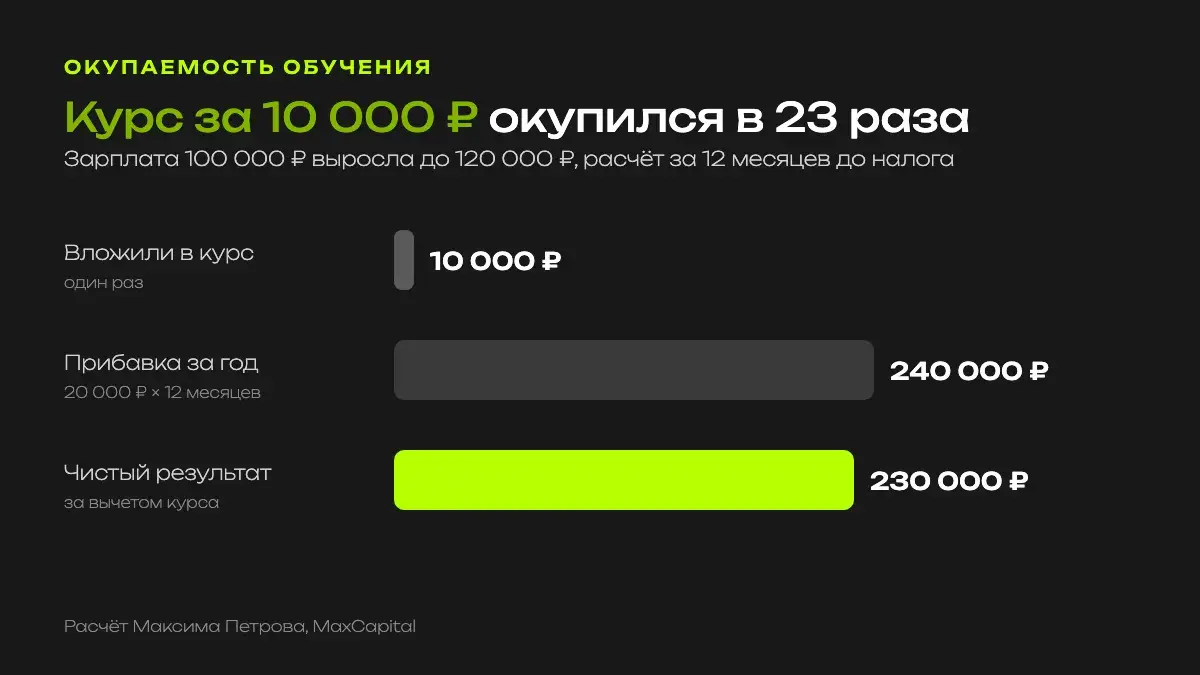
- Расход №2: обучение. Начните с 5%, цель 10%. Курс за 10 000 ₽, после которого зарплата выросла на 20 000 ₽ в месяц, за год окупается примерно в 23 раза.
- Расход №3: помощь людям и сильное окружение, 10% дохода.
- Моя формула: 50% на жизнь, 30% на инвестиции, 10% на знания, 10% на благотворительность и окружение.
Не понимаете, куда уходит зарплата? Бесплатный тест покажет, где утекают деньги
Пройти тестТри капитала семьи: идея Джеймса Хьюза
В основе моего подхода и работы клуба лежит книга Джеймса Хьюза «Богатство семьи». Я считаю её настольной для любого осознанного инвестора. Хьюз показывает, что деньги это только верхушка айсберга. Семья по-настоящему богата, когда у неё есть три вида капитала.
Финансовый капитал
Ликвидные и неликвидные активы: деньги, ценные бумаги, недвижимость, бизнес. Это база, которая даёт устойчивость.
Интеллектуальный капитал
Знания, профессиональные навыки, опыт. Он питает финансовый капитал и позволяет собрать его с нуля.
Человеческий капитал
Сами члены семьи: их физическое и ментальное здоровье, ценности, окружение.
Задача главы семьи в том, чтобы создать, сохранить и приумножить капитал, а потом правильно передать его следующему поколению. Для этого нужно научиться тратить деньги так, чтобы рос каждый из трёх капиталов.
Просто сужая свои потребности, богаче не станешь. Я смотрю, какие расходы растят мой капитал.
Максим ПетровКуда уходят деньги: низкоранговые и высокоранговые цели
Каждый раз, когда вы платите картой, деньги уходят либо на низкоранговую, либо на высокоранговую цель.
Низкоранговые цели это сиюминутные удовольствия и вещи, которые навязала реклама: брендовая одежда, дорогой гаджет, очередная иномарка. Новый телефон, по моей оценке, теряет 20–30% стоимости сразу после выхода из магазина, а через два года почти ничего не стоит. Потребительский кредит ещё хуже: вы берёте чужие деньги под высокий процент на сиюминутную цель и расплачиваетесь своим будущим временем и здоровьем.
Высокоранговые траты мозг не воспринимает как удовольствие. Зато они повышают вашу продуктивность и со временем дают пассивный доход. Пример с ноутбуком. Если вы покупаете топовую модель ради логотипа и статуса перед коллегами, это низкоранговый расход. Если берёте мощное устройство, потому что оно ускоряет монтаж или обработку данных в 3 раза и экономит десятки часов, это вложение в средства производства.
Как найти свои утечки
- Откройте приложение банка и разберите расходы за последние 3–6 месяцев.
- Найдите, что толкает вас на импульсивные покупки: стресс, скука, желание казаться успешнее.
- Освободившиеся деньги направьте на три расхода, о которых ниже.
Подробнее о тратах, от которых я советую отказаться, я писал в статье «На что нельзя тратить деньги».
Расход №1: инвестиции в финансовый капитал
Первый и главный высокоранговый расход это правило «сначала заплати себе». Пришла зарплата или прибыль от бизнеса, первым делом отправляете часть денег в личный капитал. Жить вы будете на то, что осталось.
Начните с 10% дохода. Если позволяет доход, поднимайте долю до 30%, это моя целевая планка. Деньги я направляю в понятные регулируемые инструменты: индексные фонды, акции российских компаний с хорошими дивидендами, консервативные облигации. Широкий индекс Мосбиржи на длинной дистанции исторически давал высокую доходность. По моей оценке, бизнес в России в среднем окупается примерно за 5 лет, а дальше приносит владельцу чистую прибыль.
Как не потерять накопленное
В погоне за сверхдоходностью новички часто попадают к мошенникам. Любая пирамида начинается с обещания лёгких денег. Посчитайте сами: 2% в день это больше 700% годовых даже без сложного процента. Ни один легальный бизнес стабильно столько не зарабатывает. Настоящие инвестиции растят капитал постепенно, через дивиденды и сложный процент. Как собрать такой портфель с нуля, я разбирал в статье «Как стать миллионером в 2026: инвестиции с нуля».
Подборка облигаций бесплатно
Для консервативной части капитала мы с командой собрали список облигаций, которые можно покупать прямо сейчас: выпуски с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуРасход №2: интеллектуальный капитал
Второй расход это покупка знаний и навыков. Большинство людей в найме продают своё время. Чтобы зарабатывать больше, нужно производить больше ценности за единицу времени.
Сколько выделять на обучение? Начните с 5% дохода, цель 10%, как в моей формуле ниже. Дальше по шагам:
- Изучите карьерный трек и грейды в своей компании. Посмотрите на специалистов, которые получают в 2–5 раз больше вас.
- Поймите, какими инструментами они владеют и где учились.
- Читайте книги по финансовой грамотности и инвестициям, проходите профильные курсы.
Результат виден в стоимости вашего часа. Вы сможете просить повышение, опираясь на цифры, или монетизировать знания через консалтинг, частную практику, даже через хобби.
Математика окупаемости обучения
Вы зарабатываете 100 000 ₽ и выделяете 10 000 ₽ на курс по новому профессиональному софту. Допустим, благодаря этому навыку вас повысили, и зарплата стала 120 000 ₽. Прибавка 20 000 ₽ в месяц, за 12 месяцев после повышения это 240 000 ₽. Вычитаем стоимость курса: чистый результат 230 000 ₽, то есть курс окупился примерно в 23 раза. Расчёт до налога на доходы, а повышение никто не обещает в первый же месяц. Если прибавка придёт позже или окажется меньше, окупаемость будет ниже.
Расход №3: человеческий капитал и благотворительность
Третий расход для многих самый неочевидный. Во многих культурах есть традиция отдавать 10% дохода, десятину. Зачем отдавать деньги безвозмездно?
Когда вы отдаёте, вы выходите из состояния «мне самому мало» в состояние «у меня достаточно, чтобы делиться». Я замечаю, что люди, которые делятся ресурсами с обществом, со временем получают больше возможностей, доверия и лёгких сделок. Это мои наблюдения, и ждать отдачи с каждой отданной тысячи бессмысленно. Помогать стоит без мысли «отдам 1000, чтобы пришло 10 000» и без рекламы, из благодарности за то, что у вас уже есть.
Поддерживайте фонды, приюты для животных, детские дома. Если фондам не доверяете, купите подгузники, детское питание, товары первой необходимости и передайте лично.
Помощь должна идти из искреннего чувства благодарности за то, что у вас уже есть.
Максим ПетровОкружение
Человеческий капитал это ещё и ваше социальное пространство. Окружение задаёт масштаб целей. Если хотите вырасти в доходах, ищите сильные обучающие среды и сообщества предпринимателей.
Мой пример: в 2022 году я учился на программе MBA в Сколково, и она сильно поменяла моё мышление. Обучение стоило серьёзных денег, но дало доступ к предпринимателям другого масштаба. За один курс у меня появились окружение и клиенты на личное финансовое сопровождение с активами от 100 млн ₽. Затраты на учёбу это перекрыло в разы.
Формула распределения дохода: 50/30/10/10
Собираю всё в одну систему. Вот как я распределяю доход:
- 50% на разумное потребление: еда, коммунальные платежи, одежда, базовые потребности.
- 30% на инвестиции в финансовый капитал: акции, облигации федерального займа, бизнес.
- 10% на интеллектуальный капитал: обучение, книги, повышение квалификации.
- 10% на благотворительность и человеческий капитал: помощь людям, окружение.
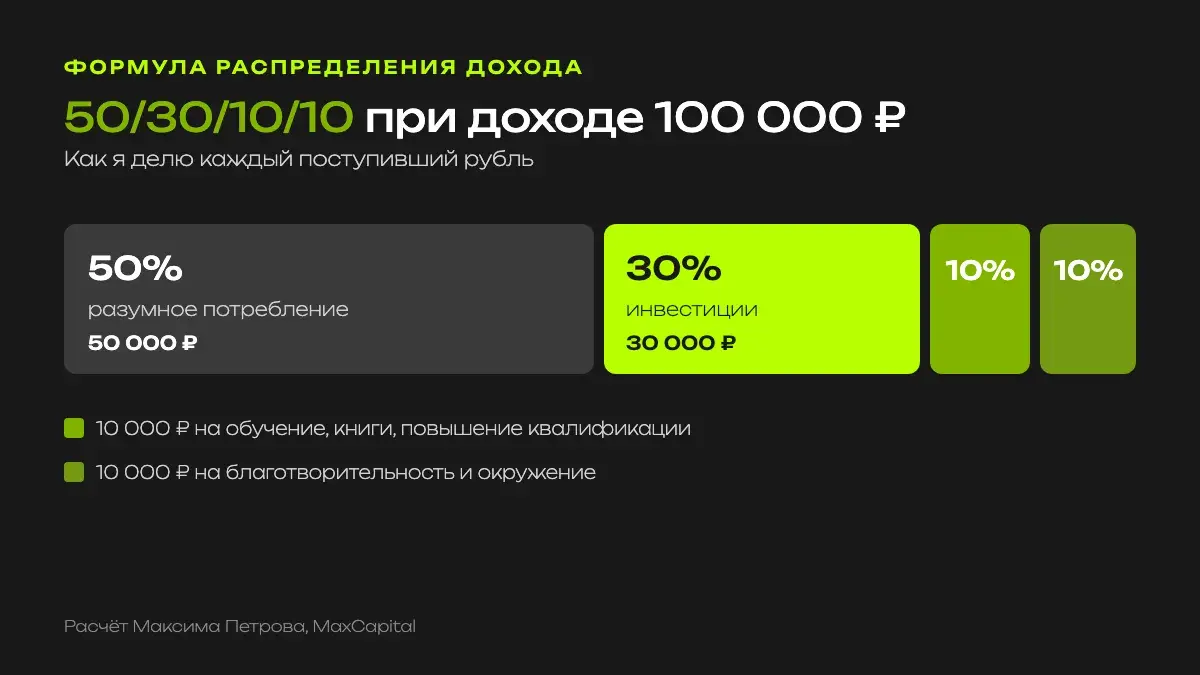
Это целевая формула. Цифры 10% на инвестиции и 5% на обучение из разделов выше это точка старта для тех, кому пока тяжело. Доли растут вместе с доходом, пока вы не дойдёте до 30% и 10%.
Что даёт жизнь по формуле? Если семья умеет жить на 50% дохода, кризис, увольнение или другой экономический шторм она переживает намного спокойнее. Финансовый, интеллектуальный и человеческий капитал растут одновременно. Дети видят правильное финансовое поведение и перенимают навык обращения с деньгами. А к 40 годам и позже у вас больше шансов сохранить рост доходов и свободу выбора. Как быстрее дойти до первого миллиона на этих 30%, я разбирал в статье «Как накопить 1 000 000 ₽ быстрее».
Тест «Куда утекают ваши деньги»
Чтобы жить на 50% дохода, сначала нужно понять, куда уходят остальные деньги. Мы сделали бесплатный тест, который это показывает.
Пройти тестСмотрите полный разбор в видео
Ответы на частые вопросы
Как начать откладывать, если зарплата небольшая?
Начните с малого. Если пока не получается откладывать 30%, начните с 5% или 10%. Привычка откладывать регулярно важнее размера первой суммы. С ростом знаний и навыков вырастет и доход, а с ним и доля инвестиций.
Чем актив отличается от пассива?
Актив приносит вам деньги: дивиденды по акциям, проценты по облигациям, аренда. Пассив забирает деньги: налоги и бензин для премиального автомобиля, его обслуживание, телефон в кредит, который быстро устаревает.
Дорогой ноутбук или машина для работы это актив или пассив?
Если вещь напрямую повышает продуктивность и помогает зарабатывать больше за единицу времени, это вложение в средства производства. Если покупка ради статуса и на доход не влияет, это пассив.
Сколько на самом деле окупается обучение?
В моём примере курс за 10 000 ₽ и прибавка 20 000 ₽ в месяц дают за год 240 000 ₽. За вычетом стоимости курса это 230 000 ₽, примерно в 23 раза больше вложенного. Расчёт до налога и при условии, что повышение случилось сразу.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Расчёты в статье приведены как пример и не обещают такого же результата. Прошлая доходность не обещает такой же в будущем, акции и облигации могут дешеветь. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
На что нельзя тратить деньги
Какие траты незаметно съедают бюджет и как перестать сливать деньги.
Как стать миллионером в 2026: инвестиции с нуля
Сколько откладывать в месяц, формула сложного процента и первый портфель новичка.
Как накопить 1 000 000 ₽ быстрее
Пошаговый план к первому миллиону и то, как сложный процент сокращает срок.