Что происходит с ОФЗ: почему падают облигации и что делать
Разбираю, почему банки отказываются покупать госдолг, как дисконт Минфина ударил по индексу RGBI, насколько велик дефицит бюджета и как я сам распределяю деньги, пока рынок нервничает.
Друзья, на долговом рынке сейчас тревожно. Индекс гособлигаций RGBI падает, Минфин отменяет аукционы один за другим, и всё чаще звучат разговоры, что финансовая система не справляется. В новостях мелькают «провал аукционов», «растущий дефицит», «риски банков». У многих паника: возможен ли дефолт, почему падают ОФЗ и что делать, если облигации в портфеле подешевели.
Ниже я спокойно разберу, что происходит с ОФЗ на самом деле, почему банки не берут госдолг на предложенных условиях, как дефицит бюджета скажется на ваших деньгах и что с этим делать.
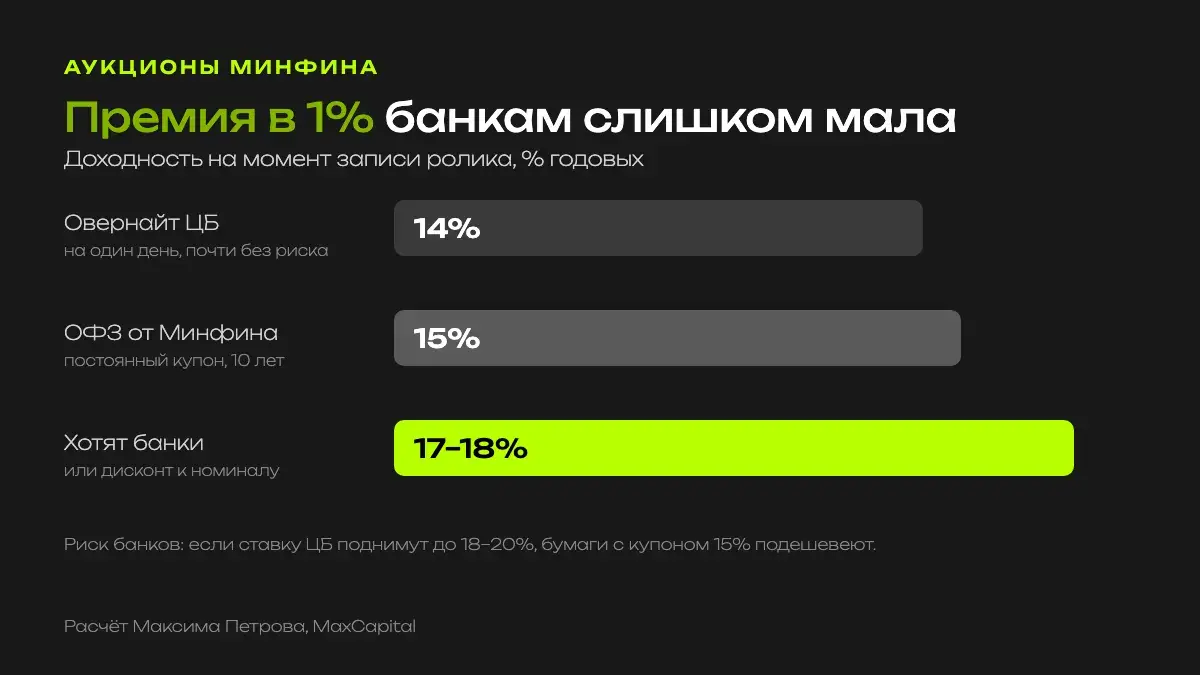
- Минфин предлагал ОФЗ с постоянным купоном около 15% на 10 лет, а ставка овернайт ЦБ была 14%. Банкам премии в 1 процентный пункт мало, они хотят 17–18%.
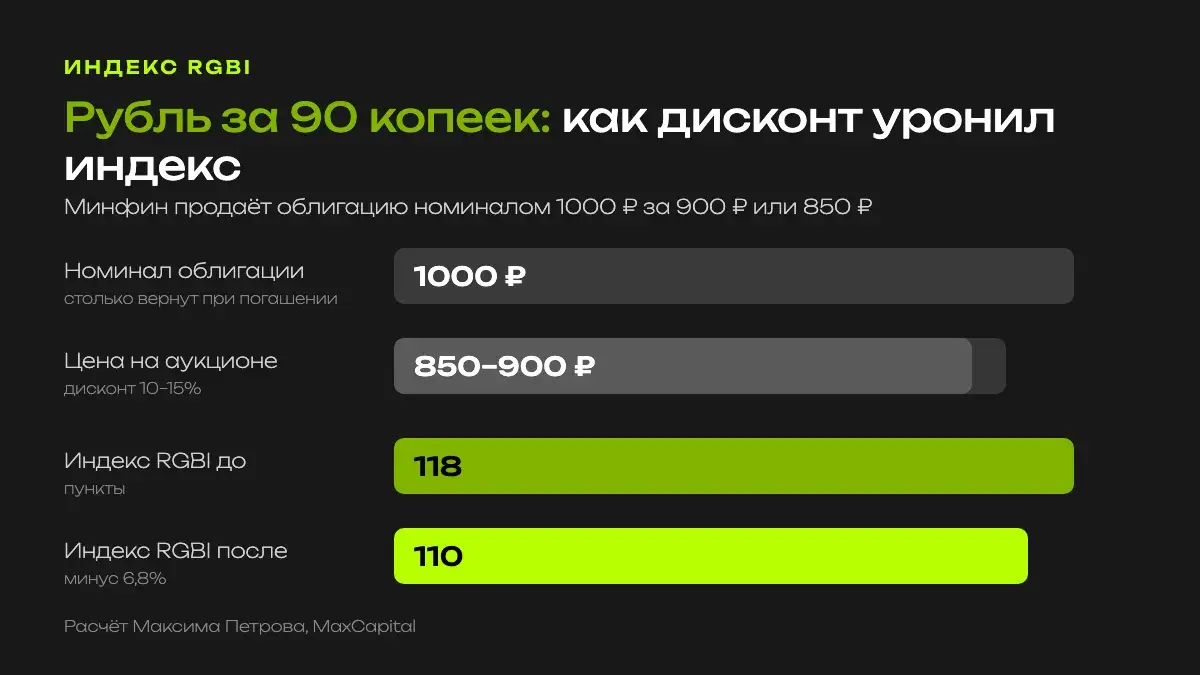
- Вместо повышения купона Минфин стал продавать бумаги с дисконтом, условно 900 ₽ за облигацию номиналом 1000 ₽. Индекс RGBI упал со 118 до 110 пунктов.
- Дефицит бюджета оценивается в 3–6 трлн ₽, это 1,4–2,8% от ВВП в 214 трлн ₽. Катастрофы в этих цифрах я не вижу.
- Что я делаю сам: не продаю на дне, увеличиваю долю флоатеров и держу портфель из нескольких классов активов.
Какие ОФЗ и флоатеры мы с командой смотрим сейчас: бесплатная подборка
Получить подборкуПочему падают ОФЗ: взгляд государства и банков
Чтобы понять ситуацию, посмотрим на неё глазами участников. Государство выходит на рынок и говорит: «Мне нужно перекрыть дефицит бюджета в 3–6 трлн ₽. В третьем квартале я готов занять 1,5 трлн, а до конца года ещё 3 трлн». Всего по плану это 4,5 трлн ₽. Предлагает Минфин классические ОФЗ с постоянным купоном и доходностью условно 15% годовых.
Крупнейшие покупатели госдолга, банки и страховые компании, смотрят на предложение и отказываются. Аукцион проваливается, Минфин его отменяет. Так повторяется раз за разом.
Первичный и вторичный рынок
На первичном рынке Минфин продаёт новые выпуски, на вторичном торгуются уже выпущенные. Эти рынки тесно связаны. Банки при этом коммерческие организации: у них отделы риска, комплаенс, лимиты, и каждую покупку они оценивают по риску.
Вопрос банков звучит так: «Зачем нам брать бумагу с фиксированным купоном 15% на 10 лет, если ставка овернайт ЦБ 14% доступна на один день практически без риска? Премия в 1% слишком мала».
Почему банки не покупают ОФЗ у Минфина
Экономика банка устроена просто. Его ликвидность состоит из денег вкладчиков. Если инфляция ускоряется, вкладчики забирают депозиты. Покупая 10-летние облигации, банк берёт на себя процентный риск: вырастет ставка ЦБ, купленные ОФЗ подешевеют, и в балансе появится дыра.
Поэтому размещать бумаги с фиксированным купоном, когда инфляционные ожидания растут, почти бесполезно. Отсюда и отмены аукционов.
Происходит обычный рыночный торг между государством, которому нужны деньги, и банками, которые не хотят брать на себя процентный риск задёшево.
Максим ПетровИнфляционные ожидания: как бензин и ЖКХ разгоняют цены
Главное, на что смотрит рынок, это инфляционные ожидания. Инфляция не возникает из воздуха, она раскладывается на понятные составляющие.
Топливо
Чтобы довезти молоко от фермера до завода, а оттуда в магазин, нужно топливо. Бензин и дизель дорожают, дорожает логистика, и цена растёт на каждом этапе.
Коммуналка
Тарифы ЖКУ индексируются, и растут затраты на отопление коровников, заводов, складов и магазинов. Это тоже уходит в конечную цену.
В итоге дорожает вся цепочка, и рост потребительской корзины ускоряется. У Банка России на это один ответ: повышать ставку. Как жить и инвестировать в такой среде, я разбирал в статье «Что делать с деньгами при стагфляции».
Банки этот мультипликатор видят. Если инфляция ускорится, регулятор может поднять ключевую ставку до 18–20%. По моей оценке, в таком сценарии купленные сегодня бумаги с купоном 15% могут подешеветь на 15–20%. Это сценарий, а не прогноз, но именно его банки и закладывают в цену.
Дисконт Минфина и падение индекса RGBI
Когда аукционы начали проваливаться, Минфин пошёл на уступки, но выбрал, на мой взгляд, неудачный способ. Вместо того чтобы поднять купон до 17–18%, министерство стало размещать облигации с дисконтом к номиналу: «Купите бумагу номиналом 1000 ₽ за 900 ₽», а иногда и за 850 ₽.
По сути государство продаёт рубль за 90 копеек. Держатели старых выпусков видят, что эмитент сам распродаёт свои бумаги со скидкой, и начинают продавать их на вторичном рынке. Индекс RGBI упал со 118 до 110 пунктов, это минус 6,8%. А банки на следующих аукционах просят дисконт ещё больше.
Пока Минфин не найдёт баланс с банками или не поменяет подход к заимствованиям, индекс госдолга, скорее всего, будет под давлением. Это моя оценка.
Дефицит бюджета 2026: возможен ли дефолт
Если аукционы проваливаются, а дыра в бюджете растёт, закономерно возникает страх дефолта. Посмотрим на цифры.
ВВП России, то есть объём всей экономики, около 214 трлн ₽. Дефицит бюджета оценивается в 3–6 трлн ₽. Нижняя граница, 3 трлн, это 1,4% ВВП. План заимствований на вторую половину года, 4,5 трлн, это 2,1%. Верхняя граница, 6 трлн, это 2,8%. В мировой практике дефицит до 3% ВВП считается нормальным.
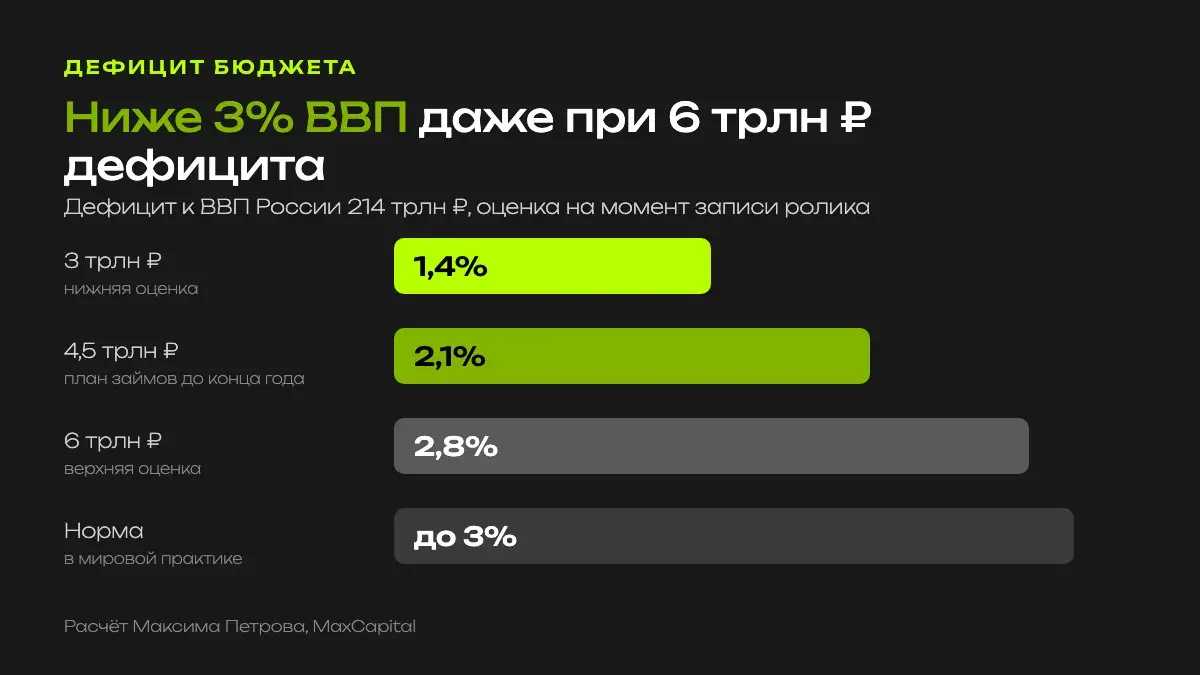
Поэтому финансового апокалипсиса в этих цифрах я не вижу, и дефолт по ОФЗ считаю маловероятным. Подробнее, чем 1998 год отличается от сегодняшнего, я разбирал в статье «Дефолт в России 2026: повторится ли 1998».
Как Минфин может закрыть дефицит
Инструментов у государства несколько.
- Налоги и обеление экономики. Растут утильсбор, НДС и налог на прибыль, ФНС сильнее контролирует крупные покупки и серые доходы.
- Административный ресурс. Власти могут прямо сказать крупнейшим госбанкам: «Вы заработали большую прибыль, Сбербанк только что показал рекордные доходы. Не хотите налог на сверхприбыль, покупайте ОФЗ на аукционах».
- Приватизация: продажа отдельных непрофильных госпакетов акций.
- Нефть: если цены высокие, бюджет получает дополнительную рублёвую выручку от экспорта.
Как дефицит бюджета связан с рынком и какой стратегии я держусь у дна, я рассказывал в статье «Дефицит бюджета, „Полюс“ и ОФЗ».
Что делать с деньгами: баланс активов
В такой неопределённости пытаться угадать один идеальный инструмент, по-моему, ошибка. Меня спасает системная диверсификация. Портфель на время турбулентности я собираю из пяти частей.
- ОФЗ с переменным купоном, флоатеры: защита от роста ставки ЦБ.
- ОФЗ с постоянным купоном, короткие и средние: фиксация высокого купона.
- Акции экспортёров и крупных устойчивых компаний.
- Золото и драгметаллы как защитный актив.
- Валютная часть: замещающие облигации и юань.
Постоянный купон или флоатер
ОФЗ с постоянным купоном могут просесть по телу, если ЦБ поднимет ставку. У флоатеров купон растёт вслед за ставкой, а цена обычно держится ближе к номиналу. Поэтому, пока на рынке инфляционный шторм, я отдаю предпочтение флоатерам, но комбинирую оба типа. Пять правил, как отобрать надёжные выпуски, я собрал в статье «Как выбрать облигации в 2026».
Возраст и доля защиты
Не держите все яйца в одной корзине: в портфеле должны быть акции, облигации, золото и валюта. Чем старше инвестор, тем больше доля защитных инструментов, флоатеров, золота и коротких депозитов, и тем меньше доля акций.
Подборка облигаций бесплатно
Мы с командой собрали ОФЗ и надёжные облигации, которые сейчас смотрим сами: выпуски с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуЕсли ОФЗ в портфеле уже подешевели
Первое: помните про дату погашения. Если вы покупали надёжные ОФЗ с расчётом держать до погашения, в дату погашения эмитент выплачивает номинал и все купоны. Риск, что государство этого не сделает, я, как писал выше, считаю низким. Просадка цены важна, только если вам придётся продать раньше.
Второе: если горизонт длинный, просадку можно использовать для усреднения или переложить часть денег во флоатеры. Третье: проверьте, что портфель собран из разных активов под ваш возраст и риск-профиль.
Откажитесь от паники и не продавайте бумаги на самом дне. Проведите ребалансировку и увеличьте долю флоатеров.
Максим ПетровКлуб «Управляй» для капитала от 2 млн ₽
Если у вас капитал от 2 млн ₽ и вы хотите собрать портфель под свой риск-профиль и возраст, в клубе мы разбираем, как распределить деньги между облигациями, акциями, золотом и валютой.
Узнать про клубСмотрите полный разбор в видео
Ответы на частые вопросы
Почему падают ОФЗ?
Растут инфляционные ожидания, и деньги в экономике дорожают. Минфин предлагает бумаги с купоном около 15%, а банки, видя риск подъёма ставки ЦБ до 18–20%, без дисконта их не берут. Аукционы проваливаются, Минфин размещает облигации со скидкой, и старые выпуски на вторичном рынке дешевеют.
Грозит ли дефолт по ОФЗ в 2026 году?
По моей оценке, вероятность низкая. Дефицит бюджета 3–6 трлн ₽ это 1,4–2,8% от ВВП в 214 трлн ₽, ниже нормы в 3%. У государства есть налоги, нефтяные доходы, работа с банками и приватизация.
Что выбрать сейчас: ОФЗ с постоянным купоном или флоатер?
При высоком инфляционном давлении я отдаю предпочтение флоатерам: их купон растёт вслед за ставкой, а цена обычно ближе к номиналу. Бумаги с постоянным купоном беру точечно и короткие или средние по сроку.
Что делать, если ОФЗ в портфеле упали в цене?
Не продавать на эмоциях. Если вы держите надёжный выпуск до погашения, в дату погашения выплачивается номинал и купоны. При длинном горизонте просадку можно использовать для усреднения или переложить часть денег во флоатеры.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Ставки, доходности и оценки дефицита указаны на момент записи ролика. Сценарии роста ставки и падения цен облигаций являются мнением автора, а не прогнозом. Доходность в прошлом не обещает такой же доходности в будущем, облигации могут дешеветь. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Дефолт в России 2026: повторится ли 1998?
Чем экономика 2026 года отличается от 1998-го и где сейчас настоящий риск для облигаций.
Дефицит бюджета, «Полюс» и ОФЗ
Как дефицит бюджета влияет на рынок и какую стратегию выбрать у дна.
Недвижимость или ОФЗ?
Считаю доходность и окупаемость квартиры и облигаций федерального займа.