Недвижимость или ОФЗ: куда выгоднее вложить деньги в 2026 году
Считаю доходность и окупаемость своей квартиры за 20 млн ₽ и облигации федерального займа, разбираю плюсы и минусы обоих вариантов и объясняю, почему цены на жильё вряд ли резко вырастут.
Друзья, сейчас я вижу две категории людей. Первые, несмотря ни на что, купили недвижимость, довольны доходом и думают, продавать её или ждать дальнейшего роста. Вторые квартиру не купили, смотрят на ценники и не понимают, что происходит: покупать сейчас, ждать снижения цен или искать другие варианты. Ниже я посчитаю на своём примере, что приносит квартира и что приносят облигации, а выводы вы сделаете сами.
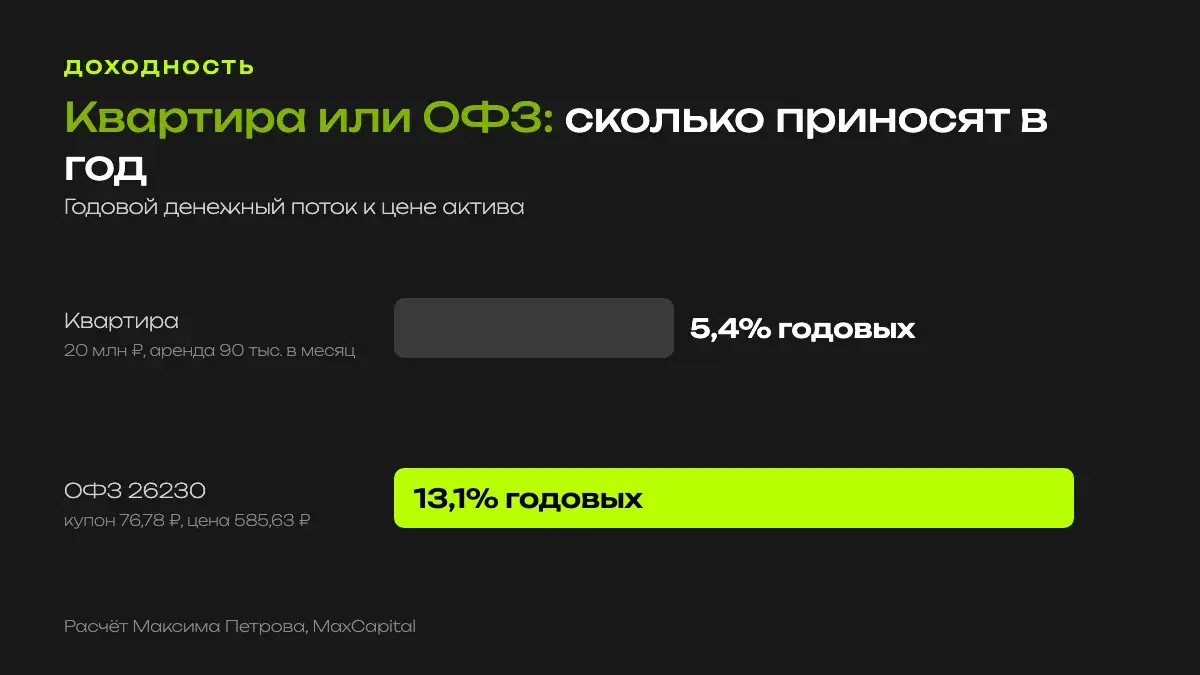
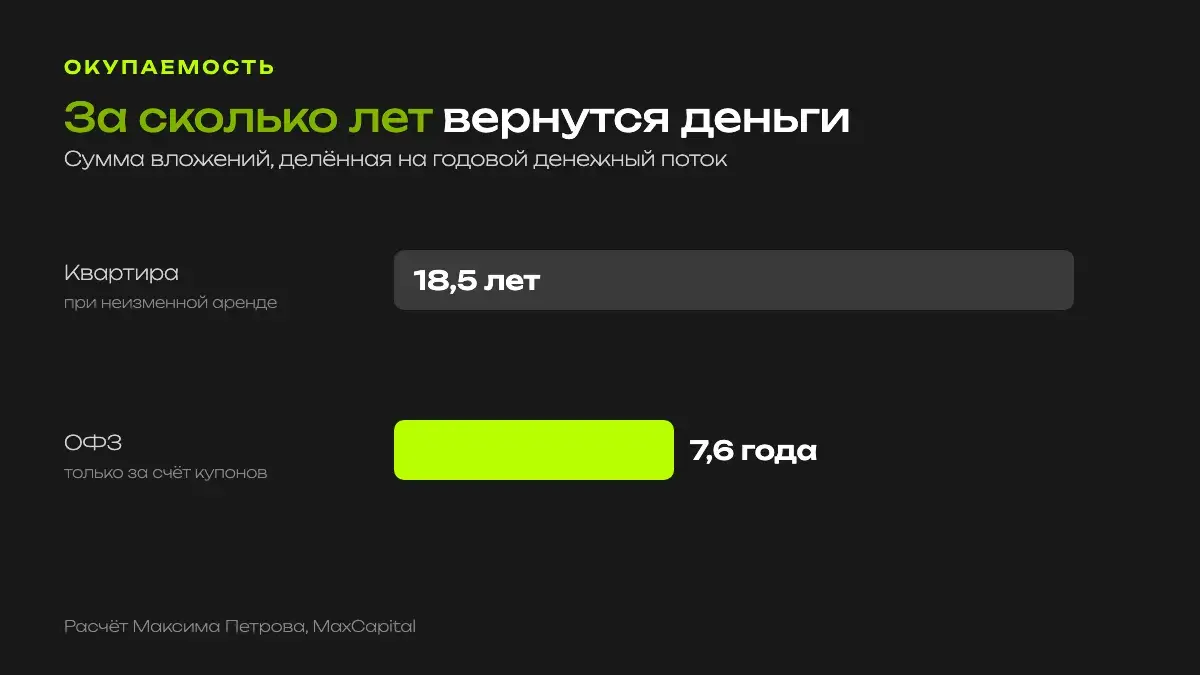
- Моя квартира стоит 20 млн ₽ и сдаётся за 90 тысяч в месяц. Это 5,4% годовых и окупаемость 18,5 лет.
- Облигация федерального займа с купоном 76,78 ₽ в год при цене 585,63 ₽ даёт 13,1% годовых. Только на купонах деньги вернутся за 7,6 года.
- Главный рост цен на жильё с 2020 года дали льготные ипотеки. Сейчас государство эти программы сворачивает.
- Пока ипотека не подешевеет, я предпочитаю держать деньги в ОФЗ: купон уже сейчас, а при снижении ставки ещё и рост цены облигаций.
Какие облигации покупать вместо квартиры: бесплатная подборка от моей команды
Получить подборкуИнвестиция или прирост капитала: в чём разница
Мы все хотим, чтобы денег стало больше. Получить больше можно двумя способами. Первый: купить актив по 100, а продать по 200, 300 или 1000. Это спекулятивная составляющая дохода, вы заработали на изменении цены.
Второй способ я и называю инвестициями. Это вложение денег в предпринимательскую деятельность, чтобы получать прибавочную стоимость. Ваши деньги становятся для предпринимателя капиталом: на них покупаются ресурсы, создаётся товар, он продаётся с прибылью. Эта прибыль и есть то, ради чего мы инвестируем. Поэтому при инвестициях смотреть нужно на денежный поток, который вы покупаете.
При инвестициях нужно смотреть на денежный поток, который мы покупаем.
Максим ПетровКак посчитать доходность: квартира и облигация
Доходность считается просто: годовой денежный поток делим на цену актива и умножаем на 100.
Квартира из моего публичного эксперимента
Два года назад я купил недвижимость, сейчас такая квартира стоит 20 млн ₽. Сдаю её за 90 тысяч в месяц. 90 тысяч умножаем на 12 месяцев, получаем 1 080 000 ₽ в год. Делим на 20 млн и получаем 5,4% годовых.
Облигация федерального займа 26230
Беру её только как пример, это не рекомендация. Купон выплачивается два раза в год по 38,39 ₽, значит, за год облигация приносит 76,78 ₽. Цена облигации на момент записи ролика была 585,63 ₽. Делим 76,78 на 585,63, получаем примерно 13,1% годовых. У длинных выпусков на 10–15 лет доходность к погашению доходила до 15%.
Ту же формулу можно применить к любому активу, в том числе к собственному бизнесу: сколько денег вложили и сколько он приносит в год.
Окупаемость: 18,5 лет против 7,6 года
Второй способ сравнить активы: поменять местами числитель и знаменатель. Делим сумму вложений на годовой денежный поток и получаем, за сколько лет вернутся деньги. В недвижимости это называют показателем P/R.
Квартира: 20 млн ₽ делим на 1 080 000 ₽ и получаем 18,5 лет. Это при условии, что аренда все эти годы не изменится. Облигация: только на купонах, без всякого роста цены, деньги вернутся за 7,6 года.
Сторонники недвижимости обычно отвечают: «Максим, так не бывает, аренда растёт вместе с инфляцией». Может ли так быть? Может. Происходит ли это в России? Происходит. Тогда считайте, насколько должны вырасти и цена квартиры, и аренда, чтобы хотя бы догнать облигации.
Плюсы и минусы обоих вариантов
Недвижимость
- Плюс: аренду можно индексировать на уровень инфляции, обычно это прописывают в договоре.
- Плюс: сама квартира может подорожать. А может и нет, об этом ниже.
- Минус: долгая окупаемость. По текущему денежному потоку жильё приносит 3–5% годовых.
- Минус: низкая ликвидность, быстро продать квартиру по рыночной цене сложно.
Облигации федерального займа
- Плюс: окупаемость по денежному потоку в 2–3 раза быстрее, чем у жилья.
- Плюс: если ЦБ снижает ставку, облигации растут в цене.
- Плюс: высокая ликвидность, облигации можно использовать как залог.
- Минус: если ставка растёт, цена облигаций падает и появляется убыток.
- Минус: купон постоянный, проиндексировать его на инфляцию нельзя.
Получать доходность 13% или 4%? Моя цель, чтобы прибавочная стоимость росла, а в ОФЗ она сейчас растёт в три раза быстрее.
Максим ПетровОткуда брался рост цен на жильё
Для большинства инвесторов в жильё аренда остаётся приятным дополнением. Основную прибыль они ждут от роста цены: купил за 10–20 млн ₽, через несколько лет квартира стоит 15–30 млн. Цена жилья растёт, когда спрос обгоняет предложение. В России было две такие волны.
Первая волна: 2005–2008
Заработала ипотека, и людям больше не нужно было копить на квартиру целиком. Одновременно быстро росли располагаемые доходы благодаря внешней конъюнктуре. В 2007–2008 году человек оглядывался назад и видел, что его квартира подорожала на 50–60%, и покупал ещё. Потом пришёл кризис 2008 года: сырьё подешевело, доходы упали, ипотека подорожала. Те, кто покупал в 2008–2009 году, оказались в ловушке: примерно с 2010 по 2020 год жильё почти не дорожало.
Вторая волна: с 2020 года
В 2020 году государство решило поддержать экономику через стройку, потому что у неё самый высокий мультипликативный эффект. Поддерживали через спрос: льготная ипотека, субсидии. У застройщиков появились деньги, они закупали материалы и создавали рабочие места. При этом реальные доходы людей не росли примерно с 2014 года. Рост цен опирался на льготные деньги, а доходы за ним не поспевали.
Почему я не жду резкого роста цен на квартиры
У государства высокие расходы. Дефицит бюджета в 2026 году, по ожиданию аналитиков Сбербанка, может дойти примерно до 7 трлн ₽. На льготные ипотеки и компенсации банкам нужно около 1 трлн ₽ в год. Поэтому льготы сворачивают: сначала отменили льготную ипотеку и оставили семейную, в феврале 2026 года ввели правило «одна ипотека в одни руки». Тот фактор, который толкал цены вверх с 2020 года, уже ушёл.
Многие, кто набрал ипотек в 2020–2022 годах, не могут продать квартиры по той цене, которую хотят. Поэтому они сдают их в аренду и ждут. Предложения на рынке аренды много, арендаторов столько нет, доходы людей сжимаются. Отсюда и низкая доходность аренды, и проиндексировать её на инфляцию получается не у всех.
Фактор, который приводил к росту цен на недвижимость с 2020 года, уже не в будущем. Это то, что уже произошло.
Максим ПетровЧтобы спрос оживился, рыночная ставка по ипотеке должна опуститься хотя бы до 12–14%. Это возможно, если ключевая ставка ЦБ снизится примерно до 8%. Подробнее о рынке жилья и о том, почему я сам сокращаю долю недвижимости, я писал в статье «Стоит ли покупать квартиру для сдачи в 2026–2027».
Что выгоднее с 10 млн ₽: квартира или ОФЗ
Пока я жду снижения ставки, я могу спокойно сидеть в облигациях федерального займа и получать купон около 13%.
Если купить квартиру за 10 млн ₽ и сдавать её с доходностью 5%, это примерно 500 тысяч рублей в год. Если вложить те же 10 млн ₽ в ОФЗ, купоны за год принесут около 1,3 млн ₽. А если ставка ЦБ снизится до 8%, цена длинных облигаций, по моей оценке, может вырасти примерно на 40%. Это ещё около 4 млн ₽ сверху. И всё это без связи с неликвидной недвижимостью.
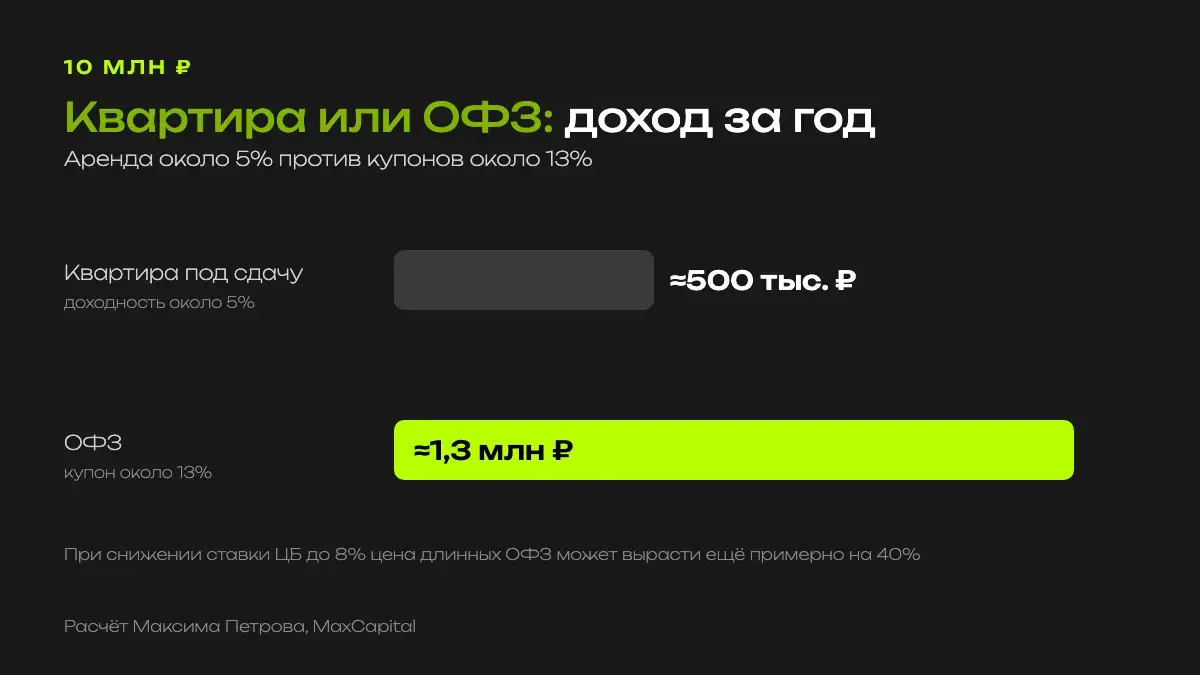
Учтите, что это сценарий, а не обещание. Если ставка пойдёт вверх, облигации подешевеют. Купон при этом останется прежним.
Подборка облигаций бесплатно
Какие облигации можно покупать прямо сейчас, мы с командой собрали в отдельный список: выпуски с постоянным и плавающим купоном. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуЕсли у вас уже есть квартиры
Если квартира нужна, чтобы в ней жить, это отдельное решение, и считать его нужно иначе. Если вы держите недвижимость ради дохода, посчитайте её так же, как я выше: доходность, окупаемость и на сколько должна подорожать квартира, чтобы догнать облигации. Как выбрать надёжные облигации, я разбирал в статье «Как выбрать облигации в 2026: 5 правил», а что сейчас происходит с ОФЗ, рассказывал в материале «Что происходит с ОФЗ».
Клуб «Управляй» для капитала от 2 млн ₽
Если у вас квартиры или капитал от 2 млн ₽ и вы решаете, что делать с недвижимостью дальше, в клубе мы разбираем, как перестроить портфель и защитить деньги.
Узнать про клубСмотрите полный разбор в видео
Ответы на частые вопросы
Что выгоднее в 2026 году: квартира или ОФЗ?
По денежному потоку сейчас выгоднее ОФЗ. Квартира за 20 млн ₽ с арендой 90 тысяч в месяц даёт 5,4% годовых, облигация федерального займа в моём примере около 13,1%.
Как посчитать доходность квартиры под сдачу?
Годовую аренду делим на стоимость квартиры и умножаем на 100. Например, 1 080 000 ₽ в год делим на 20 млн ₽ и получаем 5,4%.
За сколько лет окупается квартира в аренде?
Делим стоимость квартиры на годовую аренду. В моём примере 20 млн ₽ делим на 1 080 000 ₽ и получаем 18,5 лет при неизменной аренде.
Будут ли дальше расти цены на квартиры?
Я смотрю на это с пессимизмом: льготные программы сворачивают, рыночная ипотека дорогая, доходы людей не растут. Чтобы спрос оживился, ставка по ипотеке должна опуститься хотя бы до 12–14%. Это моя оценка, а не прогноз с гарантией.
Материал отражает мнение автора и не является индивидуальной инвестиционной рекомендацией. Облигация 26230 приведена как пример расчёта. Доходность в прошлом не гарантирует доходность в будущем, при росте ставки цена облигаций снижается. Ссылки в статье ведут на бесплатные материалы и продукты MaxCapital.
Ещё по теме в блоге
Стоит ли покупать квартиру для сдачи в 2026–2027
Считаю реальную доходность квартиры под аренду на сделке в Казани: 4% против 15% в ОФЗ.
Как выбрать облигации в 2026: 5 правил без дефолта
Доходность, купон и оферта простыми словами, фильтр ВДО и проверка эмитента.
Что происходит с ОФЗ: почему падают и что делать
Разбираю, что двигает цены облигаций федерального займа и как действовать инвестору.