Что происходит с вкладами в 2026–2027 году: заберут ли деньги и сколько оставят налоги
Вклады никто не заморозит. Зато проценты по ним, скорее всего, обложат сильнее. Считаю, кого это коснётся и что делать с деньгами.
Друзья, сейчас идёт очень много вопросов про вклады: вклады заморозят, вклады отберут. Давайте ответим на один вопрос: что на самом деле происходит. Когда есть понимание, что происходит, вопрос «что делать» решается сам собой.
- ЦБ держит ставку высокой: топливо, ЖКХ и электроэнергия дорожают, а дефицит бюджета покрывают выпуском облигаций.
- На вкладах физлиц 67 трлн ₽. Под 14% это 9,38 трлн ₽ процентов в год, и налог с них может закрыть около половины дефицита.
- Забирать вклады никто не будет. Вопросы зададут тем, кто выводит деньги в наличные или за границу.
- Заметно налоги коснутся тех, у кого доход больше 2,4 млн ₽ в год и крупные суммы на вкладах.
- Облигации, флоатеры и линкеры даже после налога дают больше вклада. С 1 млн ₽ разница около 50 тысяч в год.
Облигации, которые я сравниваю со вкладом: бесплатная подборка от моей команды
Получить подборкуПочему ЦБ не снижает ставку
Центральный банк должен сдержать инфляцию, а её постоянные компоненты растут. Выросли цены на топливо, на ЖКХ, на электроэнергию. Это не временная история. ЖКХ дорожает, потому что государство перестаёт его субсидировать. Раньше значительная часть бюджета шла на дотации коммунальных услуг. Сейчас доходов бюджета не хватает: много денег уходит на оборону и безопасность, остальные расходы сокращают.
Чтобы сократить дефицит, нужно увеличить доходы или сократить расходы. В идеале и то и другое. Если не хватает, дефицит финансируют выпуском облигаций. И ЦБ говорит: ребят, подождите. Топливо, ЖКХ, электроэнергия дорожают, дефицит громаднейший, вы покрываете его облигациями. Почему вы думаете, что в этих условиях я буду снижать ставку? Не буду, буду держать её высокой.
Покрыть дефицит сложно. Нефтегазовые доходы не растут из-за крепкого рубля, несмотря на высокие цены на нефть, а высокая нефть делает рубль ещё крепче. Налоги для бизнеса поднимать дальше некуда: малый бизнес повышение уже почувствовал, у крупного остановились инвестиционные программы. Если давить дальше, компании начнут банкротиться, и налоговая база только уменьшится.
67 триллионов на вкладах: простая математика
А теперь посмотрим на физических лиц. На депозитах в банках лежит 67 трлн рублей. Но что значит «лежит»? Забрать эти деньги нельзя, банки их уже выдали в экономику: купили облигации, выдали кредиты. Эти облигации и кредиты приносят доход вкладчикам. Претендовать можно только на этот доход.
Давайте посчитаем. 67 трлн умножаем на 14% годовых, получаем 9,38 трлн рублей процентов. Все проценты у людей налогом не заберёшь, а вот увеличить налоговое бремя можно. Причём не для всех. Средний вклад не превышает 1,5 млн рублей, а 80% всех денег на депозитах принадлежит 20% вкладчиков. Обложите их доход по ставке 22%, и получится порядка 2 трлн рублей дополнительных доходов бюджета.
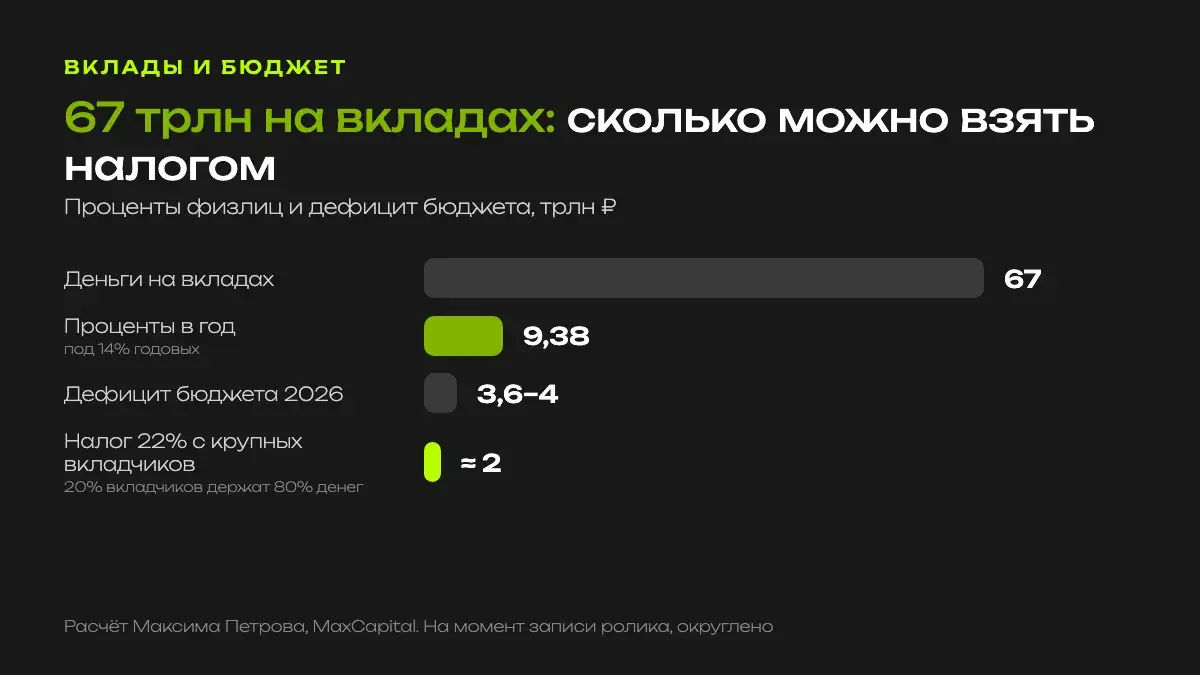
Дефицит бюджета по итогам 2026 года 3,6–4 трлн рублей. То есть так можно закрыть половину, не выпуская новые облигации. Для этого достаточно прогрессивную шкалу НДФЛ, которая уже есть для зарплат, распространить на инвестиционные доходы: дивиденды, купоны, проценты по вкладам. Сейчас как раз говорят, что шкала 13, 15, 18, 20 и 22% будет считаться по сумме трудового и инвестиционного дохода.
Кого это коснётся
Поэтому, когда начинается этот сумбур, деньги заберут, вклады заморозят, куда бежать, ребят, вас это в основном касаться не должно. Это касается людей с годовым доходом больше 2,4 млн рублей, то есть с зарплатой около 200 тысяч в месяц и больше, у которых на вкладах лежат десятки миллионов. И даже их не в таких глобальных масштабах.
Никто у вас депозиты забирать не будет.
Максим ПетровЧто делать простым смертным? Просто возьмите и посчитайте. Посмотрите свою текущую ставку налога и сколько у вас на вкладах. А дальше три вещи, которые важно понимать.
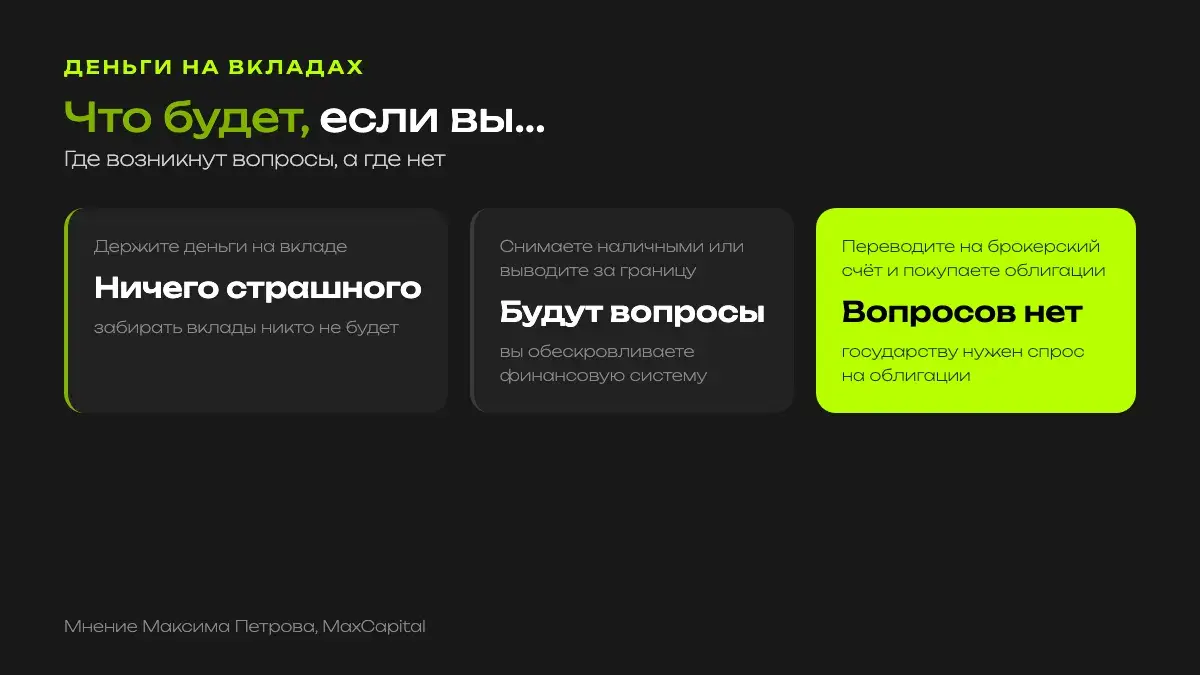
Первое. Если деньги просто лежат, ничего страшного не будет. Второе. Наказывать будут за то, что вы обескровливаете финансовую систему: закрываете депозиты, снимаете наличными, переводите на иностранные счета. Тут будут задавать вопросы. Третье. Если вы переводите деньги на брокерский счёт и покупаете облигации, вам никто ничего не скажет. Государству нужен спрос на облигации.
Накопительный счёт или фонд ликвидности: считаем с налогом
До недавнего времени вклады выручала налоговая льгота: НДФЛ платили только с процентов сверх необлагаемой суммы. Скорее всего, её тоже могут отменить, бюджет надо пополнять. Поэтому сравнивать инструменты нужно уже с налогом.
Накопительный счёт сейчас даёт 9%, фонды ликвидности 15%. И все сидят в этих накопительных счетах. Возьмём 1 млн рублей. На накопительном счёте получите 90 тысяч в год, в фонде ликвидности около 150 тысяч. Пусть обложат и то и другое по ставке 15%. Налог будет 13 500 и 22 500 рублей. Чистыми на руки остаётся 76 500 и 127 500.
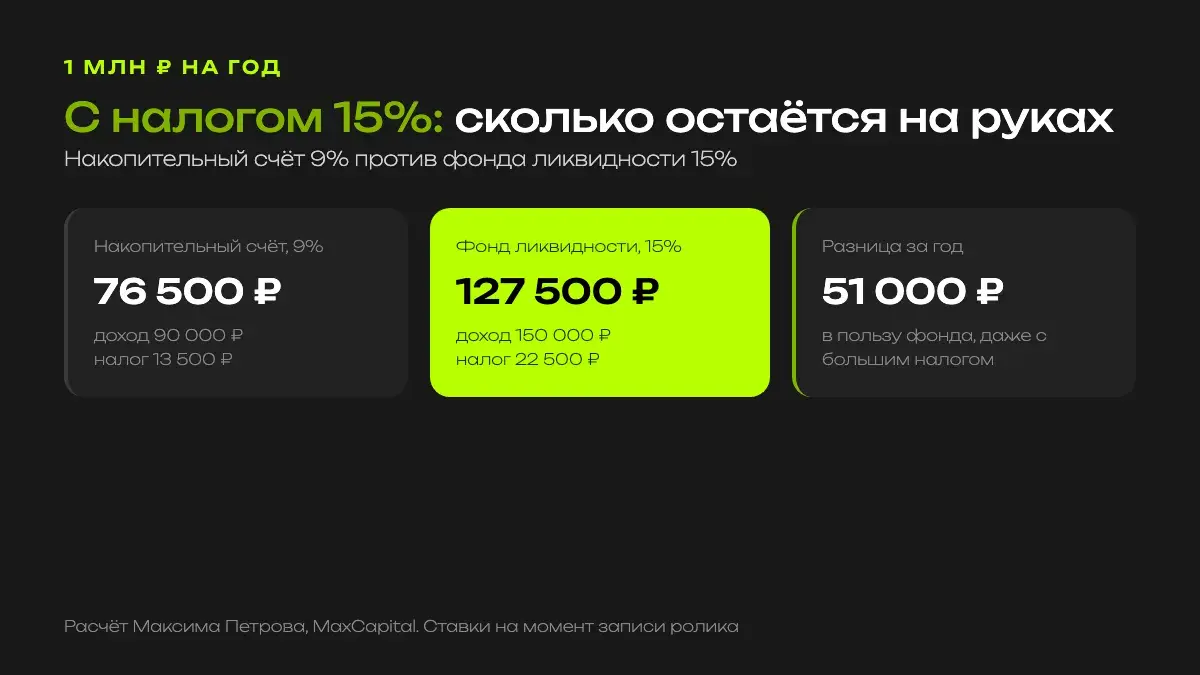
Повысили налоги? Повысили. Во втором случае я заплатил больше. Но у меня в кармане осталось 127 тысяч против 76. С миллиона рублей 50 тысяч на улице не валяются. И это мы взяли просто фонд ликвидности. В облигационном портфеле сейчас вполне реально собрать итоговую доходность около 17%.
Подборка облигаций бесплатно
Мы с командой собрали список облигаций с постоянным и переменным купоном, которые я сравниваю со вкладом. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуЧто делаю я и что советую
Держать деньги на депозитах, по-моему, сейчас не очень интересно: доходность ниже, чем по облигациям. Боитесь облигаций с постоянным купоном, купите облигации с переменным купоном. Боитесь инфляции? Купите флоатеры, купите линкеры. Доходность всё равно будет в полтора раза больше, чем по вкладу. Там налоговые льготы, наоборот, есть: если покупать бумаги через ИИС, вы попадаете под налоговый вычет. Да, это должны быть длинные деньги.
Технически всё просто и прозрачно. Вы безналично переводите деньги с банковского счёта на брокерский и покупаете облигации. Налоговый агент какую-то часть дохода в любом случае заберёт. Вопрос в другом: из 12% по вкладу вы заплатите налог или из 18% по облигациям. Задача в том, чтобы после новых правил ваша итоговая доходность оказалась не меньше, чем была до них. Для этого я перераспределяю капитал в облигации и в акции с высокой дивидендной доходностью. Чем облигации отличаются от вклада и как их выбирать, я подробно разбирал в статье «ОФЗ или вклад».
Капитал от 2 млн ₽ на вкладах?
Если основная часть ваших денег лежит на депозитах и налоги на проценты вас касаются, посмотрите разбор о том, как защитить капитал при новых правилах.
Смотреть разборКогда всё изменится
Думаю, ситуация исправится, когда у государства появятся другие источники финансирования дефицита. Это снижение ключевой ставки, рост курса доллара, дополнительные нефтегазовые доходы от высоких цен на нефть и стабилизация геополитической обстановки. Что сейчас ждут от ставки ЦБ, собрано в статье «Прогноз ключевой ставки на 2026–2027».
Нет ничего более постоянного, чем временное.
Максим ПетровБудет ли откат назад? Можно говорить, что это временно, на текущих условиях. Я бы на это не рассчитывал. Нужно адаптироваться. Посчитайте, что получите на своих вкладах после налога, и сравните с облигациями. А куда вообще можно переложить деньги, я разобрал в статье «Куда вложить деньги в 2026–2027 году». Что думаете по этому поводу, друзья?
Смотрите полный разбор в видео
Ответы на частые вопросы
Заморозят ли вклады в 2026–2027 году?
По моей оценке, нет. Деньги вкладчиков банки уже выдали в экономику, и государству выгоднее брать налог с процентов. Вопросы скорее зададут тем, кто массово снимает наличные или выводит деньги за границу.
Будут ли новые налоги на проценты по вкладам?
Обсуждается, что прогрессивная шкала НДФЛ 13–22% будет считаться по сумме зарплаты и инвестиционного дохода, а льготу для вкладов могут отменить. Окончательные правила стоит проверять по закону.
Кого коснётся повышение налогов на вклады?
Сильнее всего тех, у кого годовой доход больше 2,4 млн ₽ (зарплата от 200 тысяч в месяц) и на вкладах крупные суммы. Средний вклад в России не превышает 1,5 млн ₽.
Что выгоднее после налога: вклад или облигации?
С 1 млн ₽ под 9% на накопительном счёте после налога 15% останется 76 500 ₽ в год, в фонде ликвидности под 15% 127 500 ₽. Облигации на момент записи ролика давали около 18%, но у них есть рыночный и кредитный риск.
Материал отражает мнение автора и не является индивидуальной инвестиционной или налоговой рекомендацией. Ставки, суммы и налоговые правила даны на момент записи ролика и округлены, часть из них обсуждается и может измениться. Расчёты упрощённые. Вклады застрахованы АСВ в пределах лимита, облигации и фонды нет. Цена облигаций снижается при росте ставки, эмитент может не выполнить обязательства, прошлая доходность не гарантирует будущей. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
ОФЗ или вклад
Как работают облигации федерального займа и что выбрать вместо вклада.
Вклад с капитализацией: как посчитать
Эффективная ставка, капитализация или выплата на карту и налог на проценты.
Куда пойдут 70 трлн с депозитов
Куда могут уйти деньги, которые сейчас лежат на банковских депозитах.