Накопительная пенсия: как узнать сумму на СНИЛС и забрать деньги в 2026–2027 году
У большинства работавших людей на пенсионном счёте лежат сотни тысяч рублей. Показываю, где посмотреть сумму, как её получить и что я сделал со своими 733 тысячами.
Друзья, продолжаем тему пенсий. Большинство людей даже не догадывается, что у них уже есть деньги на накопительном пенсионном счёте. Если вы работали официально, там почти наверняка лежат сотни тысяч рублей. Об этих деньгах никто не знает, их никто не считает. Сегодня разберём, как узнать сумму, как её забрать и вложить самому, чтобы она не растворилась в прибавке к пенсии. Что вообще ждёт государственные пенсии, я подробно разбирал в статье «Пенсия в России: как накопить самому».
- Сумму накоплений показывает извещение о состоянии лицевого счёта на Госуслугах. Там же видно, где лежат деньги: в Социальном фонде или в НПФ.
- Накопления есть у мужчин 1953–1966 и женщин 1957–1966 годов рождения (взносы 2002–2004) и у всех, кто родился в 1967 году и позже (6% зарплаты с 2002 по 2013 год).
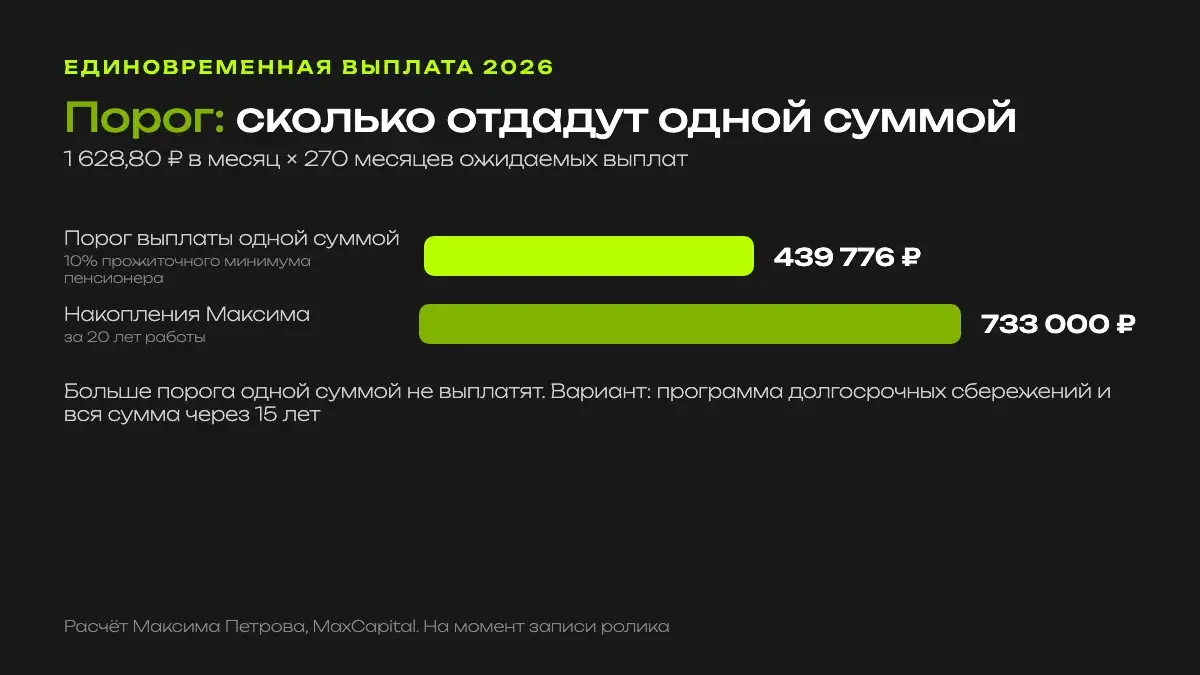
- Одной выплатой в 2026 году отдают, только если накопления не больше 439 776 ₽.
- Если накоплено больше, я бы перевёл деньги в программу долгосрочных сбережений и через 15 лет забрал всю сумму.
- Даже 700 тысяч уровень жизни на пенсии не изменят. Капитал придётся собирать самому.
Облигации, в которые я вкладываю деньги на долгий срок: бесплатная подборка от моей команды
Получить подборкуШаг первый: узнайте, сколько у вас на счёте
Зайдите на Госуслуги и закажите извещение о состоянии индивидуального лицевого счёта. В выписке посмотрите общую сумму пенсионных накоплений и где они находятся: в Социальном фонде России или в негосударственном пенсионном фонде.
По умолчанию накопительная часть лежит в Социальном фонде. Но бывает, что работодатель работал с каким-то НПФ, или кто-то когда-то дал вам подписать заявление. Из практики знаю: люди ищут свои деньги и не понимают, где они. Выписка на этот вопрос отвечает. Там же указан источник пополнения: кто, когда и сколько перечислял.
И это ваши деньги... которыми вы можете в будущем распоряжаться.
Максим ПетровУ кого есть накопительная часть пенсии
Пенсионная система у нас много раз менялась: была накопительная часть, потом программа софинансирования. Сейчас всё это собрано в одну накопительную часть.
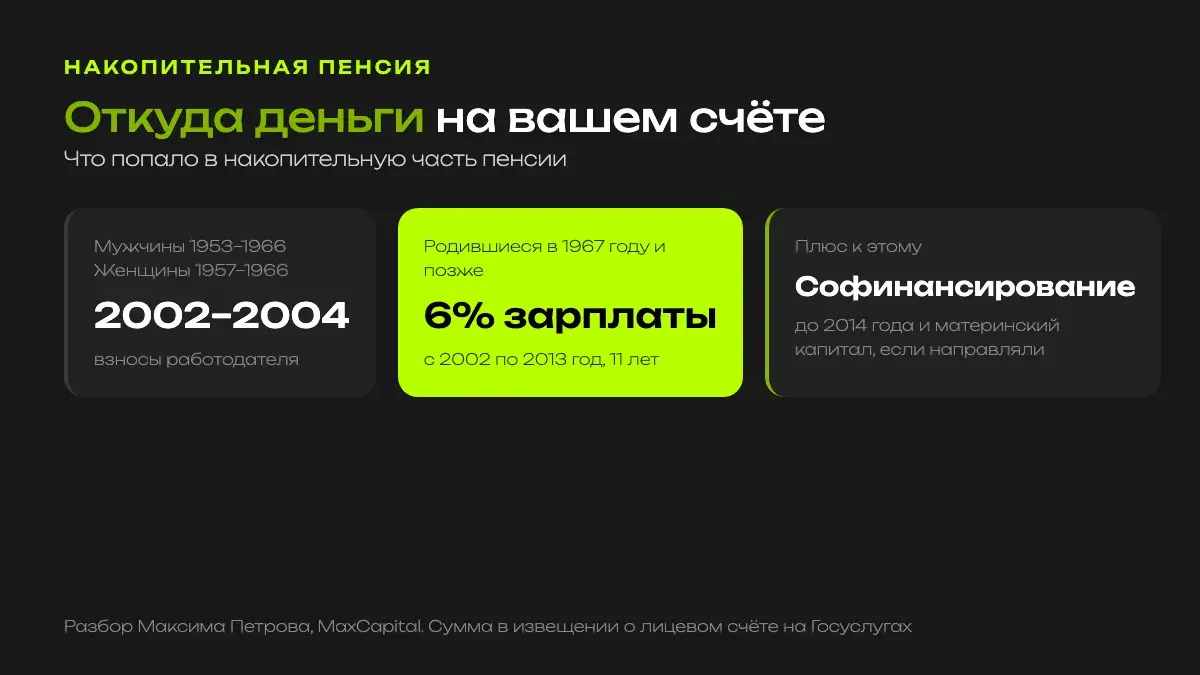
Для мужчин 1953–1966 и женщин 1957–1966 годов рождения отчисления шли в 2002–2004 годах. Для всех, кто родился в 1967 году и позже, работодатель с 2002 по 2013 год перечислял 6% зарплаты. Это 11 лет взносов. Сюда же попали все деньги по софинансированию до 2014 года: ваши собственные взносы и доплаты от работодателя и от государства.
И ещё один источник. Если вы получили материнский капитал и направили его на накопительную пенсию, он тоже учитывается на этом счёте.
Как забрать всю сумму сразу
Получать накопления можно по-разному. Можно оформить накопительную пенсию после выхода на пенсию, тогда сумму разрежут на маленькие кусочки. С точки зрения математики выгоднее подать заявление и получить всё одной выплатой. Порядок такой.
Первое. Убедитесь, что вы ещё не подали заявление на накопительную или срочную пенсию. После их назначения единовременную выплату уже не дают.
Второе. Посчитайте, проходите ли вы под порог. В 2026 году ожидаемый период выплат 270 месяцев. Порог для единовременной выплаты: не больше 10% федерального прожиточного минимума пенсионера, это 1 628 рублей 80 копеек в месяц. 1 628,8 умножаем на 270, получаем 439 776 ₽. Если ваша расчётная накопительная пенсия не больше 1 628 рублей в месяц, всю сумму выплатят одной выплатой.
Третье. Подайте заявление. Если деньги в Социальном фонде, в клиентскую службу отделения СФР, в МФЦ или по почте. Если в НПФ, то напрямую в ваш фонд.
Если накоплено больше порога
Тогда одной суммой их не отдадут. Деньги будут выплачивать пенсией по чуть-чуть, и сколько вы успеете получить, зависит от того, сколько проживёте. Вроде бы система стимулирует: ребята, получайте бессрочно, зато со всей суммы. Но вы не знаете, сколько проживёте. У меня на счёте около 733 тысяч, и при единовременной выплате я рискую недополучить порядка 50% своих денег.
Выход есть: программа долгосрочных сбережений. В неё можно перевести накопительную часть пенсии, и через 15 лет забрать всё, какой бы ни была сумма. Логика похожа на налоговую льготу при долгом владении недвижимостью: продал квартиру раньше срока, платишь налог с разницы, выдержал срок, не платишь.
Посчитаю на себе. По текущим правилам накопительную часть я получу только в 65 лет. Мне сейчас 45. Если я открываю программу долгосрочных сбережений и перевожу туда накопления, через 15 лет, в 60, я закрываю программу и забираю деньги. По найму я не работаю, новых отчислений нет. Индивидуальные пенсионные коэффициенты и базовая часть по-прежнему будут после 65, это отдельная история. А то, что уже накоплено, я так сохраняю и защищаю.
С материнским капиталом картина ещё интереснее. Женщине 30 лет, она направила маткапитал, сейчас это под 900 тысяч рублей, на накопительную пенсию. Переводит его в программу долгосрочных сбережений, там деньги ещё и инвестируются. 30 плюс 15, в 45 лет она забирает сумму. Вообще нормально.
Подборка облигаций бесплатно
Мы с командой собрали список облигаций, которые я рассматриваю для долгого сохранения и приумножения денег. Список периодически обновляется. Оставьте контакты, и подборка придёт бесплатно.
Получить подборкуСколько я накопил: простая математика
Отчисления были? Были. Много? Много. За 20 лет, условно середина активной трудовой жизни, у меня накопилось 733 тысячи рублей в текущих деньгах. Это 7 средних месячных зарплат по стране. При том что получал я примерно в 3 раза больше среднего, и накопить должен был в 3 раза больше. Деньги обесцениваются, из них платят текущим пенсионерам. Система такая, я на неё не рассчитываю.
Мне посчитали и будущую пенсию: при обычных условиях, если не стану госслужащим или депутатом, рассчитывай на 30–40 тысяч. Сравнивать эту сумму нужно с тем доходом, с которого шли отчисления. Средний доход по стране сейчас около 100 тысяч, а я платил с дохода в 3 раза выше, это 300 тысяч. Получается 300 и 30. В 10 раз меньше.
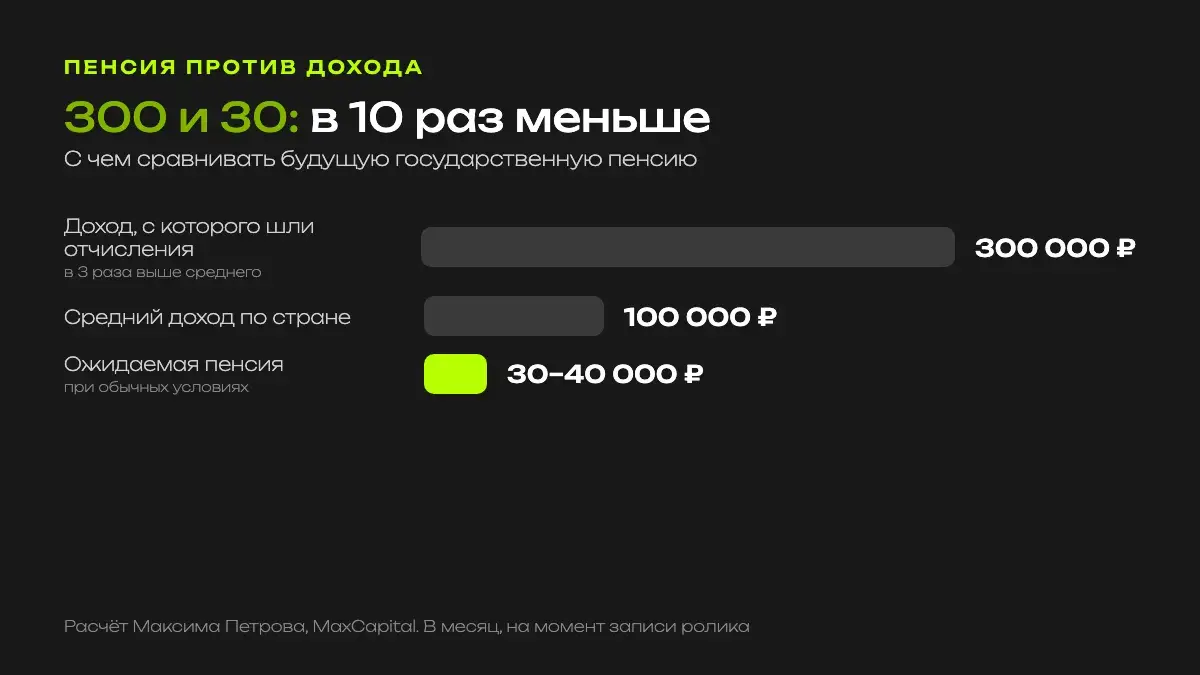
И что можно сделать с 700 тысячами? Поделим на 10 лет, это 70 тысяч рублей в год. Какая же это прибавка к пенсии. Можно один раз вдвоём съездить на три недели в пятизвёздочный отель в Турции. Можно снимать квартиру за 50 тысяч в месяц, и денег хватит чуть больше чем на год. На сохранение уровня жизни эта сумма качественно не повлияет.
Что делать вместо того, чтобы жаловаться
Можно плеваться, как бабушки у подъезда: мне кто-то должен, я делал отчисления, всё несправедливо. А можно понять одну простую вещь. У нас в стране очень высокая инфляция, и поэтому в России можно очень быстро разбогатеть. По моей оценке, по паритету покупательской способности богатство в России в среднем накапливается в три раза быстрее, чем в США. Если ты понимаешь, какие инструменты для этого использовать.
Россия сырьевая страна. Мир развивает искусственный интеллект, потребность в центрах обработки данных и в электроэнергии будет колоссальной. Ресурсы для этого у нас есть. Как в этом участвовать? Я смотрю на акции генерирующих и сетевых компаний, на облигации надёжных эмитентов вроде Росатома, на акции российских энергетических компаний, которые продают ресурсы на экспорт, и на инфраструктурные компании, которые всё это транспортируют. Это мой взгляд на отрасли, список бумаг к покупке я здесь не даю.
Перестать жаловаться в конце концов и выбрать... жить элементарно не на 100% своего дохода, а жить на 50% своего дохода
Максим ПетровДумайте о том, чтобы рос активный доход, и направляйте половину на инвестиции. Слава богу, я задумался об этом 7 лет назад. Сейчас я уже могу сказать: если вообще ничего не буду делать, мне хватит на 30–40 лет. Пенсию я себе создал сам. Как устроен рост капитала на длинной дистанции, посчитано в статье про сложный процент, а прикинуть свою сумму можно в калькуляторе сложного процента.
Один из самых интересных способов сейчас это облигации. С чего начать, если вы их никогда не покупали, я разобрал в статье «Облигации для начинающих». А вы уже посмотрели, сколько лежит на вашем счёте?
Начните с облигаций
Бесплатная подборка облигаций от моей команды: что сейчас интересно для долгосрочного сохранения денег. После подборки откроется запись разбора, как собрать портфель.
Получить подборкуСмотрите полный разбор в видео
Ответы на частые вопросы
Как узнать, сколько денег на накопительной пенсии?
Закажите на Госуслугах извещение о состоянии индивидуального лицевого счёта. В нём указаны сумма пенсионных накоплений, где они находятся (Социальный фонд России или НПФ) и кто перечислял взносы.
Можно ли забрать накопительную пенсию одной суммой?
Да, если вы ещё не оформили накопительную или срочную пенсию и расчётная пенсия не больше 1 628,80 ₽ в месяц. В 2026 году это накопления до 439 776 ₽ (1 628,80 ₽ умножить на 270 месяцев). Заявление подают в СФР, МФЦ, по почте или в свой НПФ.
Что делать, если накоплено больше порога?
Тогда одной суммой деньги не выплатят. Один из вариантов перевести накопления в программу долгосрочных сбережений: через 15 лет участия их можно забрать целиком. Условия программы стоит проверить в своём фонде перед заявлением.
У кого есть накопительная часть пенсии?
У мужчин 1953–1966 и женщин 1957–1966 годов рождения (взносы 2002–2004 годов), у всех, кто родился в 1967 году и позже и работал официально в 2002–2013 годах, у участников софинансирования и у тех, кто направил на неё материнский капитал.
Материал отражает мнение автора и не является индивидуальной инвестиционной или юридической рекомендацией. Суммы, пороги и сроки даны на момент записи ролика и могут меняться, перед подачей заявления уточните условия в СФР или своём НПФ. Упомянутые отрасли и эмитенты приведены как пример взгляда автора. Цена облигаций снижается при росте ставки, эмитент может не выполнить обязательства, прошлая доходность не гарантирует будущей. Ссылки в статье ведут на бесплатные материалы MaxCapital.
Ещё по теме в блоге
Пенсия в России: как накопить самому
Что ждёт государственные пенсии и с чего начать собственный капитал к старости.
Облигации для начинающих
Как устроены облигации и с чего начать первый облигационный портфель.
Сложный процент: формула и примеры
Формула, капитализация процентов, правило 72 и пример двух инвесторов.